
Host: Shanghai Lixin University of Accounting and Finance

Host: 上海立信会计金融学院
- ISSN 2096-9554
- CN 31-2074/F
Host: Shanghai Lixin University of Accounting and Finance
Host: 上海立信会计金融学院
| Citation: | Luo Danglun, Yang Wenhui. 2024. The Impact of Firms’ “Going Global” on Audit Fees: An Audit Risk Perspective. Accounting and Economic Research, 38(5): 3-24.

|

| [1] |
鲍晓静, 李亚超. 2020. 企业一体化加剧还是抑制了内部控制缺陷? ——基于股权异质性与债务异质性的考察. 会计与经济研究 (6): 32−44. doi: 10.16314/j.cnki.31-2074/f.2020.06.003
|
| [2] |
陈冬, 郭茜林, 潘敏. 2020. 中国企业对外直接投资会提升审计收费吗? 审计与经济研究 (5): 41−50.
|
| [3] |
陈峻, 杨旭东, 张志宏. 2016. 环境不确定性、企业社会责任与审计收费. 审计研究 (4): 61−66.
|
| [4] |
陈伟宏, 钟熙, 蓝海林, 宋铁波. 2021. 范围、速度与节奏——高管过度自信对国际化进程的影响. 管理评论 (3): 233−243.
|
| [5] |
陈正林. 2006. 审计风险、审计师风险及制度风险. 审计研究 (3): 88−92.
|
| [6] |
丁红燕. 2013. 审计失败及其后果—基于证监会2006−2010年处罚公告的分析. 中国海洋大学学报(社会科学版) (1): 62−67.
|
| [7] |
杜兴强, 肖亮, 张乙祺. 2022. “一带一路”沿线国中国企业外部审计治理与公司信息披露质量. 中央财经大学学报 (5): 59−71.
|
| [8] |
冯春晓. 2009. 我国对外直接投资与产业结构优化的实证研究—以制造业为例. 国际贸易问题 (8): 97−104.
|
| [9] |
顾光, 陈雨婷, 周泽将. 2019. 海外投资、审计定价与审计延迟. 会计与经济研究 (6): 55−72.
|
| [10] |
蒋冠宏, 蒋殿春. 2014. 中国工业企业对外直接投资与企业生产率进步. 世界经济 (9): 53−76.
|
| [11] |
李常青, 陈泽艺, 黄玉清. 2018. 内部控制与业绩快报质量. 审计与经济研究 (1): 21−33.
|
| [12] |
李磊, 白道欢, 冼国明. 2016. 对外直接投资如何影响了母国就业? ——基于中国微观企业数据的研究. 经济研究 (8): 144−158.
|
| [13] |
李晓慧, 郭婧雪, 贾贤萍. 2013. 跨国审计监管研究: 基于对比案例分析. 中央财经大学学报 (7): 83−89.
|
| [14] |
刘行, 叶康涛. 2018. 增值税税率对企业价值的影响: 来自股票市场反应的证据. 管理世界 (11): 12−24, 35. doi: 10.3969/j.issn.1002-5502.2018.11.003
|
| [15] |
刘启亮, 李蕙, 赵超. 2014. 媒体负面报道、诉讼风险与审计费用. 会计研究 (6): 81−88. doi: 10.3969/j.issn.1003-2886.2014.06.011
|
| [16] |
刘烨, 王琦, 班元浩. 2024. 出口企业数字化转型、双重网络位置跃迁与国际竞争优势重塑. 经济管理 (3): 40−63. doi: 10.19616/j.cnki.bmj.2024.03.003
|
| [17] |
刘颖斐, 张小虎. 2019. 企业诉讼风险与审计收费——基于关键审计事项披露视角. 审计与经济研究 (6): 33−45. doi: 10.3969/j.issn.1004-4833.2019.06.004
|
| [18] |
罗长远, 曾帅. 2020. “走出去”对企业融资约束的影响——基于“一带一路”倡议准自然实验的证据. 金融研究 (10): 92−112.
|
| [19] |
吕越, 陆毅, 吴嵩博, 王勇. 2019. “一带一路”倡议的对外投资促进效应——基于2005−2016年中国企业绿地投资的双重差分检验. 经济研究 (9): 187−202.
|
| [20] |
吕越, 盛斌. 2015. 融资约束是制造业企业出口和OFDI的原因吗? ———来自中国微观层面的经验证据. 世界经济研究 (9): 13−21, 26, 127.
|
| [21] |
马林, 钟昌标. 2004. 在供应链管理环境下“走出去”企业的汇率风险决策分析. 中国软科学 (7): 93−96.
|
| [22] |
马昀. 2015. “一带一路”建设中的风险管控问题. 政治经济学评论 (4): 189−203.
|
| [23] |
毛其淋. 2020. 贸易政策不确定性是否影响了中国企业进口? 经济研究 (2): 148−164.
|
| [24] |
毛其淋, 许家云. 2014. 中国企业对外直接投资是否促进了企业创新. 世界经济 (8): 100−127.
|
| [25] |
潘克勤. 2008. 公司治理、审计风险与审计定价——基于CCGINK的经验证据. 南开管理评论 (1): 106−112.
|
| [26] |
商思争, 宣昌勇. 2017. “一带一路”审计: 一个信任视角的理论框架. 审计与经济研究 (3): 14−23.
|
| [27] |
宋常, 陈胤默, 赵懿清. 2018. 企业对外直接投资与审计师选择. 审计研究 (5): 57−64, 104.
|
| [28] |
孙健, 王百强, 曹丰. 2016. 公司战略影响盈余管理吗? 管理世界 (3): 160−169.
|
| [29] |
孙焱林, 覃飞. 2018. “一带一路”倡议降低了企业对外直接投资风险吗. 国际贸易问题 (8): 66−79.
|
| [30] |
谭劲松, 宋顺林, 吴立扬. 2010. 公司透明度的决定因素——基于代理理论和信号理论的经验研究. 会计研究 (4): 26−33. doi: 10.3969/j.issn.1003-2886.2010.04.005
|
| [31] |
田海峰, 郭英莉, 娜美丽娜. 2021. CEO国际化背景促进企业国际化了吗? ——基于认知与动机视角的研究. 财经问题研究 (6): 110−117.
|
| [32] |
王碧珺, 高恺琳. 2023. 制度距离对中国跨国企业海外子公司绩效的影响. 数量经济技术经济研究 (8): 111−130. doi: 10.13653/j.cnki.jqte.20230630.001
|
| [33] |
王咏梅, 王鹏. 2006. “四大”与“非四大”审计质量市场认同度的差异性研究. 审计研究 (5): 49−56.
|
| [34] |
新夫, 梁上坤, 戴捷敏, 杜晓荣. 2017. 出口影响分析师预测偏差吗? 会计研究 (6): 31−37.
|
| [35] |
徐思, 何晓怡, 钟凯. 2019. “一带一路”倡议与中国企业融资约束. 中国工业经济 (7): 155−173.
|
| [36] |
徐震寰, 李晨曦. 2024. “一带一路”倡议与中国企业社会责任. 数量经济技术经济研究 (8): 49−70. doi: 10.13653/j.cnki.jqte.20240619.002
|
| [37] |
许宁宁, 王书睿, 宋佳莹. 2024. 管理者短视影响审计收费吗? ——来自上市公司的经验证据. 审计研究 (4): 89−101.
|
| [38] |
杨德明, 胡婷. 2010. 内部控制、盈余管理与审计意见. 审计研究 (5): 90−97.
|
| [39] |
杨璐, 张海波. 2022. 双边投资协定质量与跨国企业海外经营绩效. 投资研究 (4): 56−69.
|
| [40] |
杨肃昌, 马亚红. 2020. 对外直接投资、控制风险与上市公司审计费用. 审计研究 (2): 76−86.
|
| [41] |
衣长军, 赵晓阳. 2024. 数字化转型能否提升中国跨国企业海外投资效率. 中国工业经济 (1): 150−169. doi: 10.19581/j.cnki.ciejournal.2024.01.009
|
| [42] |
曾亚敏, 宋尧清, 杨海生. 2024. 个体审计师团队中心性与审计定价. 会计与经济研究 (3): 101−116. doi: 10.16314/j.cnki.31-2074/f.20240522.001
|
| [43] |
翟胜宝, 许浩然, 刘耀淞, 唐玮. 2017. 控股股东股权质押与审计师风险应对. 管理世界 (10): 51−65. doi: 10.3969/j.issn.1002-5502.2017.10.005
|
| [44] |
詹舒才. 2018. “一带一路”背景下中国海外投资中宗教因素影响案例研究. 世界宗教文化 (5): 33−38.
|
| [45] |
张宏亮, 文挺. 2016. 审计质量替代指标有效性检验与筛选. 审计研究 (4): 67−75.
|
| [46] |
张雨, 戴翔. 2013. 政治风险影响了我国企业“走出去”吗. 国际经贸探索 (5): 84−93.
|
| [47] |
赵宸宇, 李炳钰, 何启志. 2024. 对外直接投资与企业服务化转型——来自中国制造业上市公司的微观证据. 会计与经济研究 (3): 117−137. doi: 10.16314/j.cnki.31-2074/f.20250310.002
|
| [48] |
祝继高, 梁晓琴, 王春飞. 2020. 信息透明度如何影响“一带一路”倡议下中国企业对外直接投资区位选择. 国际商务(对外经济贸易大学学报) (6): 46−61.
|
| [49] |
Chang, Y., Y. Fan, and L. Su. 2024. Foreign exchange risk and audit pricing: Evidence from US multinational corporations. Journal of Accounting and Public Policy 45, 107196.
|
| [50] |
Choi, J. H., J. B. Kim, X. Liu, and D. A. Simunic. 2008. Audit pricing, legal liability regimes, and Big 4 premiums: Theory and cross country evidence. Contemporary Accounting Research 25(1): 55−99. doi: 10.1506/car.25.1.2
|
| [51] |
Chow, C. W., and S. J. Rice. 1982. Qualified audit opinions and auditor switching. The Accounting Review 57(2): 326−335.
|
| [52] |
Chung, R., M. Firth, J. B. Kim, and L. Pang. 2014. Big 4 conservatism around the world. CSR, Sustainability, Ethics and Governance. Berlin: Springer Nature.
|
| [53] |
Driffield, N., H. L. James, and K. Taylor. 2009. Productivity and labour demand effects of inward and outward foreign direct investment on UK industry. The Manchester School 77(2): 171−203. doi: 10.1111/j.1467-9957.2008.02093.x
|
| [54] |
Du, J. L., and Y. F. Zhang. 2018. Does One Belt One Road initiative promote Chinese overseas direct investment? China Economic Review 47: 189−205.
|
| [55] |
Francis, J. R., and D. Wang. 2008. The joint effect of investor protection and Big 4 audits on earnings quality around the world. Contemporary Accounting Research 25(1): 157−191. doi: 10.1506/car.25.1.6
|
| [56] |
Hay, D. C., W. R. Knechel, and N. Wong. 2006. Audit fees: A meta-analysis of the effect of supply and demand attributes. Contemporary Accounting Research 23(1): 141−191. doi: 10.1506/4XR4-KT5V-E8CN-91GX
|
| [57] |
Hermanson, H. M. 2000. An analysis of the demand for reporting on internal control. Accounting Horizons 14(3): 325−341. doi: 10.2308/acch.2000.14.3.325
|
| [58] |
Kim, Y., H. Li, and S. Li. 2015. CEO equity incentives and audit fees. Contemporary Accounting Research 32(2): 608−638. doi: 10.1111/1911-3846.12096
|
| [59] |
Liu, Q., and L. D. Qiu. 2016. Intermediate input imports and innovations: Evidence from Chineses’ patent filings. Journal of International Economics 103: 166−183. doi: 10.1016/j.jinteco.2016.09.009
|
| [60] |
Mao, M., and Y, Yu. 2015. Analysts cash flow forecasts, audit effort and audit opinions on internal control. Journal of Business Finance and Accounting 42(5-6): 635−664.
|
| [61] |
Maffett, M. 2012. Financial reporting opacity and informed trading by international institutional investors. Journal of Accounting and Economics 54(2-3): 201−220. doi: 10.1016/j.jacceco.2012.09.002
|
| [62] |
Menon, K., and D. D. Williams. 2010. Investor reaction to going concern audit reports. The Accounting Review 85(6): 2075−2105. doi: 10.2308/accr.2010.85.6.2075
|
| [63] |
Merton, R. C. 1987. A simple model of capital market equilibrium with incomplete information. The Journal of Finance 42(3): 483−510. doi: 10.1111/j.1540-6261.1987.tb04565.x
|
| [64] |
Simunic, D. A. 1980. The pricing of audit services: Theory and evidence. Journal of Accounting Research 18(1): 161−190. doi: 10.2307/2490397
|
| [65] |
Valentina, M., and T. Kostova. 2016. Unpacking the institutional complexity in adoption of CSR practices in multinational enterprises. Journal of Management Studies 53(1): 28−54. doi: 10.1111/joms.12124
|
| [66] |
Xiao, Z., L. Du, and Z. Wang. 2023. The Belt, the Road, and the carbon emissions in China. China Economic Review 78, 101928. doi: 10.1016/j.chieco.2023.101928
|
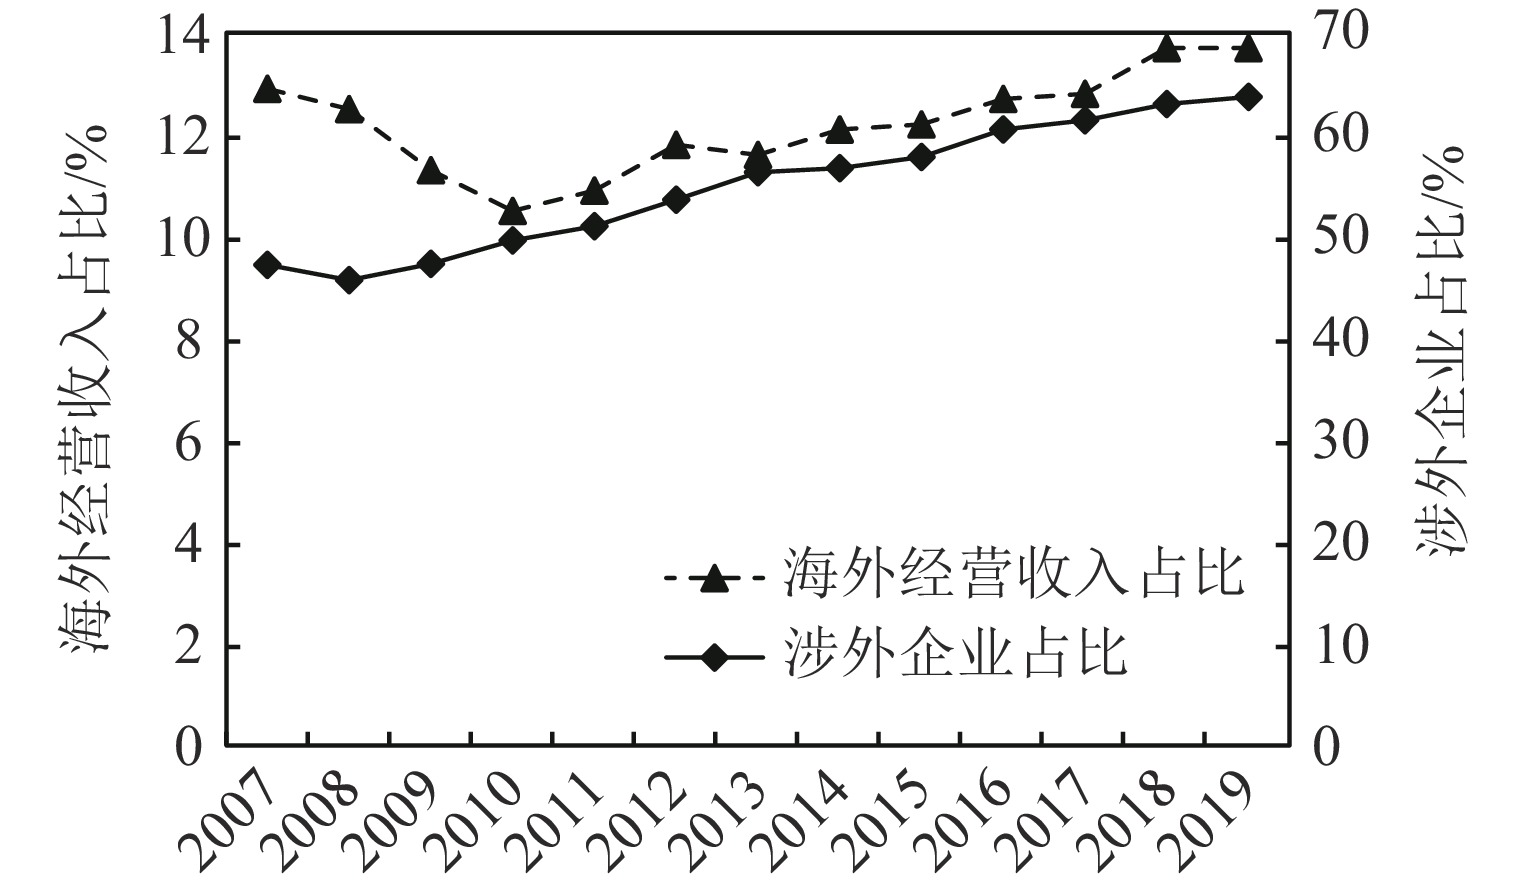
Figures(3) / Tables(11)

 DownLoad:

