


优先发表栏目展示本刊经同行评议确定正式录用的文章,这些文章目前处在编校过程,尚未确定卷期及页码,但可以根据DOI进行引用。
显示方式:
显示方式:
2026, 40(1): 3-21.
摘要:
公共数据资源是推动新质生产力培育、促进经济社会高质量发展的基础性战略资源。为充分释放其价值潜力,亟需构建支撑公共数据资源入表的会计制度体系。本文在系统梳理学术研究与政策演进的基础上,分析了公共数据资源入表在会计主体界定、确认、计量、记录和报告环节面临的理论挑战。研究建议,应立足政府会计主体,变革资产定义并引入可入表公共数据资源的识别机制,构建能够激励政府会计主体挖掘价值化场景的会计计量框架;同时在对公共数据资源进一步分类的基础上,构建会计记录和报告框架。研究结论可为推进我国公共数据资产会计制度创新和公共数据资产化提供有益参考。
公共数据资源是推动新质生产力培育、促进经济社会高质量发展的基础性战略资源。为充分释放其价值潜力,亟需构建支撑公共数据资源入表的会计制度体系。本文在系统梳理学术研究与政策演进的基础上,分析了公共数据资源入表在会计主体界定、确认、计量、记录和报告环节面临的理论挑战。研究建议,应立足政府会计主体,变革资产定义并引入可入表公共数据资源的识别机制,构建能够激励政府会计主体挖掘价值化场景的会计计量框架;同时在对公共数据资源进一步分类的基础上,构建会计记录和报告框架。研究结论可为推进我国公共数据资产会计制度创新和公共数据资产化提供有益参考。


2026, 40(1): 22-46.
摘要:
数据资产信息披露是企业在数字经济时代向市场有效传递长期价值信号、培育耐心资本的重要途径。本文选取2012−2024年沪深A股上市公司作为研究样本,实证检验发现,企业数据资产信息披露有助于扩大企业耐心资本规模,且该结论在一系列稳健性检验后依然成立。机制分析表明,数据资产信息披露通过缓解信息不对称、改善治理结构以及提高经营效率,有效构建了“吸引”与“留存”耐心资本的双重路径。异质性分析表明,在信息披露更及时、传播范围更广以及市场信息环境更成熟的条件下,上述培育效应更显著。经济后果分析表明,企业借助数据资产信息披露集聚耐心资本,能够显著强化自主创新能力,进而有效赋能新质生产力发展。研究不仅揭示了数据要素在优化资本市场资源配置中的微观逻辑,更为企业通过完善信息披露体系构建长期投资生态、赋能新质生产力发展提供了政策启示。
数据资产信息披露是企业在数字经济时代向市场有效传递长期价值信号、培育耐心资本的重要途径。本文选取2012−2024年沪深A股上市公司作为研究样本,实证检验发现,企业数据资产信息披露有助于扩大企业耐心资本规模,且该结论在一系列稳健性检验后依然成立。机制分析表明,数据资产信息披露通过缓解信息不对称、改善治理结构以及提高经营效率,有效构建了“吸引”与“留存”耐心资本的双重路径。异质性分析表明,在信息披露更及时、传播范围更广以及市场信息环境更成熟的条件下,上述培育效应更显著。经济后果分析表明,企业借助数据资产信息披露集聚耐心资本,能够显著强化自主创新能力,进而有效赋能新质生产力发展。研究不仅揭示了数据要素在优化资本市场资源配置中的微观逻辑,更为企业通过完善信息披露体系构建长期投资生态、赋能新质生产力发展提供了政策启示。
2026, 40(1): 47-70.
摘要:
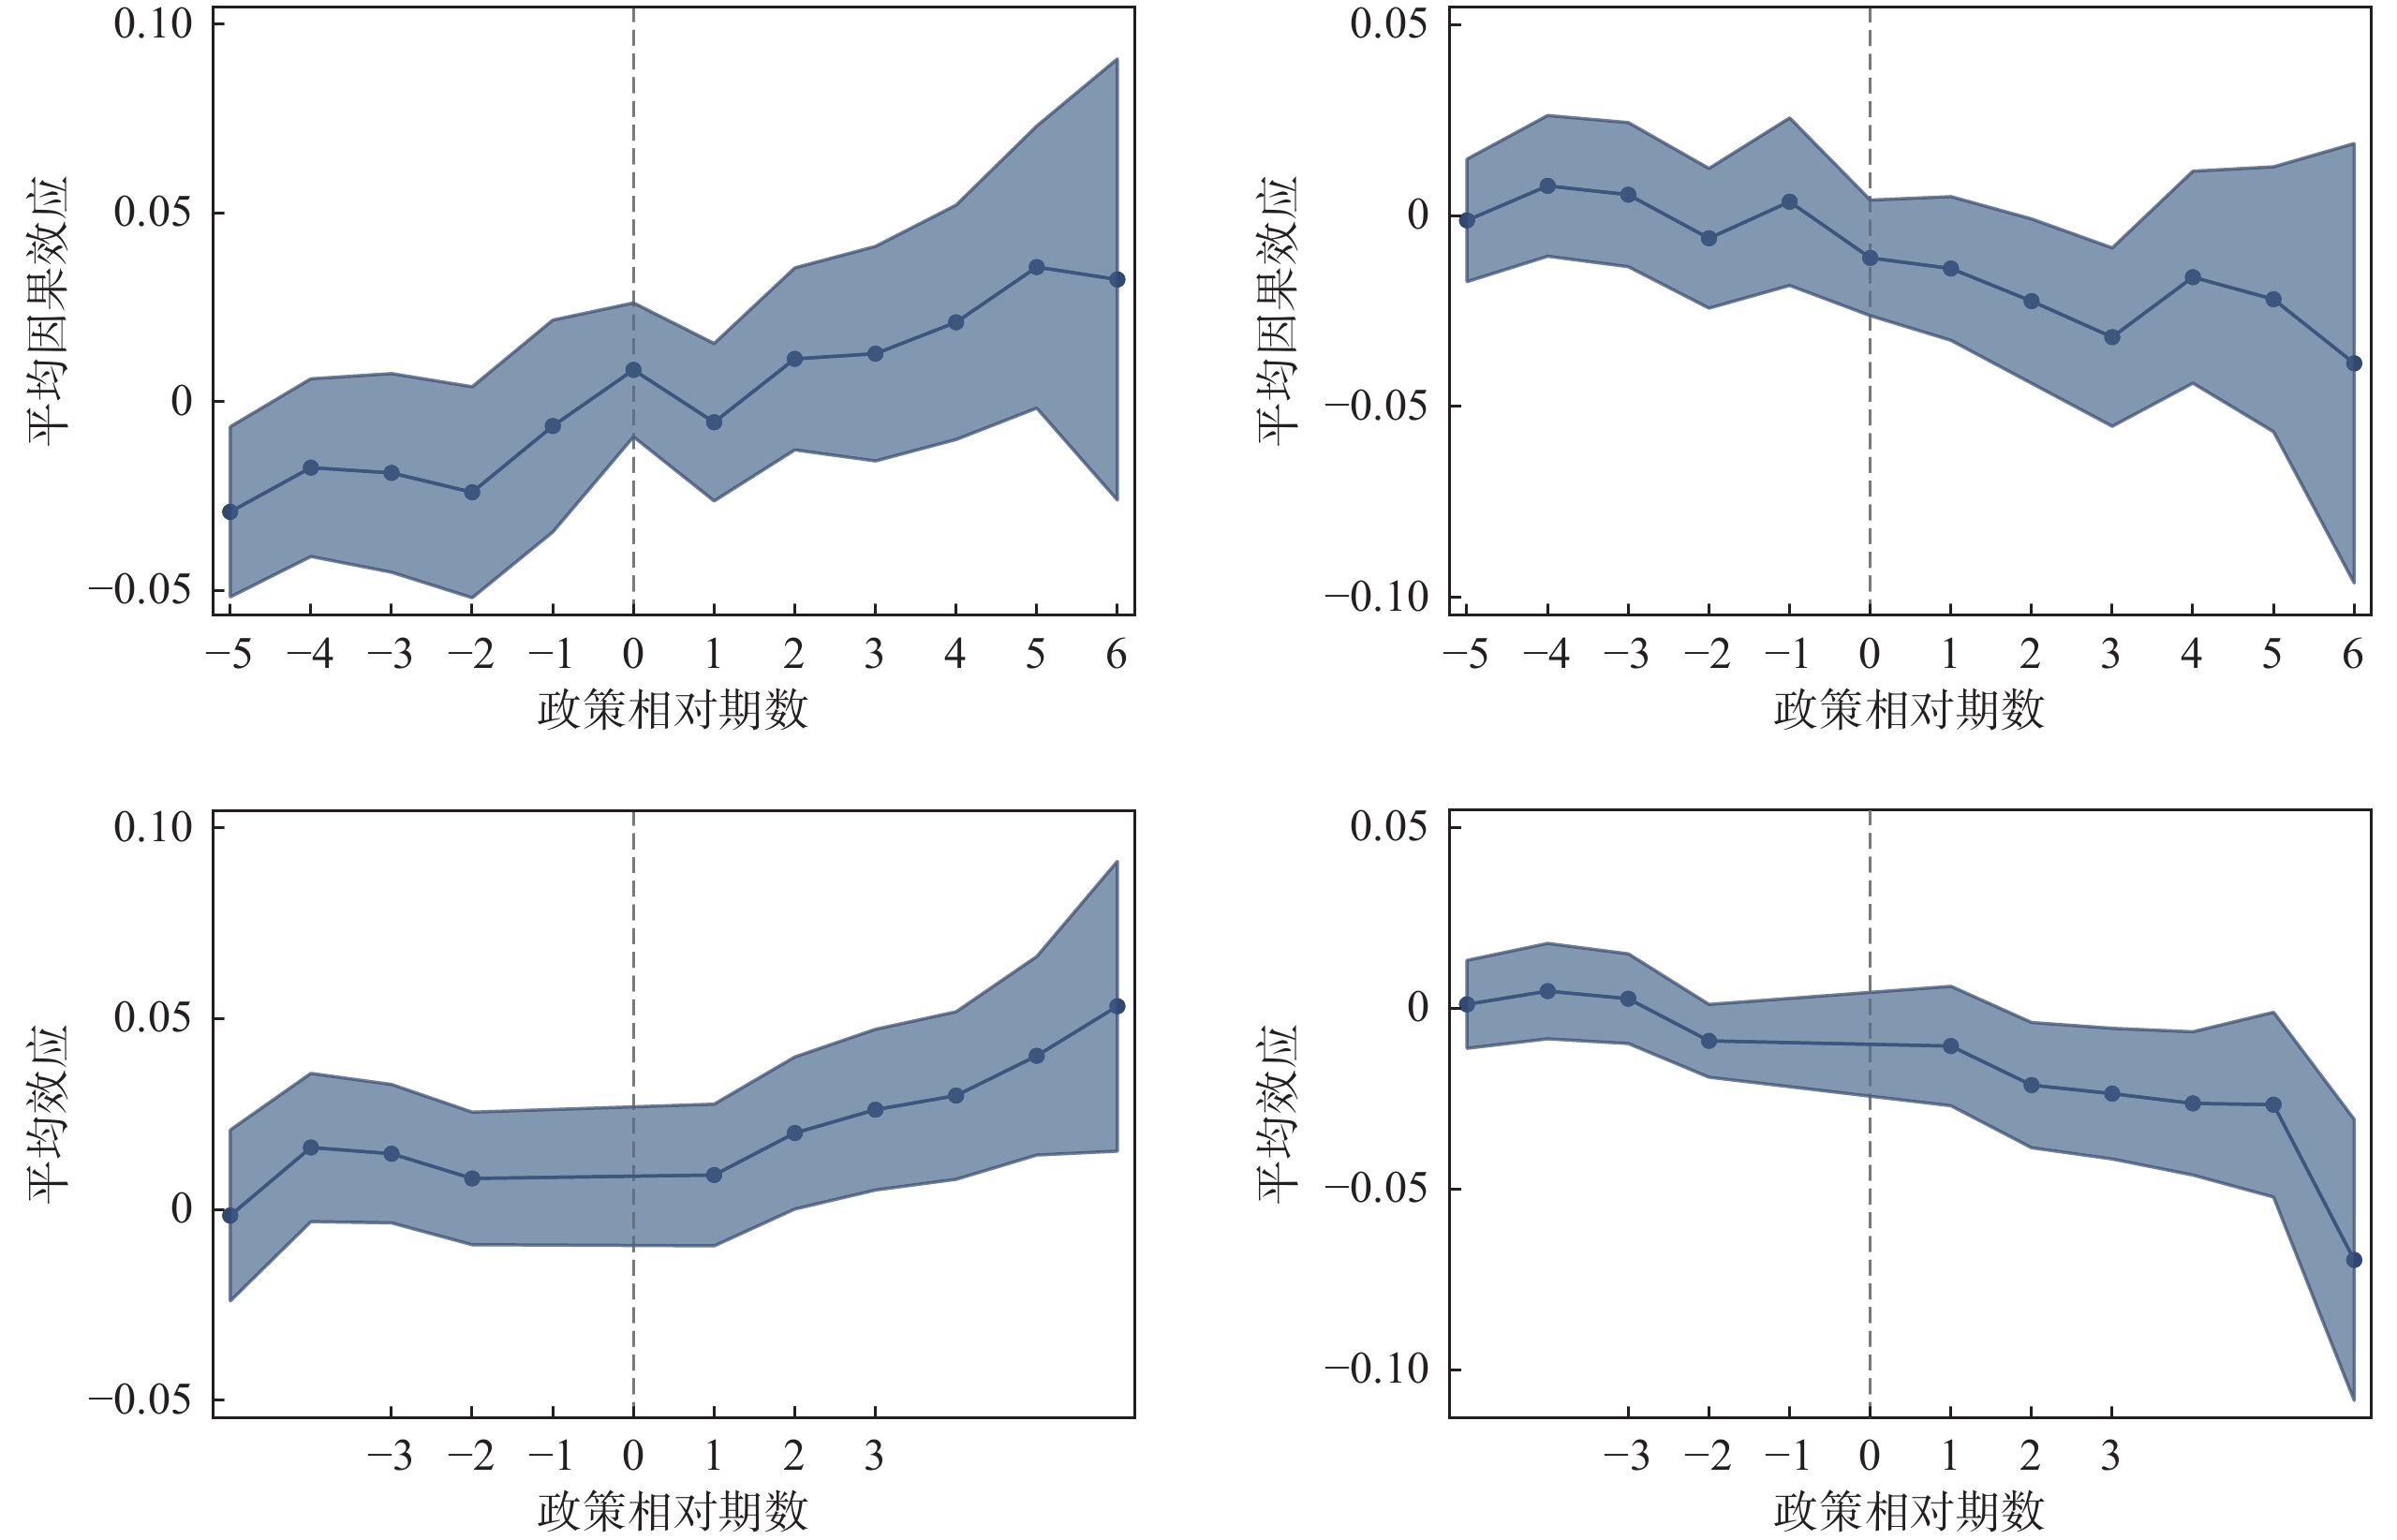
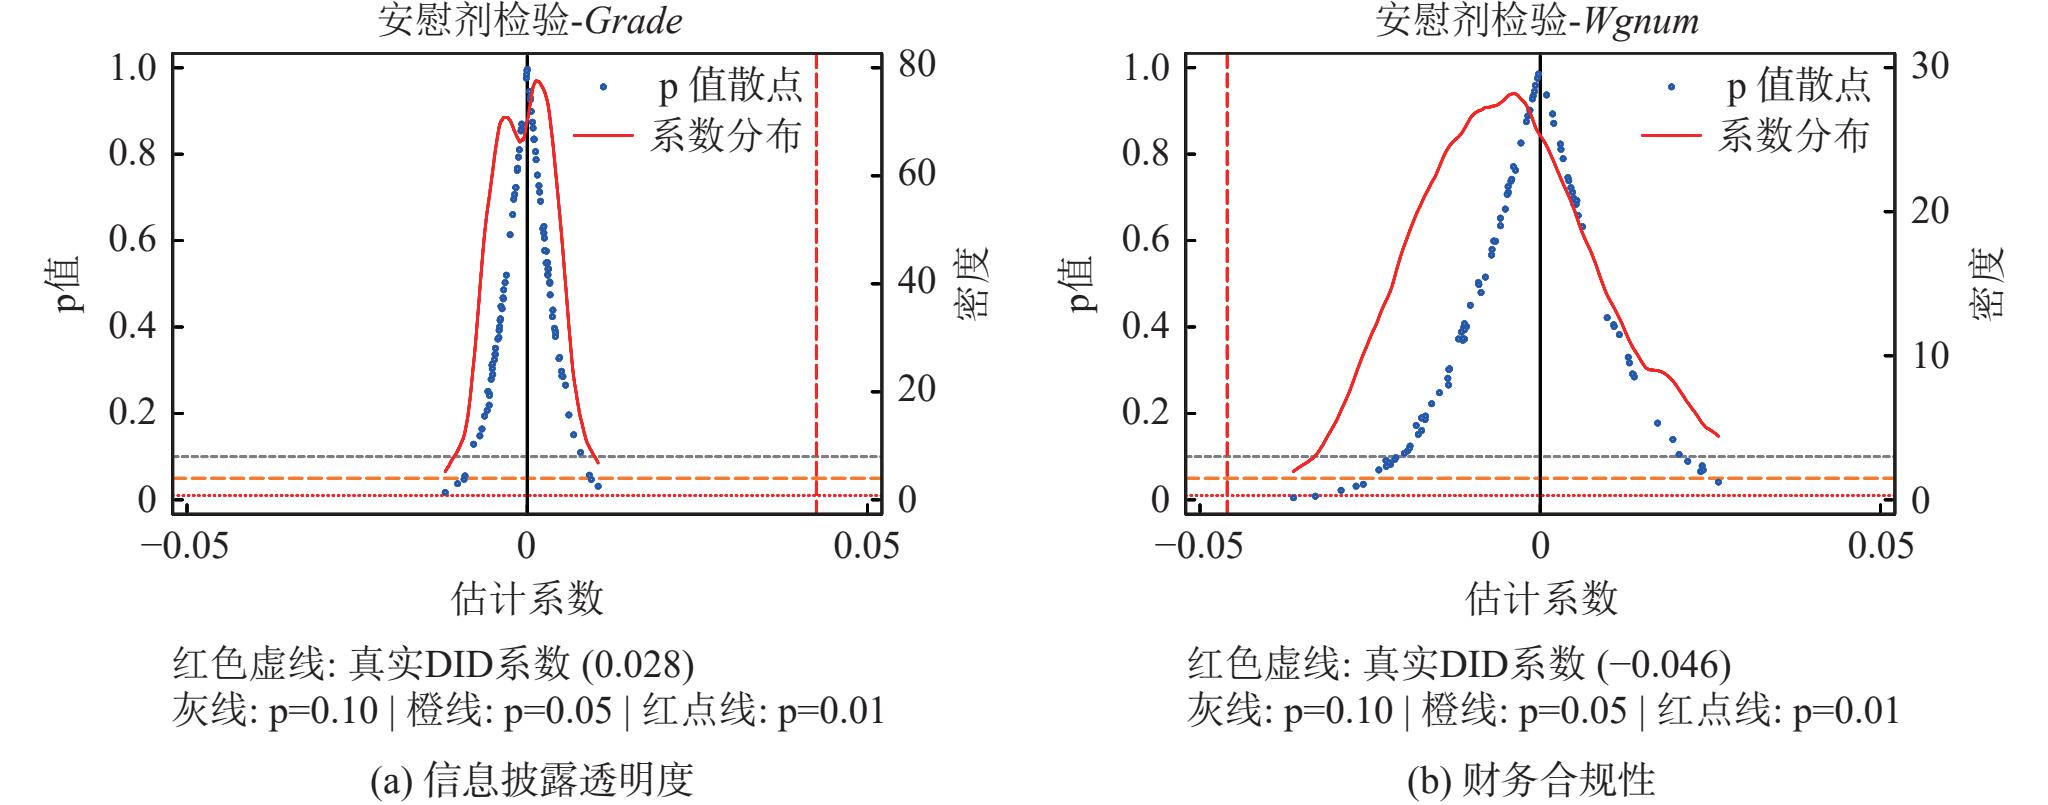
数据交易平台设立作为数据要素市场化的核心举措,对资本市场信息环境的优化效应亟需系统检验与深入剖析。本文以2007−2022年深交所A股上市公司作为研究样本,考察数据交易平台设立对企业信息披露质量的影响。研究发现,数据交易平台设立显著提升了企业信息披露质量。异质性检验表明:在外部监督层面,数据交易平台与高质量外部审计、分析师关注存在替代效应,其治理作用在非“四大”审计、分析师关注度低的企业中更显著;在信息披露专有成本层面,数据交易平台的治理效应在市场竞争强度高、研发强度高的企业中更显著;在企业自身特征层面,数据交易平台对数字化基础薄弱企业的信息披露质量提升效果更显著。经济后果检验表明,数据交易平台通过提升企业信息披露质量进一步优化企业信息环境、缓解融资约束,进而推动企业技术创新,助力企业高质量发展。研究结论不仅揭示了数据交易平台影响企业信息披露质量的异质性边界条件,证实了其在优化资本市场生态、赋能企业内部治理中的积极作用,也为我国数据要素市场建设与资本市场高质量发展的协同推进提供了经验证据与政策启示。
数据交易平台设立作为数据要素市场化的核心举措,对资本市场信息环境的优化效应亟需系统检验与深入剖析。本文以2007−2022年深交所A股上市公司作为研究样本,考察数据交易平台设立对企业信息披露质量的影响。研究发现,数据交易平台设立显著提升了企业信息披露质量。异质性检验表明:在外部监督层面,数据交易平台与高质量外部审计、分析师关注存在替代效应,其治理作用在非“四大”审计、分析师关注度低的企业中更显著;在信息披露专有成本层面,数据交易平台的治理效应在市场竞争强度高、研发强度高的企业中更显著;在企业自身特征层面,数据交易平台对数字化基础薄弱企业的信息披露质量提升效果更显著。经济后果检验表明,数据交易平台通过提升企业信息披露质量进一步优化企业信息环境、缓解融资约束,进而推动企业技术创新,助力企业高质量发展。研究结论不仅揭示了数据交易平台影响企业信息披露质量的异质性边界条件,证实了其在优化资本市场生态、赋能企业内部治理中的积极作用,也为我国数据要素市场建设与资本市场高质量发展的协同推进提供了经验证据与政策启示。

2026, 40(1): 71-91.
摘要:
政策安排对企业的盈余表现与长远发展具有重要影响,政策信息是分析师盈余预测的重要参考。本文以2007−2023年沪深A股上市公司作为研究样本,采用BERT大语言模型构建企业政策信息披露指标,考察企业政策信息披露对分析师盈余预测偏差的影响及作用机制。研究发现,企业政策信息披露显著降低了分析师盈余预测偏差,该结论经过一系列稳健性检验和内生性处理后仍然成立。机制检验发现,增加增量信息供给、降低盈余不确定性是上述抑制效应发挥作用的主要机制。异质性检验发现,当分析师私有信息获取难度较大、企业业务复杂度较高以及年报语调消极时,企业政策信息披露对分析师盈余预测偏差的抑制效应更显著。此外,同行企业的政策信息披露行为同样能够降低分析师盈余预测偏差,即上述抑制效应存在行业溢出效应。研究结论为揭示企业披露政策信息的价值效应提供了经验证据。
政策安排对企业的盈余表现与长远发展具有重要影响,政策信息是分析师盈余预测的重要参考。本文以2007−2023年沪深A股上市公司作为研究样本,采用BERT大语言模型构建企业政策信息披露指标,考察企业政策信息披露对分析师盈余预测偏差的影响及作用机制。研究发现,企业政策信息披露显著降低了分析师盈余预测偏差,该结论经过一系列稳健性检验和内生性处理后仍然成立。机制检验发现,增加增量信息供给、降低盈余不确定性是上述抑制效应发挥作用的主要机制。异质性检验发现,当分析师私有信息获取难度较大、企业业务复杂度较高以及年报语调消极时,企业政策信息披露对分析师盈余预测偏差的抑制效应更显著。此外,同行企业的政策信息披露行为同样能够降低分析师盈余预测偏差,即上述抑制效应存在行业溢出效应。研究结论为揭示企业披露政策信息的价值效应提供了经验证据。
2026, 40(1): 92-114.
摘要:
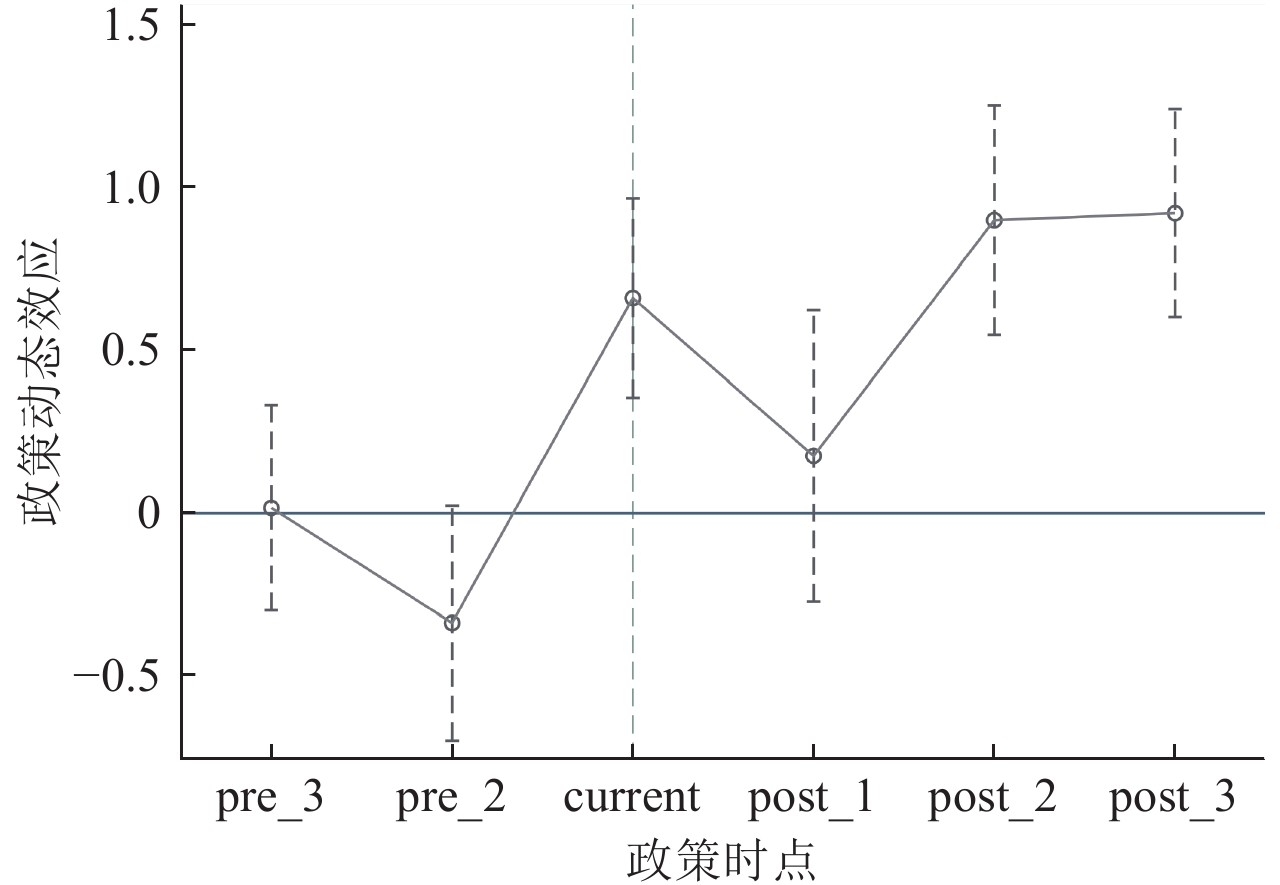
有效防范化解重大风险已成为当前理论界与实务界亟待解决的重要课题。本文从债权治理视角,以我国债委会相关政策的实施为准自然实验,选取2001−2022年A股上市公司作为研究样本,采用债务重组和债务规模作为分组变量构建双重差分模型,实证检验债委会制度对企业信用风险的治理效应及作用机制。研究发现,债委会制度能够显著降低企业信用风险,经过一系列稳健性检验后,结论依然成立。进一步研究发现,债委会制度通过缓解融资约束和降低代理成本两条渠道发挥对企业信用风险的治理作用;在信息披露质量较低和不存在银企关联的企业中,债委会制度对企业信用风险的抑制作用更显著。本文考察了债权人保护对企业信用风险的净效应,拓展并深化了债委会制度债权治理效应的相关研究,对评估法律实施效果以及完善相关法律法规具有一定的参考价值。
有效防范化解重大风险已成为当前理论界与实务界亟待解决的重要课题。本文从债权治理视角,以我国债委会相关政策的实施为准自然实验,选取2001−2022年A股上市公司作为研究样本,采用债务重组和债务规模作为分组变量构建双重差分模型,实证检验债委会制度对企业信用风险的治理效应及作用机制。研究发现,债委会制度能够显著降低企业信用风险,经过一系列稳健性检验后,结论依然成立。进一步研究发现,债委会制度通过缓解融资约束和降低代理成本两条渠道发挥对企业信用风险的治理作用;在信息披露质量较低和不存在银企关联的企业中,债委会制度对企业信用风险的抑制作用更显著。本文考察了债权人保护对企业信用风险的净效应,拓展并深化了债委会制度债权治理效应的相关研究,对评估法律实施效果以及完善相关法律法规具有一定的参考价值。



2026, 40(1): 115-135.
摘要:
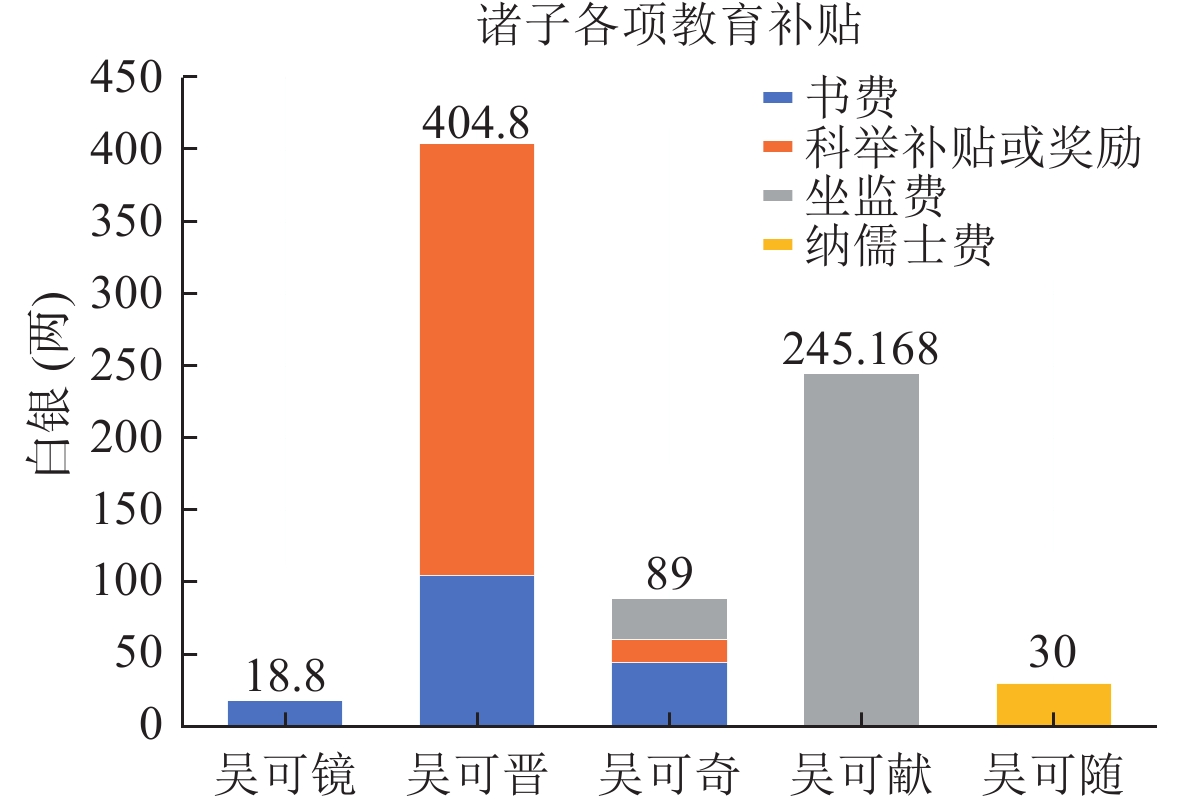
明清时期,许多商人家族在经商致富的同时重视子弟儒业,逐渐形成兼具儒、贾特征的儒商家族,其形成机制值得关注。明代徽商吴文奎家庭遗存的《万历收支银两册》中与教育相关的记载,为研究这一问题提供了重要史料。研究发现,吴文奎家庭并未将子弟教育费用简单视为日常开支,而是通过专项分拨、利息计提、余额滚存等方式,将教育经费纳入家庭资本循环,进而转化为可持续积累的教育资本,形成“账户−收益−补贴−滚存”的持续运作机制,体现了教育资金资本化的过程。教育资源的分配也并非平均展开,而是与诸子的学业能力、科举前景及家庭分工等相联系,以此优化家庭内部的贾儒分工与资源配置,形成贾儒互济的良性局面。与宗族学田、文会田等助学制度相比,吴氏个案更清晰地呈现了商人家庭内部借助账簿记录与资金核算安排教育投入的具体过程,体现了明代徽商将商业收益、教育投资与家族治理相结合的会计逻辑。该案例不仅有助于理解儒商家族的形塑过程,也可为现代家族治理与传承、儒家伦理中的理性因素探讨以及同时期中西商人家庭账簿实践的比较提供微观视角。
明清时期,许多商人家族在经商致富的同时重视子弟儒业,逐渐形成兼具儒、贾特征的儒商家族,其形成机制值得关注。明代徽商吴文奎家庭遗存的《万历收支银两册》中与教育相关的记载,为研究这一问题提供了重要史料。研究发现,吴文奎家庭并未将子弟教育费用简单视为日常开支,而是通过专项分拨、利息计提、余额滚存等方式,将教育经费纳入家庭资本循环,进而转化为可持续积累的教育资本,形成“账户−收益−补贴−滚存”的持续运作机制,体现了教育资金资本化的过程。教育资源的分配也并非平均展开,而是与诸子的学业能力、科举前景及家庭分工等相联系,以此优化家庭内部的贾儒分工与资源配置,形成贾儒互济的良性局面。与宗族学田、文会田等助学制度相比,吴氏个案更清晰地呈现了商人家庭内部借助账簿记录与资金核算安排教育投入的具体过程,体现了明代徽商将商业收益、教育投资与家族治理相结合的会计逻辑。该案例不仅有助于理解儒商家族的形塑过程,也可为现代家族治理与传承、儒家伦理中的理性因素探讨以及同时期中西商人家庭账簿实践的比较提供微观视角。

2026, 40(1): 136-159.
摘要:
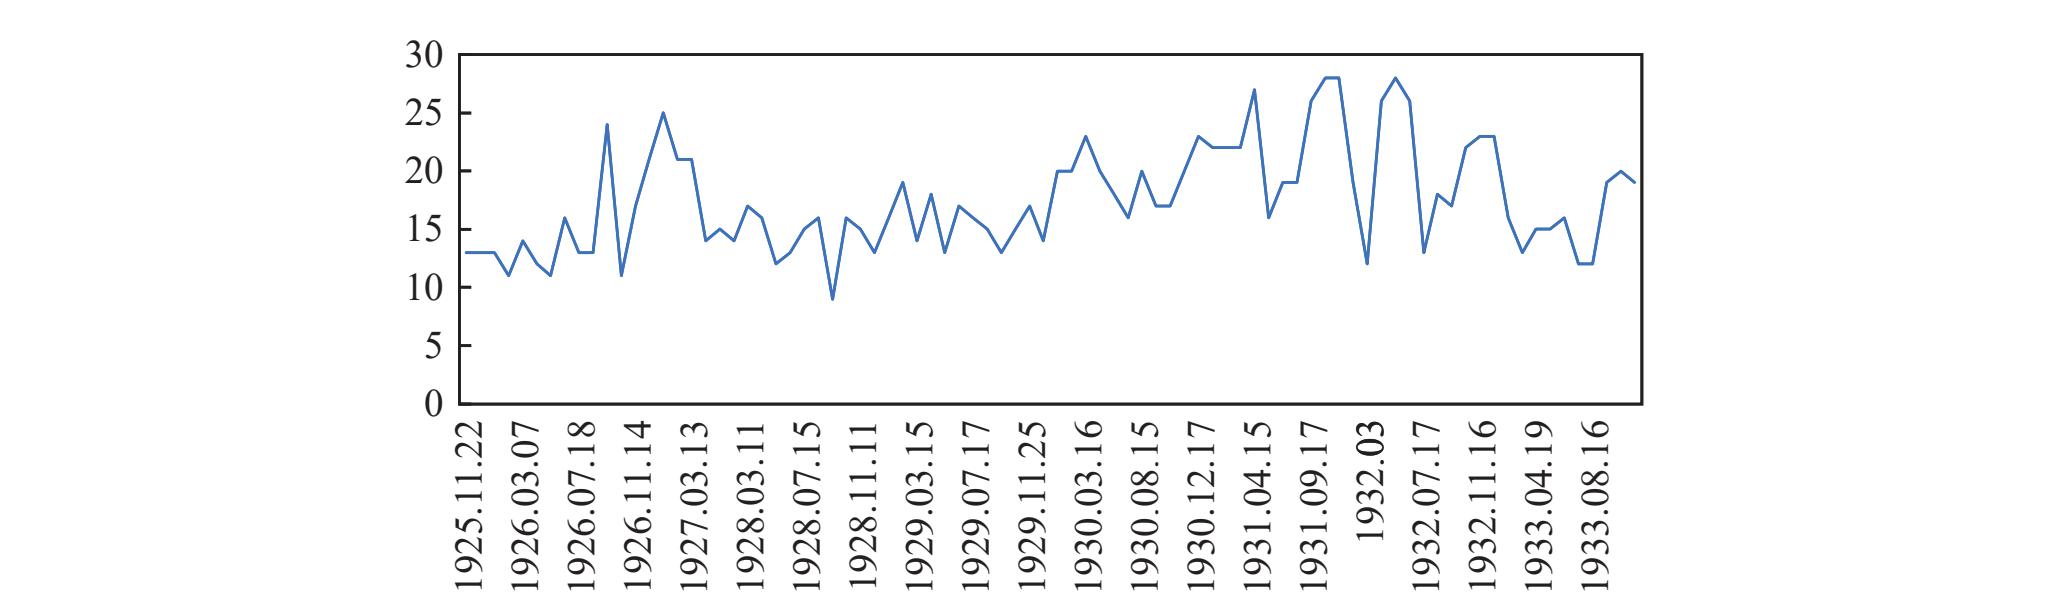
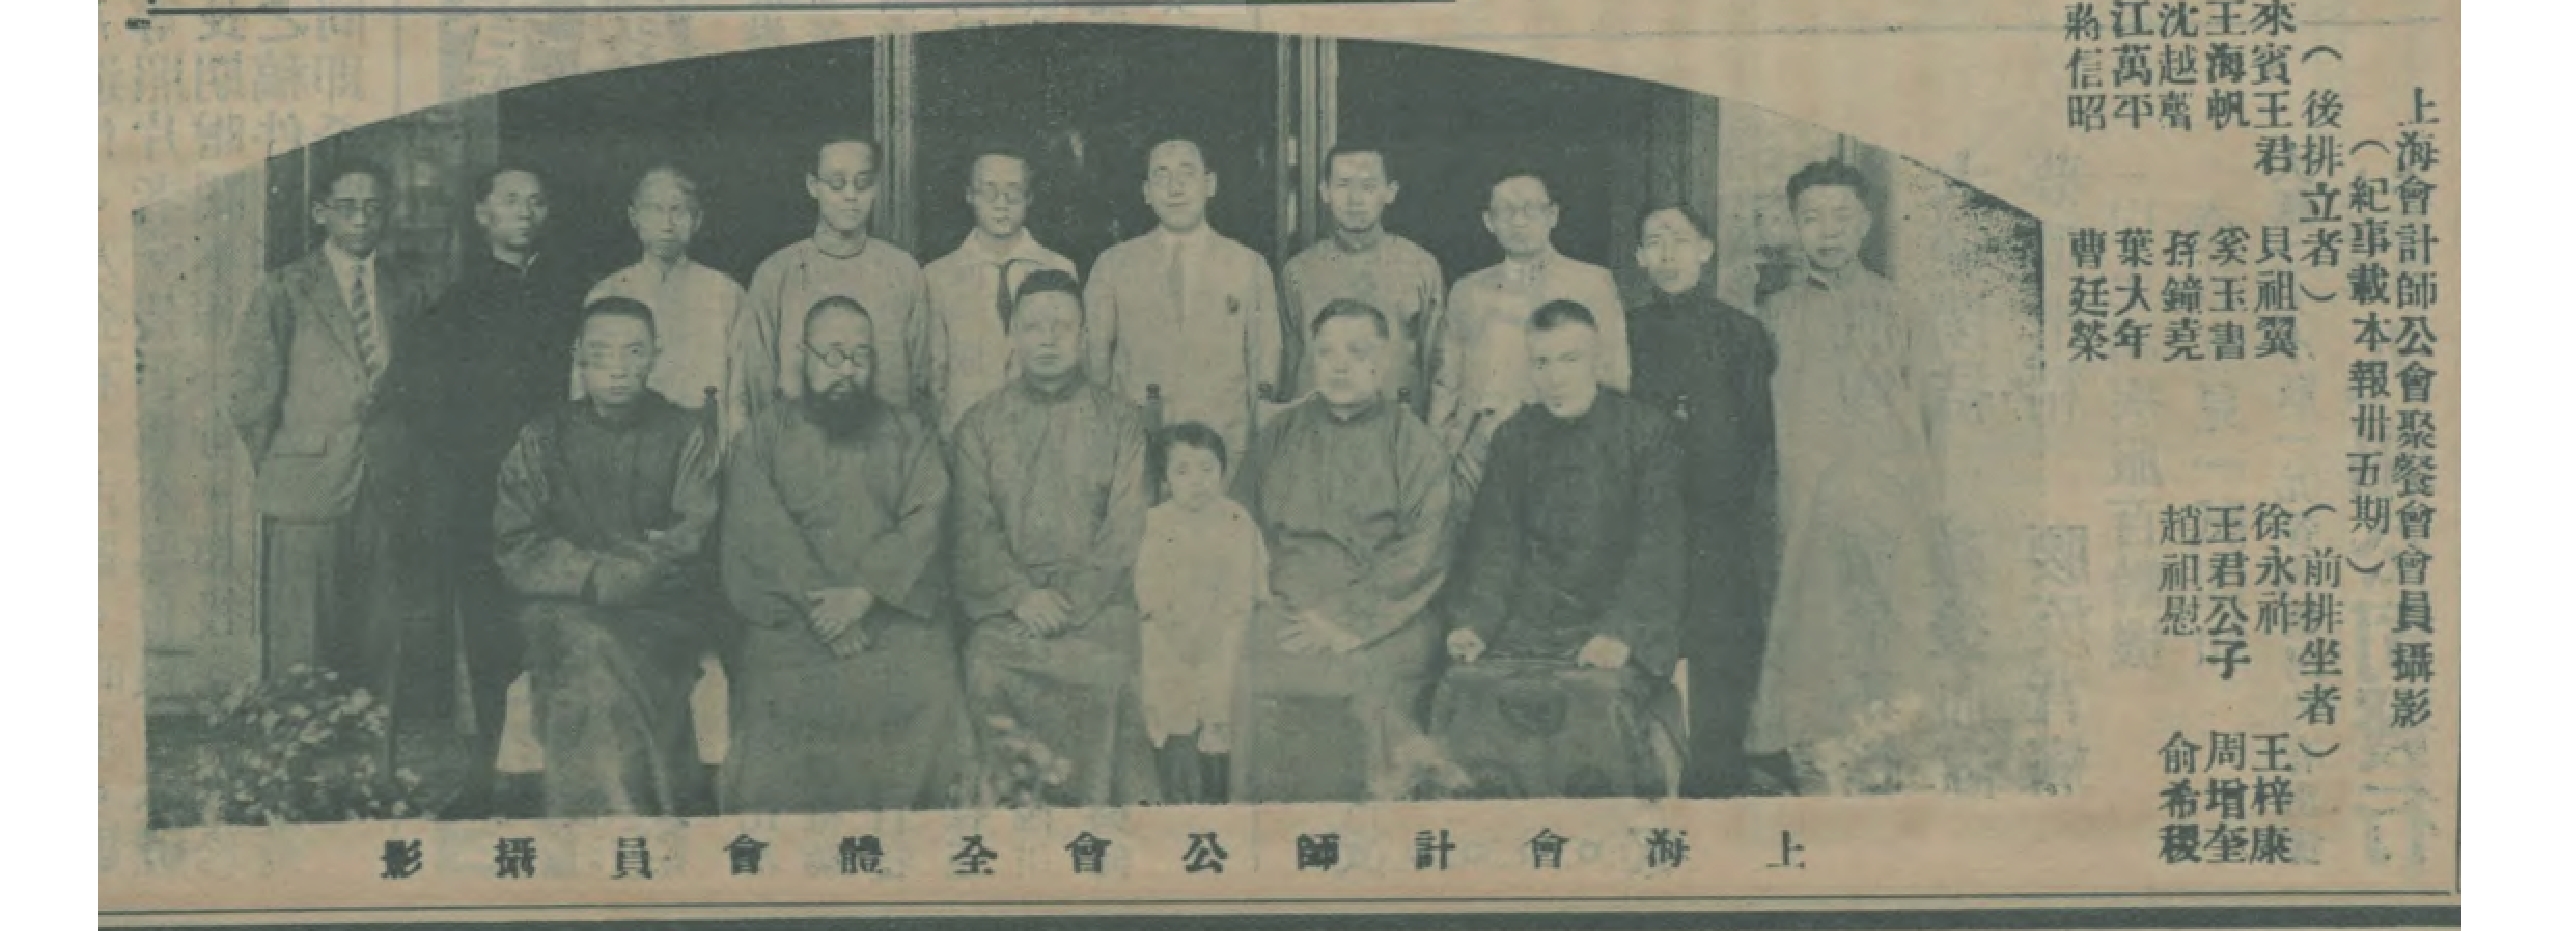
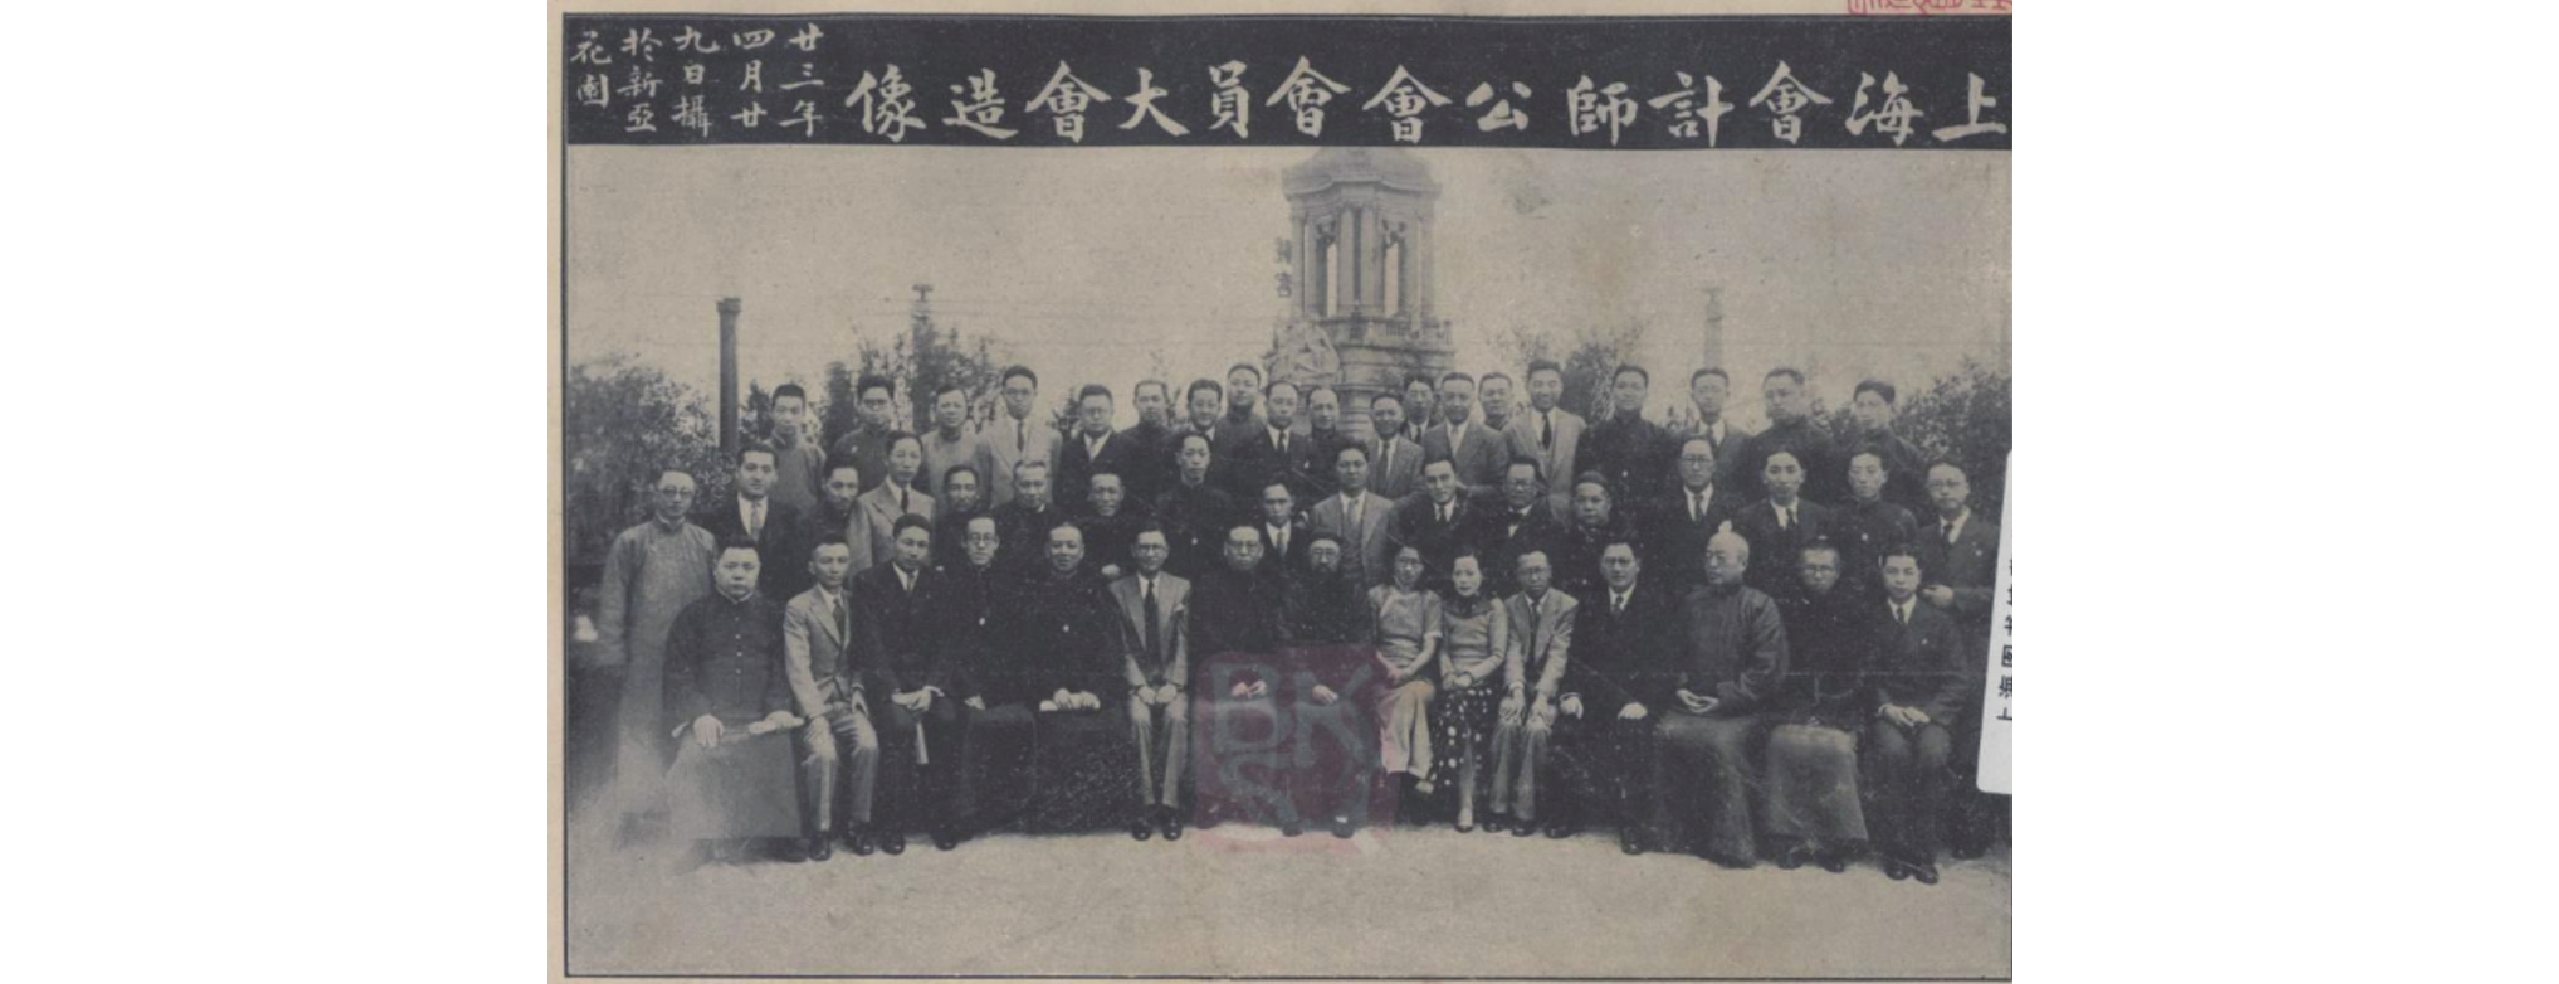
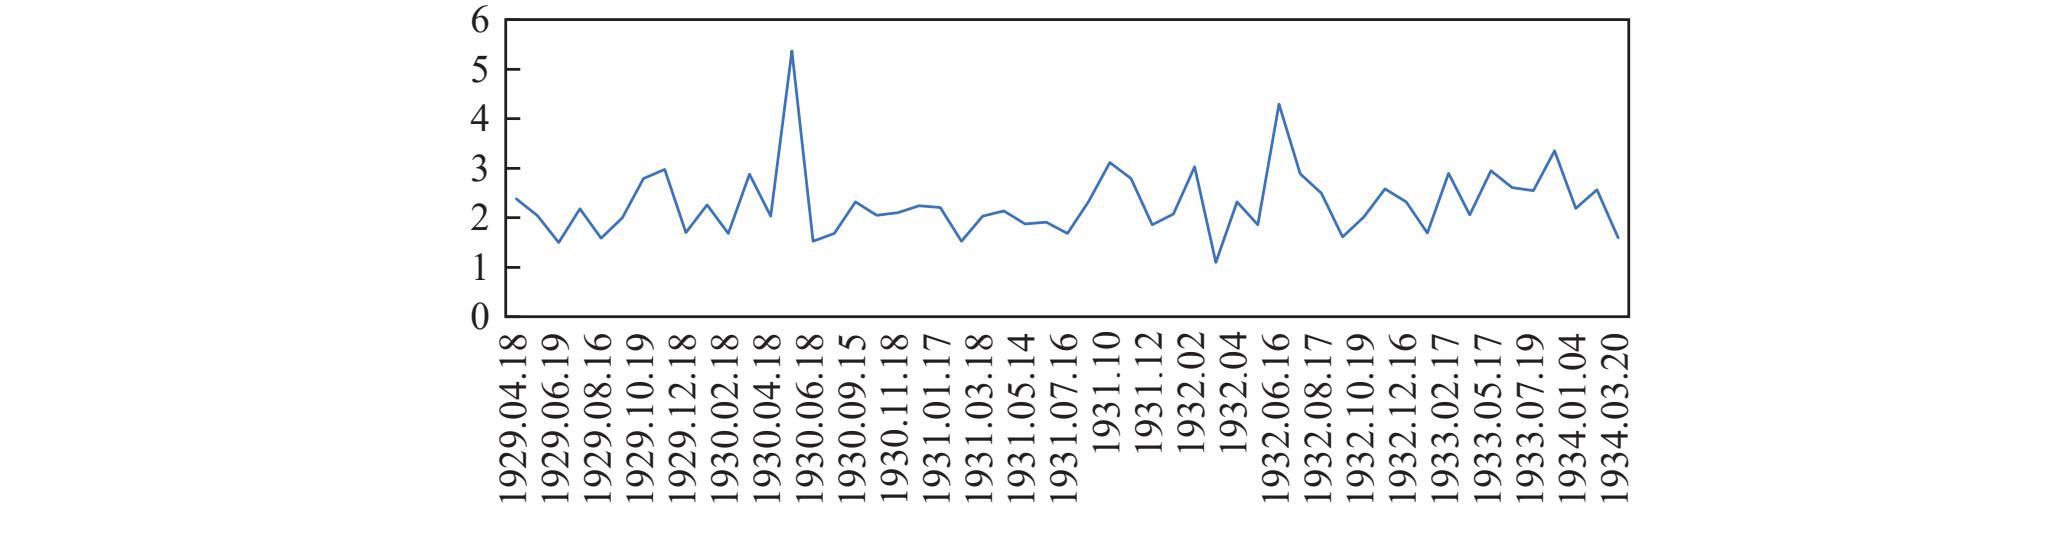
从各自独立执业到职业化与团体化,是注册会计师行业早期发展的重要脉络。上海会计师聚餐会作为这一进程中的重要载体,是沪上会计师依托社会关系网络结成的同业交流组织,其以《会计师聚餐会办法》为基础开展活动,旨在通过联络感情、交换知识、研究学术,凝聚行业共识、推动业务发展。聚餐会虽组织松散,却为从业者从分散执业走向集体认同提供了社交空间。每月举办的聚餐会将会计师更紧密地联系在一起,为形塑具有共同职业利益的团体提供了平台。1925−1934年,参与聚餐的会计师平均人数从16人增长至18人,买单模式从每次2人轮流做东转变为AA制,体现了聚餐会由少数会计师主导的私人交往逐步演变为集体共担的公共机制。研究发现,聚餐会作为上海会计师公会组织运行体系的重要组成部分,以常态化的社交机制推动了会计师从单独执业的个体逐渐凝聚为具有共同职业认同与利益诉求的职业团体,从而在密切联系会计师、共享知识等方面发挥了重要的纽带作用。
从各自独立执业到职业化与团体化,是注册会计师行业早期发展的重要脉络。上海会计师聚餐会作为这一进程中的重要载体,是沪上会计师依托社会关系网络结成的同业交流组织,其以《会计师聚餐会办法》为基础开展活动,旨在通过联络感情、交换知识、研究学术,凝聚行业共识、推动业务发展。聚餐会虽组织松散,却为从业者从分散执业走向集体认同提供了社交空间。每月举办的聚餐会将会计师更紧密地联系在一起,为形塑具有共同职业利益的团体提供了平台。1925−1934年,参与聚餐的会计师平均人数从16人增长至18人,买单模式从每次2人轮流做东转变为AA制,体现了聚餐会由少数会计师主导的私人交往逐步演变为集体共担的公共机制。研究发现,聚餐会作为上海会计师公会组织运行体系的重要组成部分,以常态化的社交机制推动了会计师从单独执业的个体逐渐凝聚为具有共同职业认同与利益诉求的职业团体,从而在密切联系会计师、共享知识等方面发挥了重要的纽带作用。
 Email alert
 RSS
