




-
上海作为近代中国最早开埠的城市之一,是中西文化深度交汇与融合的核心区域。依托这一独特的地缘与文化优势,发源于西方的注册会计师
1 职业随西方资本输入上海,进而传入近代中国市场。然而,华商与外商的经济纠纷往往需要注册会计师在会审公廨当庭作证,外国注册会计师不仅垄断了上海会审公廨的鉴证服务业务,还倾向于维护外商利益。为夺回中国人在会计审计领域的“利权”,一批曾在西方或日本留学期间研习国外注册会计师制度的中国知识分子,积极向政府呈文建言,呼吁建立本土注册会计师职业体系与行业制度。1918年,留日归国学者谢霖呈文北洋政府农商部、财政部,获批领取第1号执业证书,自此,注册会计师这一新兴职业在近代中国落地发展。尽管谢霖在领取执业证书后于北京、天津执业,但近代中国注册会计师行业的整体发展仍以上海为中心,上海成为近代中国注册会计师的主要聚集地。1924年7月4日,徐永祚、谢霖、顾宪成等16位会计师在上海一枝香饭店聚餐,商讨建立同业组织,“议定会名为上海会计师公会,先设筹备处,公推筹备员”,
2 并着手起草同业规约。1925年3月,中华民国上海会计师公会(以下简称:上海会计师公会)正式成立。公会成立后,在规范会计师执业行为方面做出表率,引导各地会计师公会与政府加强互动,助力注册会计师行业法规体系逐步建立与完善。在“全国会计师协会”长期缺位的情况下,上海会计师公会实际上承担了全国性的行业协调职责。学界已对上海会计师公会的历史及社会作用展开了较为丰富的研究。魏文享(2006)认为上海会计师公会在提升会计师社会地位、拓宽会计师执业范围以及规范会计师兼职行为等方面发挥了积极作用。林美莉(2006)、徐小群(2007)、喻梅(2011)、喻梅(2015)、喻梅(2016)等从上海会计师公会与政府的互动关系展开分析。徐小群(2007)认为,上海会计师公会与政府之间存在对抗与合作兼有、制衡与互补并存的共生机制,国家与自由职业者相互依赖以维护自身合法性,双方权利边界不断被重新界定,最终形成相互制衡的关系。江文君(2020)研究上海会计师公会与政府的互动,并关注到上海会计师的聚餐会。郭道扬(2023)梳理了上海会计师公会的创立初衷,阐释了公会依托《上海中华民国会计师公会章程》对公会自身与从业者执业行为作出全面、系统的约束,并推动各地会计师公会于1933年底联合组建“全国会计师协会”的发展历程。
关于近代中国会计师个体的研究,宋雅仙(2008)通过系统梳理潘序伦的业务实践与职业思想,证实其在促进中国注册会计师职业演进过程中发挥了重要引领作用。李相森(2021)从宣传会计师审计职能、探索会计审计工作程序、提倡并参与公团审计和改良中式簿记四个方面总结了徐永祚对近代中国会计行业发展的重要贡献。
综上,当前无论是基于上海会计师公会还是精英会计师个体的研究,均未涉及近代中国会计师如何建立与加强同业关系。关于同时期其他群体聚餐会,张守广(2007)以20世纪三四十年代重庆、香港金融实业界的星五聚餐会为研究对象,认为聚餐会受到这些地区企业家重视的原因在于:“聚餐实际上是为参加聚餐的代表提供了定期个别交流的机会,通过聚餐时的个别交流,参加者既可‘互相联络,密切合作’,又能‘交换各人的经验和见解,来共同谋取一般工商业的改进及发展’”。刘肖琴(2021)考察了民国时期北京文人从聚餐会到组建新月社及新月社俱乐部的过程。
上述各类聚餐会在举办宗旨、参与主体、组织演变过程等方面均与本文研究的注册会计师职业团体聚餐会存在较大差异。鉴于此,本文收集《上海中华民国会计师公会年报》(1926、1929、1930)、《上海会计师公会会刊》(1930−1938)及《国闻画报》(1928年第34期、第38期)中较少被学者关注的上海会计师聚餐会相关史料,系统梳理上海会计师聚餐会的发展脉络,以全面呈现近代中国注册会计师依托聚餐会拓展社交网络、深化合作关系、促进知识交流、构建紧密职业团体的完整过程。
余文结构安排如下:首先,分析上海会计师聚餐会的运行机理及聚餐模式的演变(1925−1934年);其次,梳理会计师在聚餐会中商讨的事项,并分析其在上海会计师公会正式议事程序外所发挥的作用;最后,归纳结论并提出启示。
-
自1918年6月谢霖领取北洋政府农商部颁发的执业证书,至1925年3月,24位上海会计师经与北洋政府多次斡旋磋商,成功组建近代中国首个注册会计师职业团体——上海会计师公会;同年10月组建会计师聚餐会,并于11月22日举办首次聚餐活动。1927年3月,国民政府对上海会计师公会实施改组,聚餐会随之暂停数月,经修订相关章程后于1927年12月恢复举办。本文以公会改组为时间节点,将聚餐记录划分为两个阶段:第一阶段为1925年11月22日−1927年3月13日,共记录17次聚餐;第二阶段为1927年12月4日−1934年3月20日,共记录72次聚餐。受现存史料限制,改组后第48−50次的聚餐记录缺失及1934年3月后公会会刊中不再公布聚餐记录,因此第二阶段实际有效记录为69次聚餐,本文最终得到十年间共计86次聚餐资料。
-
《上海中华民国会计师公会章程》第三条明确,公会宗旨为“联络感情交换知识,图谋会计师地位及信用之向上,促进吾国经济事业之健全发达”。
3 那么,公会以何种方式联络会员、交换知识?发起人徐永祚等会计师认为:“吾业公会之设,瞬逾半载,同仁等仅相晤于会议之顷,就事敷词,事决而退。匆匆晷刻,未遑乐共盘桓,落落襟期。太觉了无兴趣。揆诸会章第三条联络感情交换知识之宗旨,不无遗憾。永祚等爰特发起聚餐之会。藉聊同业之欢。”4 并进一步强调“聚餐会者,并非徒联欢且得随意发表感想,讨论疑问。盖所以实行会章联络感情、交换智识之规定也”。5 因此,《会计师聚餐会办法》明确了聚餐会举办“以实践联络全业感情、交换知识、研究学术,以期全业间有一致之精神,业务得充分之发展为目的”。6 由此可见,聚餐会是上海会计师公会依据章程设立的常态化同业交流机制,每月定期举办。作为公会职能的延伸,该机制旨在通过轻松的氛围,密切联络会员、促进行业信息与执业经验的传播共享。如前文所述,上海会计师公会的发起与筹备也源自一次会计师聚餐。可见,聚餐既是上海会计师公会职业共同体生成的起点,也是维系同业关系、凝聚组织认同的机制。会计师如何加入聚餐会?一是需持有政府颁发的执业证书,且为上海会计师公会会员;二是遵循自愿原则,即公会不强制要求会员加入聚餐会。上海会计师公会作为法定职业团体,以政府核发的会计师执照为硬性入会门槛,本质上属于具备准入限制的封闭性组织。
7 而聚餐会作为公会框架下的非正式交流机制,弱化了执业资格的限制,面向持证会计师、执业预备人员及行业相关人士开放,具备与公会截然不同的开放性特征。聚餐会每月举办一次,通常当次预告下次举办的时间与地点;若遇变动,则由干事另行通知。第一阶段(1925年11月−1927年3月)聚餐会实行会员引荐制,新会计师需由聚餐会会员邀请方可入会;第二阶段(1927年12月−1934年3月)取消了该规定。相较于具有严格入会门槛的会计师公会,聚餐会几乎没有参与限制。既然入会手续较为简便,那么退会是否同样容易?根据历次会计师聚餐记录,潘序伦、陈日平等会计师曾因需赴外地执业而申请短暂退会,王雨生、袁环、李文杰、曹颂平等会计师曾因“丁忧”“守制”申请短暂退会,熊宝荪、钱乃澄则因事务繁忙申请退会。上述人员日后均可根据个人意愿重新申请入会。此外,《会计师聚餐会办法》第七条规定:“会员得随时出会,但已缴各费不得要求发还。又会员预缴费用业已用罄而并不续缴者即撤销其会员资格。”
8 办法要求会员入会时预缴10洋元,无故缺席者仍需承担摊派费用,一旦累计摊派费用达预缴金额后,视同自动退会。由此可见,上海会计师聚餐会是依托《会计师聚餐会办法》及沪上会计师社会关系网络形成的非正式、松散型组织。 -
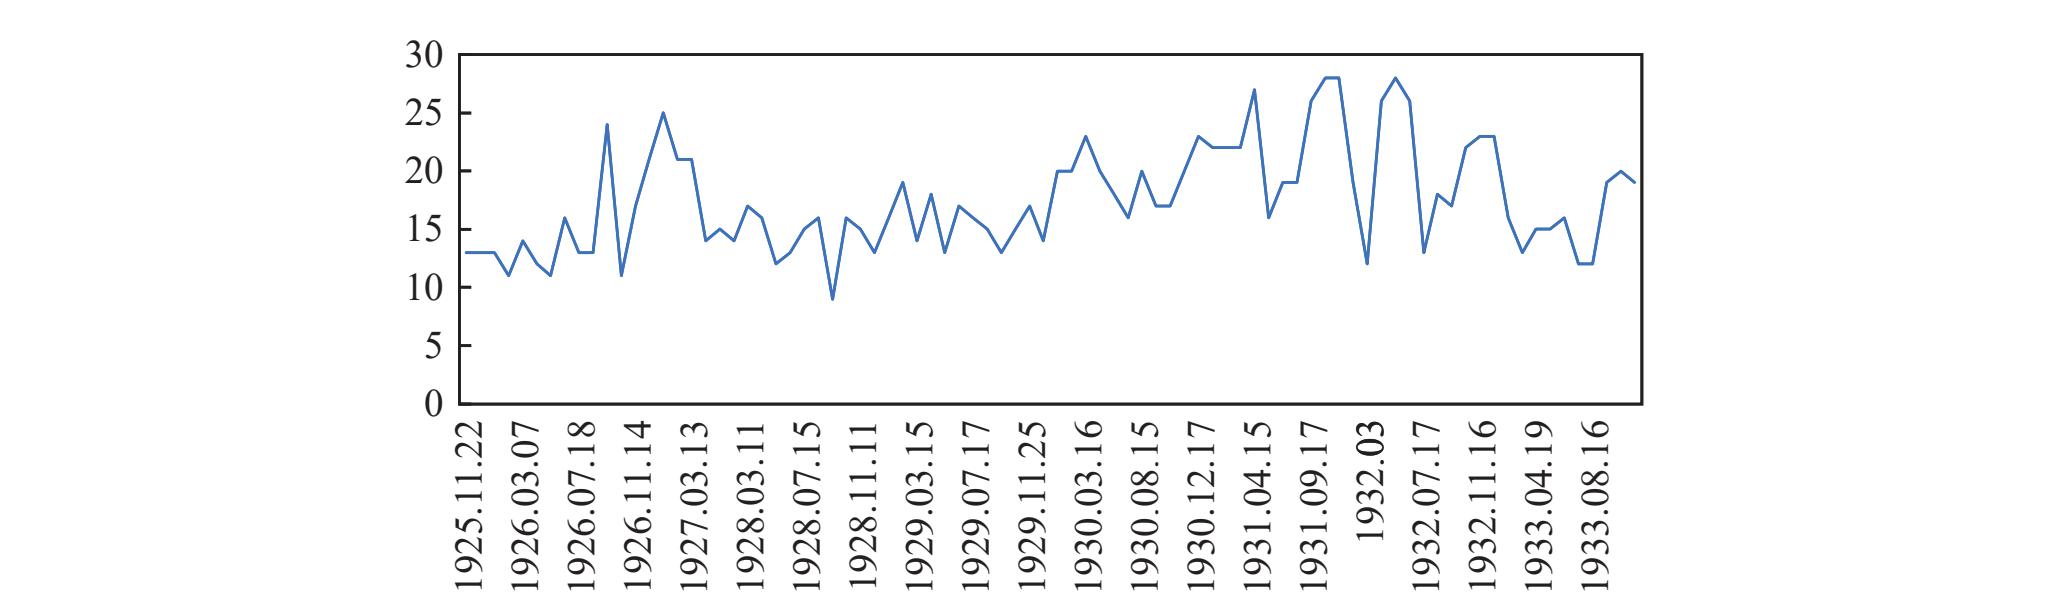
图1统计了84次聚餐会的参与人数,
9 横轴为聚餐会举办日期,纵轴为出席人数。统计口径为当次出席聚餐会的会员人数,非聚餐会会员的出席会计师未计入参与人数,而计入来宾人数。因此,每次实际参与聚餐的会计师人数会比本文统计的会员人数稍多,单次误差区间为1−6人。
图 1 1925−1934年聚餐会出席会员人数
图1展示了1925年11月22日−1934年3月20日上海会计师聚餐会会员每次参与聚餐人数的变化。随着时间的推移,参与聚餐的会员数在十年间呈平缓增加趋势。第一阶段(1925年11月22日−1927年3月13日)每次聚餐平均有16人参与,第二阶段(1927年12月4日−1934年3月20日)平均有18人参与。结合上海会计师公会会员数据来看,1925年上海会计师公会在沪会员14人,所有会计师均参与聚餐会;1934年至少有51人
10 在沪,但平均仅有35%的会计师出席聚餐会,会计师参与聚餐的比率明显下降。一方面,参与聚餐的会计师人数呈增加趋势,原因在于上海会计师公会会员人数逐年增加,使得聚餐会参与者的基数逐年扩大;另一方面,由于聚餐会是一个可自由入退会的松散组织,从统计数据来看,参与聚餐的会计师人数呈缓慢增长趋势。值得注意的是,这一时期,日本侵华加剧,民族危机日益深重,在1932年“一•二八”事变中,十九路军在沪奋力抵抗日军侵略,战事紧迫、社会动荡,也是导致参与聚餐的会计师比例明显下降的重要原因。 -
根据历次聚餐会记录,在实际举办的聚餐会中,先后共有103位会计师参与,每次聚餐平均有17位会员出席。哪些会计师高频参与了聚餐会?参与聚餐的会计师在两阶段是否存在明显区别?本文梳理了记录中每次聚餐会的会计师出席名单,并筛选出总出席率在20%以上的会计师名单,如表1所示。
表 1 会计师聚餐会出席次数及出席率(1925−1934年)
会计师 第一阶段 出席率 第二阶段 出席率 合计 总出席率 王海帆 16 94% 64 96% 80 95% 贝祖翼 16 94% 63 94% 79 94% 叶大年 15 88% 57 85% 72 86% 赵祖慰 16 94% 50 75% 66 79% 笪耀先 6 35% 49 73% 55 65% 许超 0 0 52 78% 52 62% 徐广德 16 94% 36 54% 52 62% 江万平 3 18% 47 70% 50 60% 徐永祚 15 88% 34 51% 49 58% 孙钟尧 4 24% 45 67% 49 58% 王梓康 2 12% 42 63% 44 52% 陈銮清 0 0 42 63% 42 50% 奚玉书 0 0 41 61% 41 49% 陈日平 12 71% 28 42% 40 48% 金宗城 0 0 35 52% 35 42% 王孝通 0 0 32 48% 32 38% 陈述昆 0 0 28 42% 28 33% 潘序伦 8 47% 19 28% 27 32% 席德耀 0 0 25 37% 25 30% 李文杰 0 0 25 37% 25 30% 潘兆邦 0 0 23 34% 23 27% 陆兆祚 0 0 23 34% 23 27% 陈学濂 0 0 23 34% 23 27% 李澂 4 24% 18 27% 22 26% 俞希稷 14 82% 7 10% 21 25% 吴松龄 0 0 21 31% 21 25% 沈越声 4 24% 17 25% 21 25% 谢春溥 0 0 19 28% 19 23% 周增奎 17 100% 1 1% 18 21% 表1的数据显示,王海帆的总出席率最高,达95%。作为创会初期便深度介入会务的核心人物,在聚餐会改组后,他当选为负责记录聚餐详情的干事,出席率由第一阶段的94%上升至第二阶段的96%。总出席率位列第二的是聚餐会另一位干事贝祖翼,因其需要负责每次聚餐的联络事务,出席率高达94%。其后是叶大年和赵祖慰,总出席率分别为86%和79%。这四位会计师作为聚餐会的元老级会员,在聚餐会举办的十年间积极参与,尤其是王海帆和贝祖翼作为聚餐会干事,勤勉尽责地组织并保障聚餐会顺利运行,详细记录每次聚餐会出席人员、缺席人员、聚餐费支出及分摊情况。然而,当时沪上知名的四家会计师事务所合伙人,潘序伦、徐永祚、谢霖、奚玉书的出席率分别为32%、58%、11%、49%,其出席率整体偏低的主要原因在于:作为本地著名会计师事务所的合伙人,承接的业务量较大,无暇每月参与聚餐会。进一步比对四位会计师的执业轨迹可见:潘序伦经常在沪外执业,无法按时参加聚餐会;谢霖虽是上海会计师公会的发起人之一,1928年其执业地从京津转为江浙沪后,才开始参与上海会计师聚餐会;奚玉书作为近代中国注册会计师界的后起之秀,在聚餐会第二阶段的参与率达61%。
在举办聚餐会的这些年里,参与聚餐的核心成员是否发生了明显变化?本文整理了两阶段出席率排名前20位的会计师名单(表2),并比较了两阶段前20位的名单,发现仅有8人重合(王海帆、贝祖翼、叶大年、赵祖慰、徐广德、徐永祚、陈日平、笪耀先)。作为聚餐会举办近十年的核心参与人,他们不仅保障了聚餐会按月常态化举办,还借助自身社会关系网络,吸引更多新晋会计师加入。
表 2 聚餐会出席率前20名会计师
排名 第一阶段 第二阶段 会计师 出席率 会计师 出席率 1 周增奎 100% 王海帆 96% 2 王海帆 94% 贝祖翼 94% 3 贝祖翼 94% 叶大年 85% 4 赵祖慰 94% 许超 78% 5 徐广德 94% 赵祖慰 75% 6 叶大年 88% 笪耀先 73% 7 徐永祚 88% 江万平 70% 8 俞希稷 82% 孙钟尧 67% 9 熊宝荪 76% 王梓康 63% 10 董维城 76% 陈銮清 63% 11 陈日平 71% 奚玉书 61% 12 闻亦有 71% 徐广德 54% 13 沈家桢 53% 金宗城 52% 14 吴慧荣 53% 徐永祚 51% 15 潘序伦 47% 王孝通 48% 16 童诗闻 47% 陈日平 42% 17 曹廷荣 41% 陈述昆 42% 18 陈景新 41% 席德耀 37% 19 吕骥蒙 41% 李文杰 37% 20 笪耀先 35% 陆兆祚 34% 两阶段参与率排名前20的人员中,仅有40%的重合度,表明核心参与群体存在较大差异。作为上海会计师聚餐会的发起人,徐永祚、熊宝荪、闻亦有、贝祖翼四位会计师在聚餐会第一阶段的参与率均进入了前12名,他们身体力行地推动了同业联络。随着日本侵华战事日趋紧张,聚餐会的外部环境逐渐恶化,同时上海会计师行业也发生剧烈变化:部分会计师不再执业而转任政府官员,如俞希稷、周增奎、潘序伦;个别会计师因受行业惩戒丧失执业资格,如童诗闻;更多新晋会计师因政府逐步放宽会计师注册准入条件而进入行业。尽管参与聚餐的会计师变动较大,但举办聚餐会的宗旨始终未变,特别是在聚餐会干事的努力下,聚餐费用的记录与分摊机制、财务信息公开机制日趋规范,下文将进一步展开分析。
-
本文发现,两阶段参与聚餐者之间的关系存在明显差异。具体而言,本文将参与者之间的关系模式概括为两种类型:第一阶段呈现“由个体扩展至大家”模式,即以取得执业资格的独立会计师(“个体”)为核心,逐步联结为具有共同职业利益的会计师职业共同体(“大家”);第二阶段呈现“小家融入大家”模式,其中“小家”指以血缘、姻亲等家庭纽带联结的会计师家庭单元,这些家庭成员开始参与聚餐活动,并逐渐融入更广泛的职业群体。这一转变不仅反映了聚餐会参与规则的实际执行情况,也揭示了职业社群内部社会关系网络的演变——从纯粹的职业联结逐步向职业与家庭交织的复合型交往形态过渡。
(1)“由个体扩展至大家”模式
现有资料显示,第一阶段聚餐会参与主体为在沪14位执业会计师,随着职业队伍不断壮大,做东者邀请新加入上海会计师公会的会计师参加聚餐。例如,1925年12月27日聚餐,熊宝荪和闻亦有做东时邀请了董维城;1926年3月7日聚餐,陈日平、赵祖慰做东时邀请了阮锡庆、吕骥蒙;1926年5月23日聚餐,沈家桢、童诗闻做东时邀请了笪耀先、曹廷荣两位新晋会计师及金轺章、叶大浩两位来宾。其中,金轺章为尚未领照的会计师,
11 叶大浩为非同业人士;1926年6月20日聚餐,徐永祚、贝祖翼做东时邀请了潘序伦、郑忠钜、王梓康等5位新晋会计师。总体而言,第一阶段聚餐会邀请的来宾不多,大多为当时新入行的同业人士,偶有非同业人士参与。截至1926年4月,上海会计师公会公布的会员名单记载了当时共有24位会员,其中,吴应图去世,其余23位中有6位不在沪,如谢霖在天津汇业银行工作、陈柏在北京懋业银行工作,因此当时沪上仅有17位中国会计师。此时,这些会计师大部分只是兼职,本职工作涵盖报社主编、大学教授、银行从业人员、政府职员等,举办聚餐会有助于这些具有不同初始职业背景的中国第一代注册会计师交流感情,共享关于注册会计师职业及行业管理的知识。因此,在上海会计师公会会员大会之外举办聚餐会较为必要。
例如,在讨论“收回会审公廨议题”时,他们认为“应由公会拟具宣言书发表意见,事关团体及会计师业务前途甚钜,未忍坐视成败”。
12 在讨论“中国会计师与外国在华会计师的执业范围”议题时,他们认为“应由公会分呈财政、交通、外交三部,力争国权”。13 随着上海会计师公会的建立,会计师不再主张由个人独自向政府呈文,而是依靠上海会计师公会出面与政府协商。此时,他们已深刻认识到行业公会的重要性,即“各会员互述对于公会督促进行及外国会计师之如何得有地位,皆有公会在后帮助。如无公会与政府及各界联络,个人何有此力量?故我业欲发展,非将公会基础使其稳固不可。各会员应团结一致以对付外界,不可自相践踏以招外侮”。13 聚餐会将原本分散执业的会计师聚集在一起,除公会会员大会外,他们在闲暇时间以聚餐名义聚首,增加见面的频率,商讨与职业相关的议题。由此,沪上会计师不再是遇事只能独自应对的“孤勇者”,而是背后有逐渐壮大且可以依靠的行业协会作为支撑。他们深知,从“一盘散沙”到团结的职业团体,无论对于行业发展还是个人执业均至关重要。此时,沪上会计师的语境已从最初的“我”转变为“我们”,即以职业利益和同业之谊将一个个独立的会计师联结为有组织的职业共同体。(2)“小家融入大家”模式
1927年7月上海会计师公会改组后,迅速拟定《会计师聚餐会办法》(1927年11月草拟,1928年1月修订,1928年12月再次修订),其中,1928年1月修订稿中“来宾”一项规定:“会员每人均得随请来宾一位。惟须于排定聚餐日一星期前将拟请者之姓名住址通知干事,由干事加发请帖,并于请帖上加书主请人之名,但来宾资格以会计师及本会会员之夫人为限”。
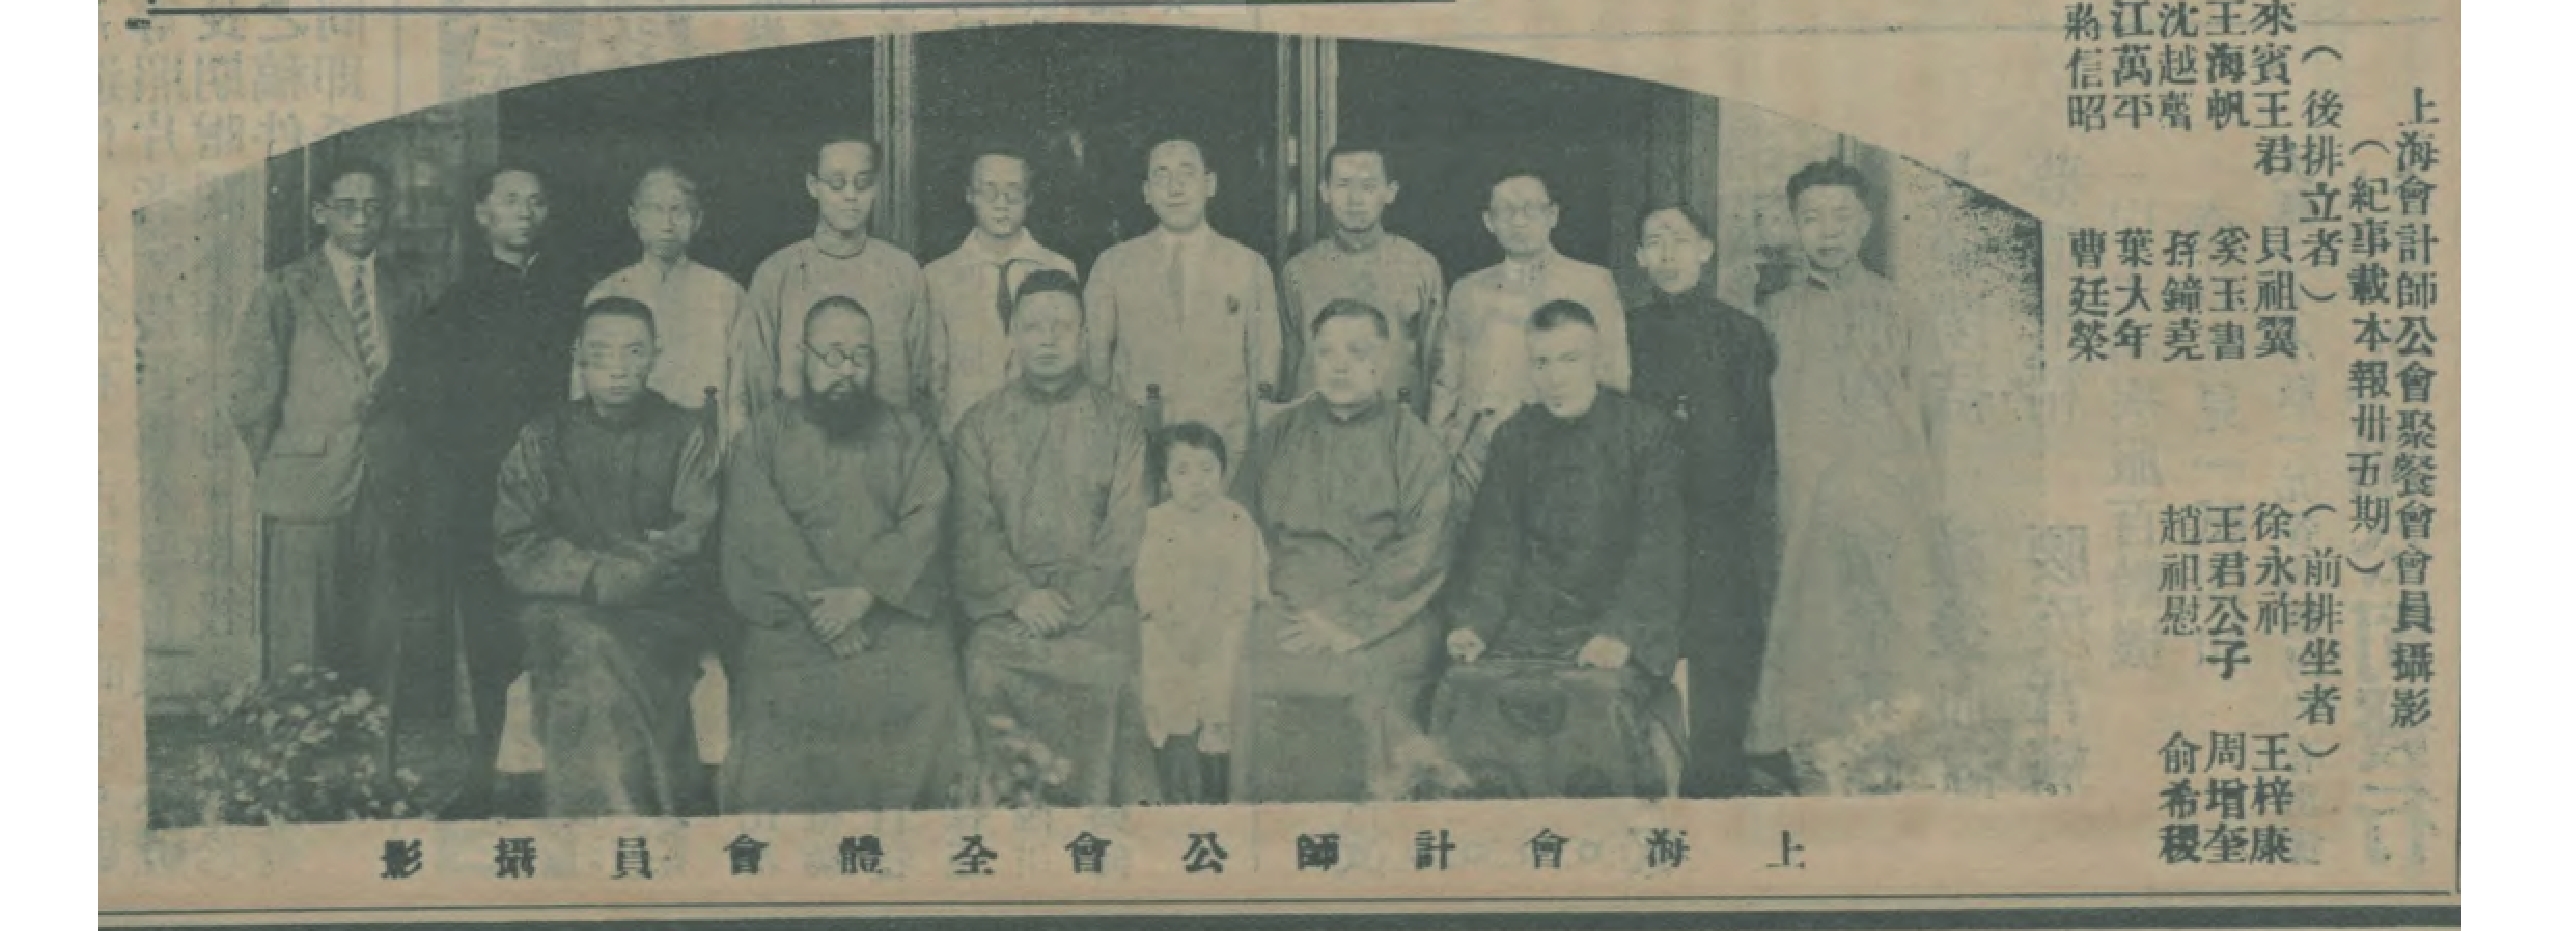
14 从第一阶段仅当日做东者有权邀请来宾,到第二阶段每位会员均可邀请尚未加入聚餐会的同业或配偶出席,会计师将以自己为中心的社会网络关系投射到聚餐会的同业关系,聚餐会以更加开放的姿态联络会员感情,开始向“小家融入大家”模式转变。在这一阶段的聚餐中,会计师不仅与新晋同业相互熟悉、与老友保持联络,还因携夫人或子女参加而进一步加深彼此的了解。这表明,民国时期的上海作为中西文化交融之地,中国人传统的社会网络关系发生了转变,从宗族亲缘逐渐向业缘关系扩展。随着聚餐地点的转变,参与者范围进一步扩大。据本文统计,实际举办的84次聚餐中,前22次聚餐的地点均为银行俱乐部、酒店或饭店,但1928年5月13日的聚餐会首次在会计师(王梓康)私宅举办。随着聚餐地点由商业餐饮场所转移至会计师私宅,参与者范围随之扩大:从最初的会计师个人,逐步延伸至其配偶及子女,进而涵盖其他亲属。《国闻画报》(1928年第34期)曾以《会计师聚餐记》为题报道过此次在王梓康家中的聚餐,来宾江一平是著名律师也是会计师江万平之弟,“极为座众欢迎”;有曾在沪执业的会计师俞希稷(时任安徽煤油特税局局长),“因公来沪,得参与盛会”;周增奎曾为沪上会计师(时任财政部科长)。总之,“旧友重叙,兴致颇高”。饭后参会者留影一张,如图2所示,前排就座的为资历较深的会计师,从右至左分别为徐永祚、王梓康、周增奎、赵祖慰、俞希稷;后排为年富力强的年轻会计师,从右至左分别为贝祖翼、王海帆、奚玉书、沈越声、孙钟尧、江万平、叶大年、蒋信昭、曹廷荣。参与此次聚餐会的还有王梓康的幼子(前排居中)和侄子(后排右起第一位)。这张珍贵而有趣的照片折射出沪上会计师群体的中西文化交融特征:多数会计师着中式长衫,亦有四人穿西装。更有趣的是,在前排中间位置就坐着时任财政部官员周增奎和王梓康的幼子,足见聚餐氛围之轻松。随着聚餐会的持续举办,沪上会计师彼此从陌生到熟悉,聚餐地点也由商业场所转移至会计师私宅。由此,同业关系被带入宗族亲缘网络,两种关系交织,形成更紧密的会计师同业联结。

图 2 1928年5月13日聚餐会后合影
由于参与聚餐人数持续低迷,在1929年12月18日聚餐时,到会20位会计师表决(80%签名赞成):“下次聚餐均须携同夫人列席,如夫人因病临时不克参加须有药方证明。十六岁以上小姐代表亦可。宝眷如不在本埠或尚未结婚者得请女友作伴。”
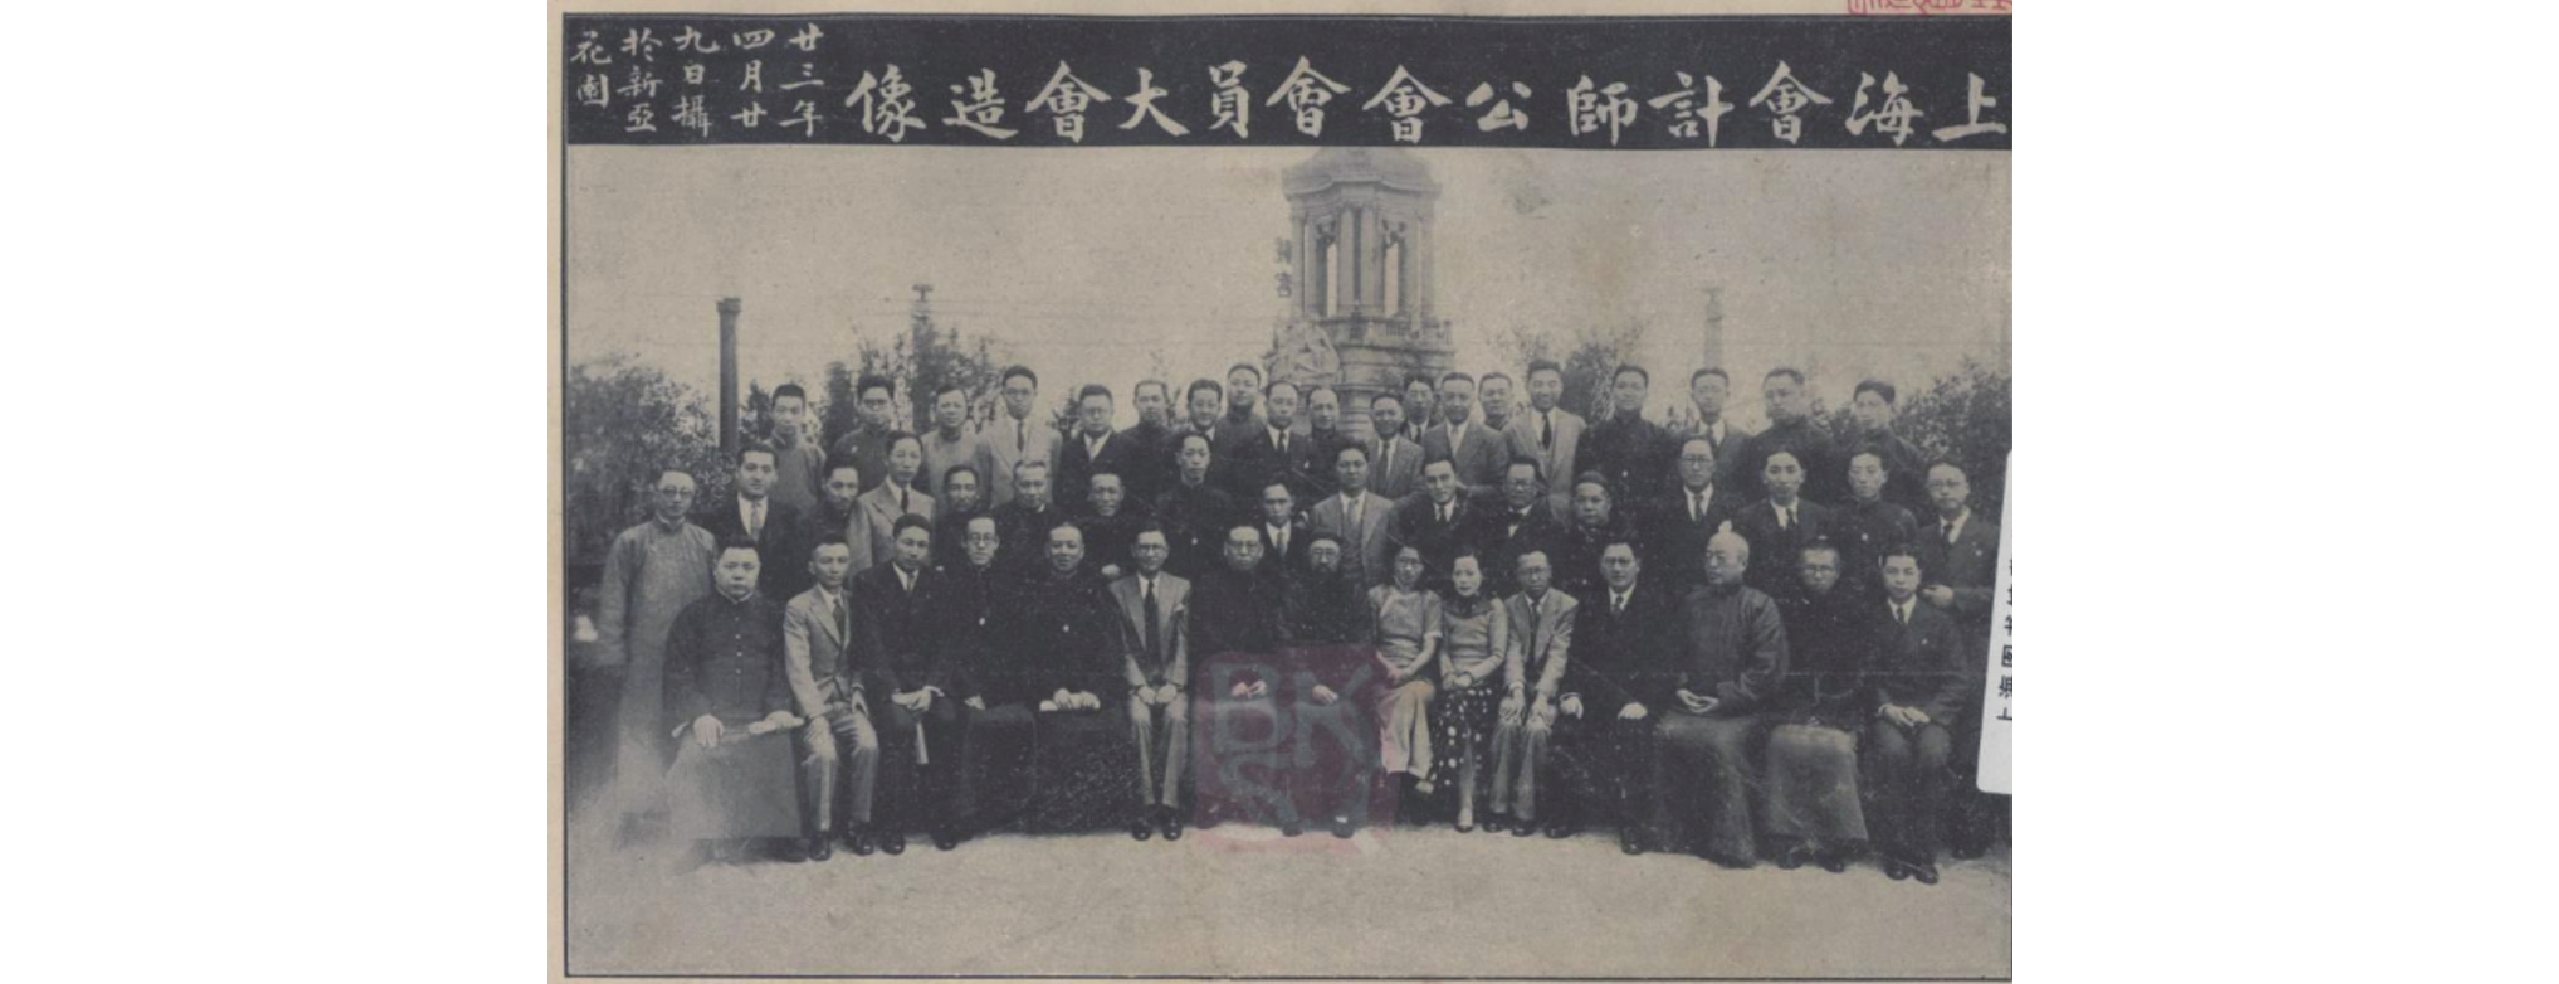
15 自此聚餐会似乎开始强制要求会员携配偶参与。但这条规定的实际执行情况如何?1930年1月4日聚餐共到会23位会计师及20位来宾,来宾中有4位新晋会计师,其余16位为参与聚餐会计师的配偶及子女。江万平、潘肇邦、王海帆、许超、徐广德5位会计师未携配偶出席,徐永祚及夫人均未出席。上次聚餐提出的参与规则,约有70%的会计师遵守。对于那些未参与或未遵守规则的会计师,给予的惩罚是“经众讨论,遂一致决议由失约各会员合宴全体会员一次,日期地点由各该会员自定”。16 然而,此后并无此类合宴的记载,这意味着对于失约会员而言,该惩罚仅构成一种不可置信威胁。本文认为,聚餐会未执行相关惩罚的原因在于团结会计师同业及其家属,以培育上海会计师公会的行业凝聚力。因此,作为一个松散且承担密切联系同业职责的组织,聚餐会并不会真正对成员实施惩罚。图3中,共有72位会计师参加了上海会计师公会春季会员大会,地点在天潼路新亚大酒店。会后进行了聚餐,随后在该酒店花园留下合影。现存史料缺失这一时期的聚餐会记录,所以无法得知这次会员大会聚餐是否与会计师聚餐会进行了合宴。但这张合影的珍贵之处在于:第一,参与会计师人数众多,几乎囊括了当时沪上所有著名会计师。第一排左起第七位为近代中国首位会计师谢霖,第三排左起第十位为潘序伦,左起第六位为奚玉书。除徐永祚缺席外,老中青三代会计师齐聚一堂。第二,有女性会计师从业者参与。第一排右起第六位为钱素君会计师,第七位为张蕙生会计师。女性不再以某位会计师的夫人或女儿身份参加会计师聚餐,而是以执业者的身份参与其中,打破了此前男性完全垄断注册会计师职业的局面。历经近十年发展,上海会计师公会在会员规模、组织机构以及日常运作方面均已日渐成熟,这离不开聚餐会在联络会员、畅通信息方面发挥的重要作用。作为一种非正式的组织形式,聚餐会将原本分散执业的独立会计师联结起来,有助于强化会计师之间的紧密关系,从而成为拥有共同利益的职业团体形成与发展的重要机制之一。

图 3 上海会计师公会春季会员大会合影
-
通过对现存记录的86次聚餐买单情况进行研究,本文发现两阶段聚餐的买单模式存在较大差异:第一阶段为轮流做东,第二阶段转变为AA制。
(1)轮流做东
聚餐会举办初期,由当时在沪执业的14位会计师以2人一组轮流做东的方式循环,如表3第1−7组所示。随着注册会计师职业的兴起,持续有新会员加入,1926年总第9次及第11次聚餐会为应对这一情况,先后两次调整了做东表。调整后的做东顺序见表4,其中,总第9次聚餐会调整排定了第1−10组做东顺序,总第11次聚餐会在此基础上增加了第11−13组做东名单。
表 3 第1−12次聚餐会做东情况(1925年11月−1926年10月)
组序 做东者 第1组 徐永祚、贝祖翼 第2组 熊宝荪、闻亦有 第3组 王海帆、徐广德 第4组 周增奎、俞希稷 第5组 陈日平、赵祖慰 第6组 叶大年、董维城 第7组 沈家桢、童诗闻 表 4 1926年调整后的聚餐会做东情况
组序 做东者 第1组 徐永祚、贝祖翼 第2组 徐广德、王海帆 第3组 陈日平、赵祖慰 第4组 童诗闻、曹廷荣 第5组 董维城、吕骥蒙 第6组 熊宝荪、闻亦有 第7组 周增奎、俞希稷 第8组 叶大年、沈家桢 第9组 孙河环、吴慧荣 第10组 潘序伦、沈越声 第11组 郑忠钜、陈景新 第12组 孙钟尧、笪耀先 第13组 陈永溱、李澂 表3、表4显示,一年内参与聚餐的会计师从最初的14人增加至26人。“中国现代会计之父”潘序伦在第10组做东,他最早以来宾身份参与1926年6月20日总第8次聚餐会。现存史料记载,潘序伦于1924年从美国学成归国,随后在上海各高校担任教授,1927年1月辞去教职,创办潘序伦会计师事务所(1928年更名为立信会计师事务所),专职从事注册会计师业务。1926年7月潘序伦列入做东名单时,其身份为非执业会计师,说明当时聚餐会并非仅执业会计师可参与,而是兼容并包地欢迎执业与非执业会计师、未来同业以及行业相关有识之士参与。
聚餐会以每月轮流做东1次的频率,无论寒暑阴晴,从无间断地举办了17次,于1927年3月13日暂时停办。聚餐席间曾有会员提议“近因天气炎热诚恐酒食酬应有碍卫生,可否暂停二次,俟秋高气爽再继续举行?”
18 但聚餐会发起人以“嗣以迩来同仁莅席者不见踊跃,如果暂时停止精神上未免益形涣散,佥以下次聚餐拟宜改迟至月底举行”19 作为答复。可见,在发起人心中,密切联络会员感情具有重要优先级,虽然聚餐会的出入规则较为灵活,但联络同业的决心并未因此松懈。聚餐会发起人也回应了会员的提议,将原按《会计师聚餐会办法》应在每月中旬举办的聚餐会于盛夏时节暂调至月末。(2)AA制
国民政府执政后要求上海会计师公会进行改组,公会在1927年7月完成改组后,立即着手恢复聚餐会。改组后,上海会计师公会会员规模进一步扩大,加入聚餐会的会计师随之增多,这加重了每次做东的两位会计师的经济负担,因此会员提议平摊每次聚餐费用。“今公会改组已将就绪,聚餐会亦应及早恢复。俾得共同讨论研究而策业务之进展。惟前订办法稍嫌简略,尤觉散漫,且人数逐步增多,作东者之负担较重。兹将办法改定拟成草案。俾作东费用得以平均,不致相差过巨,并推举干事处理一切,以便接洽。”
20 具体如何操作呢?“由每人预缴洋十元,再扩充干事为四人掌理一切会务,公推王海帆、王梓康、潘序伦、贝祖翼四人为干事,即由贝祖翼负责管理银钱收付事项”,21 其余三位干事负责联络会员并记录聚餐情况。每次聚餐费用由出席会员平均摊派,从预缴款项中抵扣。预缴款用尽后由干事通知续缴,逾期未缴者按退会处理。已缴费用概不退还,不论是否出席。22 AA制取代做东制,有效减轻了个体的经济压力,增强了聚餐会运行的可持续性,推动聚餐会由少数会计师主导的私人交往演变为集体共担的公共机制。聚餐费用明细由干事记录,并在会刊公布,公开透明的财务管理维系了聚餐会的公信力与凝聚力。同时,无故缺席者仍需承担餐费,这既鼓励会计师积极参与,也体现了权利与义务对等的原则。职业团体会员间的人际关系超越了中国传统观念中“家”的边界,将原本局限于宗族亲缘关系维系的“小家”,拓展为基于共同职业利益的“大家”,即从传统的亲缘关系延伸至现代意义上的业缘关系。而业缘关系因聚餐会得到持续有效的良性互动,会计师之间的交往也日益密切。例如,公会改组后,会计师在参加聚餐会时经常携带配偶、子女及兄弟姐妹参与。此外,据本文统计,公会改组后实际举办的67次聚餐中,有10次是在会计师的私宅中举办。同时,一些会计师在聚餐时会携带家乡特产为聚会助兴,如改组后的第55次聚餐,陈日平赠两大瓶美酒为聚餐会“助兴不少”;
23 改组后第70次聚餐恰逢1934年元宵节,秦开、陈学濂带来两篮宁波汤团,“元宵甘美可口别有风味,全体会员异常赞赏”,全体通过当日两位不摊派聚餐费“以资报谢”的提议。24 徐永祚也曾提议,由其会计师事务所承办一次前往其家乡浙江海宁观潮一日游活动,25 虽因报名人数不足10人而最终未能成行,但可以看出,此时会计师之间的交往已亲如挚友。他们不仅在聚餐会中分享家乡美食、美酒、美景,还常携子女参与,实现了职业精神的代际传承。现有史料记载,奚玉书曾多次携女儿奚慧参与聚餐会,后来奚慧也成为一名注册会计师,在其父亲的公信会计师事务所执业。奚慧从少年时就参与上海会计师聚餐会,在入行之初便积累了丰富的职业人脉。26 -
(1)聚餐费用构成
会计师聚餐时消费了哪些项目?每次聚餐总费用及人均费用如何?第一阶段聚餐费用来自每次做东的两位会计师,因此该阶段举办的17次聚餐记录中没有聚餐费用数据。改组后的第1次聚餐于1927年12月4日举办,此时的买单模式虽为AA制,但直至1929年4月18日,即改组后的第16次聚餐才首次记载相关聚餐费用的支出金额,因此本文共收集到53次聚餐费用数据。
在这些聚餐费用记录中,仅有28次详细记录了聚餐费用的构成。经过分析,本文发现上海会计师聚餐费用通常由菜品费、烟酒费以及打赏三部分构成。如表5所示,聚餐费用因由不同干事记录,时而略显粗糙,时而非常细致。如1930年11月及1931年2月的记录将聚餐费用划分为菜品、酒水、烟和打赏四类;有时单列菜品,将烟酒与打赏合并;有时将菜品与烟酒合并,单列打赏;有时单列菜品、打赏,将烟酒合并。此外,在会计师私宅中聚餐时,情况则有所不同。例如,1932年7月17日、1932年9月21日、1932年12月16日及1934年3月20日的4次聚餐费仅分为菜品与打赏两类。与家庭聚餐不同,在会计师家中聚餐仍采用AA制分摊餐费。但也与在外聚餐不同,因东家免费提供了烟酒,这几次聚餐费用记录中未有烟酒费用。聚餐结束时,为酬谢东家茶役等佣人的服务,聚餐会会以集体名义给佣人赏钱,所以单列打赏费用,由会计师平摊聚餐菜品及打赏费用。本文综合这28条聚餐费用及构成数据,计算得出菜品费用平均占总餐费的78%。
表 5 聚餐费用构成(单位:洋元)
日期 总费用 菜品 酒水 烟 打赏 菜品费用占比 1930年11月18日 53.3 33.6 14.35 0.35 5 63% 1931年2月12日 44.44 33.75 6.21 0.48 4 76% 1931年3月18日 67 48 19 72% 1931年4月15日 75 56 19 75% 1931年5月14日 64 48 16 75% 1931年6月18日 65 48 17 74% 1931年7月16日 57 54.2 2.8 95% 1931年9月17日 79.41 51 26.41 2 64% 1931年11月 95 89 6 94% 1931年12月 65 48 14.55 2.45 74% 1932年1月18日 75.05 54 18.05 3 72% 1932年4月 83 64 13.86 5.14 77% 1932年6月16日 146.2 92.5 47.36 0 6.34 63% 1932年7月17日 81 66 0 15 81% 1932年8月17日 70 55 10.1 0 4.9 79% 1932年9月21日 48.4 44.7 0 3.7 92% 1932年10月19日 62.52 40 22.52 0 64% 1932年11月16日 80 71.25 8.75 0 89% 1932年12月16日 72 60 0 12 83% 1933年1月18日 38.8 27 6.8 0 5 70% 1933年2月17日 55.1 40 12.1 3 73% 1933年5月17日 56 36 17.6 0 2.4 64% 1933年6月21日 60 57.2 0 2.8 95% 1933年7月19日 51 47.86 0 3.14 94% 1933年8月16日 67 32 7.9 2.1 48% 1934年1月4日 48 44.53 3.47 93% 1934年2月28日 59 55.66 3.34 94% 1934年3月20日 40 32 0 8 80% 注:1933年8月16日聚餐总费用67洋元,其中租费等25洋元未列出。 这28条详细的聚餐费用记录,既体现了近代中国第一代注册会计师将职业素养融入日常交往的特质,也为聚餐会的长期顺利运行提供了制度保障。第一,设计了聚餐会干事间相互牵制的内控制度,即管钱的贝祖翼不记录,负责记录的王海帆等3位干事不管钱。虽然聚餐会是一个松散且规模极小的组织,会计师仍以严密的内控制度管理聚餐费用及相关账目。第二,根据会计账簿中总账与分类账之间的统驭关系,实现了对聚餐费用开支的有效监督。聚餐总费用及其构成记录类似于会计处理中的总账与明细账。会计师利用二者间的相互印证关系监督开支,同时将每次聚餐的详细开支在公会会刊上公开,从而实现聚餐会成员内部监督与上海会计师公会全体会员外部监督的结合。第三,体现了近代中国注册会计师严谨勤勉的特质。相较于当时执行企业财报审计时会计师经手的资金规模,聚餐会的费用收支金额较小。即使是义务劳动,负责记录聚餐会的干事仍认真记录每次聚餐的总费用及各项明细开支金额,并按《会计师聚餐会办法》的餐费分摊规则计算人均费用。此举看似琐碎,却恰恰说明严谨勤勉的职业特质早已深深融入会计师群体的职业品格。十年间53次聚餐费用记录,均实现了账目公开、财务透明。
(2)历次聚餐总费用
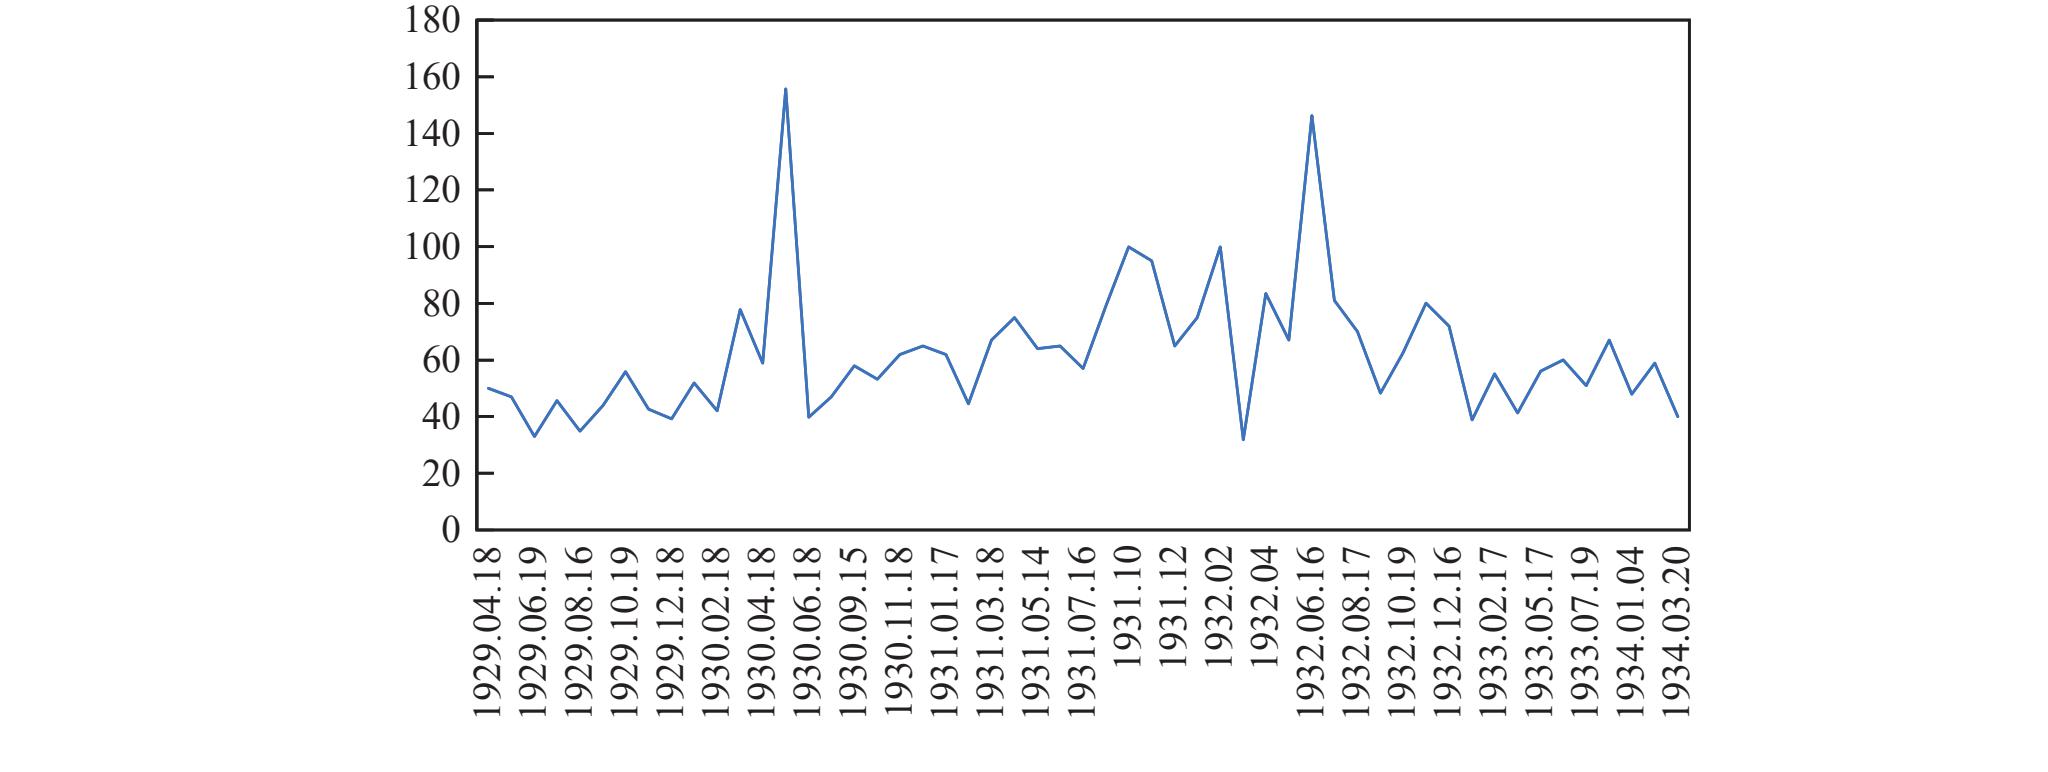
图4显示,53次聚餐费用数据中有四个高点,分别为1930年5月18日的155.8洋元、1931年10月和1932年2月的各100洋元以及1932年6月16日的146.2洋元。其中,1930年5月18日在江湾叶家花园的聚餐费用最高,有18位会员及20位来宾共38人参加,按应到29位聚餐会会员分摊了聚餐费用。1931年10月聚餐未举行,而是以聚餐会名义“捐助急赈会洋元壹百元,按三十二份摊派”。
27 1932年2月聚餐未举行,由于“二月份适遇暴日侵犯国土,我十九路军抵抗杀贼之时,特由李文杰会员提议由本会停餐移助慰劳将士洋一百元作为二月份聚餐费用,经通函全体会员征询意见无一异议,遂作为公决停餐一次移送银行公会收转”“按三十三份摊派,每人应派洋三元零三分”。28 第四个高点为1932年6月16日在万国体育馆举办的聚餐会,有26位聚餐会会员及12位来宾共38人参加,按26位聚餐会会员分摊聚餐费用。40−70洋元区间的聚餐总费用样本最多。本文综合53个聚餐费用数据,计算出聚餐平均总费用为62.48洋元,这相当于当时上海一户中等消费水平五口之家的月均生活开支。29 上述数据或许易得出会计师进行了高档消费的结论。然而,聚餐会记录中反复出现的“素席”“不用鱼翅”等记载,表明会计师在聚餐中既维持了中产阶级的体面,又尽力践行节俭,体现了儒家思想中“俭不违礼,用不伤义”的消费观念。
图 4 1929−1934年聚餐会总费用(单位:洋元)
(3)历次人均聚餐费用
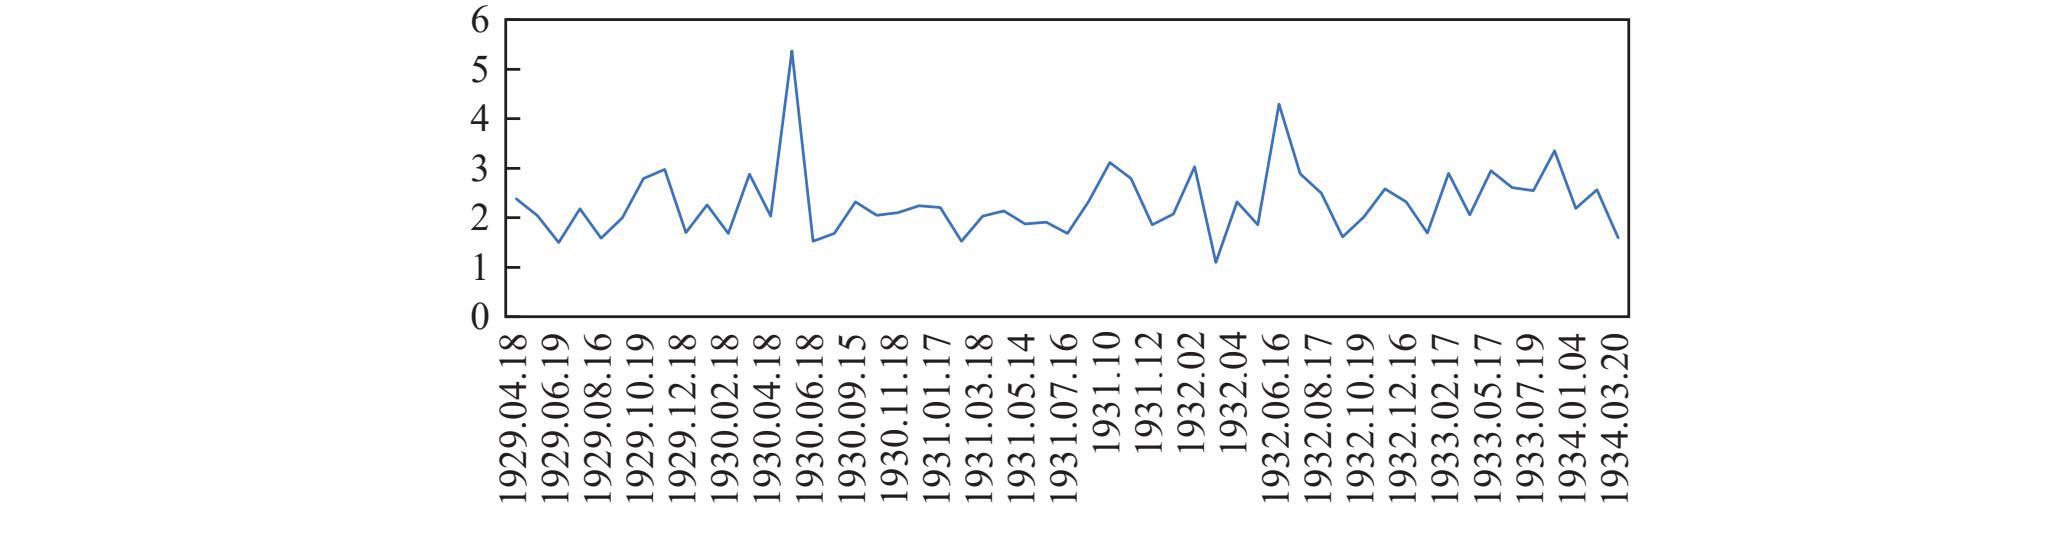
图5显示,聚餐会人均费用与聚餐总费用的波动趋势基本一致。人均费用的摊派体现了如下机制:(1)新加入的会计师首次聚餐免于分摊餐费,以示欢迎,正式加入后开始分摊;若未加入聚餐会,仅以来宾身份参与,亦无需承担费用。(2)每次聚餐费用均按当日应出席的聚餐会会员数分摊。(3)每位聚餐会会员可免费携带一名亲友,其余来宾应分摊的聚餐费用由携带该来宾的会员承担。(4)若聚餐会会员因事或因病无法参加聚餐会,可请假或申请退会,不再承担聚餐费。(5)聚餐会与上海会计师公会的公宴合并举行时,宾客餐费由公会承担,未加入聚餐会的会计师每人酌情缴纳聚餐费用,剩余部分由聚餐会成员均摊。这套机制既兼顾了公平与人情,增强了成员的责任感与归属感,又在松散的非正式组织中构建起清晰的权利义务边界,反映出近代中国注册会计师群体在日常交往中对制度理性与职业共同体伦理的双重践行。

图 5 1929−1934年聚餐会人均费用(单位:洋元)
基于上述分摊机制,53次聚餐人均费用多处于1.5−3洋元,均值为2.3洋元。那么,这在当时的上海处于什么消费水平?若以20世纪二三十年代上海真丝业工人日均工资0.408洋元
30 为参照,每次聚餐人均开支是其5.6倍;若与同期上海工人中工资最高的造船业工人(日均工资1.256洋元)相比,则为后者的1.8倍。与同期工人工资比较来看,该聚餐人均支出并非低额的日常消费。正因如此,聚餐会特意设置了费用豁免机制,即新晋会计师以及偶尔参与者无需分摊聚餐费用。这一机制设计的初衷是为了打破经济门槛限制,使那些初入职场、收入不高的年轻会计师也能有机会参与聚餐会,以最大限度地联络同业感情、交流行业知识。这些数据反映出近代中国注册会计师在理性计算之外,还保有深厚的职业情谊与互助精神。 -
上海会计师举办聚餐会的初衷不仅在于联络同业感情,更在于交换专业知识、商讨同业事务。Hansen(1999)研究发现,人际关系的强联结有助于复杂知识的传递。会计师是否通过举办聚餐会建立起彼此间的强联结,进而推动审计理论和技术的传播以及注册会计师制度在中国的本土化?
《会计师聚餐会办法》第九部分题为“演讲”:“每次叙餐各会员得自由或推举他人讲演下列各题目之一以助兴趣,(甲)关于经济或会计学之研究;(乙)关于经济或会计之新闻或故事;(丙)关于账务作弊之新闻或故事;(丁)关于改革簿记之方法或故事;(戊)关于发展业务意见;(巳)关于外国会计师之沿革或轶事;(庚)关于业外人对于我业之观察。”
31 在以上议题中,会计师讨论最频繁的是“关于发展业务意见”,这些意见不仅涉及保护本土注册会计师利益、规范执业行为的讨论,也有关于上海会计师公会内部机构增设及公会会务的建议,更有对现行相关法规的意见与修改建议。 -
1926年7月18日聚餐,会计师围绕“收回会审公廨问题”展开讨论。鉴于此前上海会审公廨中英国会计师垄断了清算案件的财务信息审核及鉴证业务,上海会计师认为,收回会审公廨后,法院中的此类案件应由本国会计师办理。为此,他们一致认为“应由公会拟具宣言书,发表意见。事关团体及会计师业务前途甚钜,未忍坐视成败。况报载美国律师之宣言对于我国尤多侮辱,应加辩驳云”。
32 7月29日,上海会计师公会呈文国务院与外交部,33 同时致函淞沪商埠督办公署、江苏交涉公署以及上海总商会力邀联合抗议。至1926年12月12日聚餐时,“徐永祚理事报告收回会审公廨案本公会与法律委员及总商会交换意见经过”。34 这并非首次也并非唯一一次公会维护执业范围的行动。1927年2月23日,刚入行的潘序伦率先发现中国会计师的法定执业范围正被外籍同行侵占,提议同业共商对策。“席间由潘序伦君报告略谓:吾国农商部、司法部、外交部虽叠次发布通令禁阻,本国商民及公司委托外国会计师代为会计上之审核证明、鉴定及清理等事,以保国家主权而符世界法例,但本国商民尚未悉此项法令,仍旧委托外国会计师办理与法律上有关系之会计事项者,不独有损国权且亦自失法律上之效力。本公会对于会计事务公的方面应有维护国权及指导商人之责;而私的方面,亦不应听任外国会计师在商务上作此不应当之竞争,应请公议办法云云”。
35 1927年12月23日报载:国民政府与苏俄绝交后,在华远东银行停业清算,苏俄商业委员会选任外籍会计师承担清算工作。
36 面对政府机构直接聘任美国会计师承接清算业务的行为,上海会计师公会在得知消息7日后致函该委员会,力陈“财政部公布为尊重国权、遵守国法计,此项清理事宜自应委托本国合法之会计师办理方足以资表率”。37 但该委员会回函称:“鉴于该行重要债权人乃系美属银行等。本委员会为债权人之信任计,故聘大美查账局(Haskins & Sells)为该行助理清理一切……该查账局实力雄厚、营业甚大。在美国设有总局,各镇设有分局。上海所设者亦为分局之一耳,对于职务上遇有需要时,该局可提出千万元保证。我国会计师等纵有该种学识经验,而于此种保证力量,似有逊色。”38 面对财力雄厚的跨国同行以及苏俄商业委员会对大美查账局的支持,中国会计师一度处于劣势。然而,1928年1月8日聚餐,经会计师充分讨论后决议“应由公会分呈财政、交通、外交三部力争国权”,并全体赞成“请潘序伦向公会提案进行”。
39 聚餐会上的决议迅速转化为上海会计师公会的行动,20日后上海会计师公会向国民政府外交、财政、交通三部呈文:“苏俄商业委员会选任外侨哈士根助理清算远东银行,有损国权有违国法。恳祈迅赐纠正。”40 财政部随即批复处置意见:“迅令该处理委员会立将清理远东银行办法修正,迅将已经雇用之外侨哈士根氏停职,依照世界各国通例及本国会计师法规,改任本国合法之会计师助理清理事宜。”41 如前所述,近代中国注册会计师职业建立的初衷是挽回中国在会计、审计方面的利权,因此政府颁布的相关章程均规定,凡华商或在租界以外经营的外商,均需聘请中国会计师办理相关业务。远东银行清算审计本应由中国会计师办理,但该行却聘用美国会计师。此举不仅违反了法规,也侵占了中国会计师本就有限的法定业务空间。为此,上海会计师商定,由留美经济学博士潘序伦拟定方案,再由公会出面与政府交涉。面对当时综合实力更强的外国同业竞争,上海会计师公会采取了精准合规的反制措施,并借助政府力量,成功守住本土会计师法定执业范围。
-
1925年11月22日总第1次聚餐,“童诗闻提出业务公费标准案意见,莅席诸君对于上两项均各发表所见甚为透彻”。
42 这一早期提议推动上海会计师公会业务研究会着手研究服务收费标准问题。1928年,公会第11次执监联席会议审议通过了《会计师公费标准》,全文共7章23条。该文件将服务收费划分为论时收费、论案收费与提成收费,并分别划定标准,这不仅规范了上海会计师的执业收费行为,也成为其他地区会计师公会的参照范本,如浙江会计师公会借鉴上海会计师公会的收费标准,规范了省内执业收费,实现了行业制度跨区域推广。这一过程既体现了上海会计师公会在近代行业制度建设中的引领地位,也标志着近代中国注册会计师职业化进程迈入执业规范标准化阶段。 -
1926年12月12日聚餐期间,会计师“讨论发展业务及交换学识事甚多,散后至公会开评议员会及会计名词审查会”。
43 现有聚餐会记录对该议题的记载较为简略。从业者的执业心得通常在聚餐过程中潜移默化地分享,难以在聚餐记录中详细记载。此外,本文考察近代上海立信、正明、王海帆、正信等著名会计师事务所出具的近百份审计报告,发现其文本格式与审计技术均高度趋同。值得注意的是,当时中国乃至世界范围内尚无注册会计师执业准则可供参考,上述趋同现象并非源于统一的规范约束,而更可能源自同业间的相互借鉴与模仿。在此背景下,聚餐会作为兼具社交与专业功能的平台,实际承担了知识传递与经验共享之责,有助于执业规范在近代中国第一代注册会计师群体中的传播。 -
1925年12月27日总第2次聚餐,熊宝荪提出现行法规要求会计师异地执业需反复加入各地公会的问题。参会的13位会计师各自发表意见,“拟于分别研究后再向公会正式提议公决”。
44 1926年1月10日,适逢总第3次聚餐会举办,“本日下午适值公会召集理评联席会议,各会员多须赴会,无暇提出讨论事件,席终即分别赴会”。45 虽然从现存史料中无法得知上海会计师公会如何就此项议题与政府进行交涉,但国民党中央执行委员会民众训练部函复各省市党部的函件中称“会计师加入两个以上公会,依会计师条例规定,不能加以限制”,46 这表明上海会计师公会就此项议题与国民政府展开的交涉并未取得最后的成功。 -
1925年12月27日总第2次聚餐,“俞希稷提出清理公会积案应由理评联席讨论。结果决定十五年一月十日下午二时在公会举行理事评议员联席会议”,
47 该建议提出后,13位参会会计师当即决定于两周后(1926年1月10日)下午2时在公会举行理事评议员联席会议。同期,“徐永祚提出关于会计师法规建议各案应先由法规委员会研究整理再交理评联席会议,在席法规委员当即决定于十五年一月六日下午四时开法规委员会议”。48 依据徐永祚的提议,公会法规委员会于一周后召开委员会进行商讨。1926年1月10日,适逢总第3次聚餐会,会计师聚餐后还需参加公会召集的理评联席会议。从上述聚餐会纪要中可以看出,即便身兼数职,近代中国第一代注册会计师仍展现出极高的办事效率。总第2次聚餐会讨论的事项,随即按提议分属公会各职能部门,各部门迅速确定开会商讨时间,并无相互推诿。会议如期举行,真正做到了会员有提议、公会必有回应。 -
1926年5月23日聚餐,“童诗闻提议拟创办本公会图书馆,众多数赞成。(办法)由童拟草案再送各同业征求意见共同发起。笪耀先提议本公会可与银行公会联合,将来可租银行公会房屋为会所及图书馆等。众认为可以分头相机进行。徐永祚提议将来组织图书馆时可以稍事扩充,组为一会计师俱乐部,众认为可酌行”。
49 会计师一致赞成增设图书馆,但在图书馆选址上存在分歧;年轻的笪耀先提议由上海会计师公会与银行公会联合,以解决上海会计师公会无固定会所及会计师图书馆的问题,但此提议并未得到其他会计师的认同,而是委婉地以“分头相机进行”回应。资历较深的徐永祚提出,图书馆可拓展为会计师俱乐部。上述讨论表明,上海会计师公会虽面临经费不足、无自有办公场所等困难,但多数会计师深知会计师公会与银行公会的界限,故有意保持距离,主张依靠全体会员共同努力,逐步建立公会图书馆与会所。根据《上海会计师公会会刊》(1930−1935年),上海会计师公会曾通过会员捐款及收取特别会费,筹集购买地皮及建筑公会大楼的经费,甚至已聘请建筑师设计大楼图纸。然而,随着日本侵华加剧,十九路军在淞沪抗战中顽强抵抗,公会紧急召开执监联席会议,商讨应对时局之策。面对民族存亡,与会者展现出非凡的决断力。会议决定,从来之不易、本应用于公会自身建设的建筑基金中,划拨逾三分之一,共计三千元,
50 作为支援十九路军的战时捐款。在自身发展机遇与民族救亡大义之间,公会坚定选择了后者,其义无反顾的姿态,彰显了近代中国注册会计师群体在民族大义面前的担当与风骨。然而,随着抗日战争的全面爆发与上海沦陷,筹建公会大楼的计划彻底中断,建立会计师俱乐部及图书馆的愿景随之化为泡影。 -
早在1925年11月22日总第1次聚餐,徐永祚便对商法中会计师相关条款提出修改意见。后在1926年3月7日总第5次聚餐时,会计师对《公司条例》中监察人制度交换修改建议。此外,1929年4月18日聚餐时,会计师对工商部越权发布《会计师章程》表示,“大众意旨相同,决意一致行动”。
51 这些关于修改现行法规条款的提议,均由聚餐研讨转化为上海会计师公会正式提案,由公会与政府有关部门交涉,推动了相关制度的完善。上海会计师公会的正式议事程序如下:(1)会员向常务委员会提交书面提案,常务委员会根据议题性质转交执监委员会、法规研究委员会、业务研究委员会、会计名词审定委员会等专门机构审议;(2)形成草案后,提交会员大会或临时执行委员会进行民主协商。而聚餐会则在这一正式机制外,开辟了一条灵活、高效的非正式议事渠道。根据历次聚餐会记录,其议事程序可归纳如下:(1)会计师在聚餐会中提出相关行业议题并展开讨论;(2)重要议题由专人负责整理,形成书面意见,提交公会常委会;(3)常委会按程序转交至相关委员会,商议并拟定行动方案;(4)公会据此与政府或相关团体交涉;(5)在后续的聚餐中,参与交涉者通报进展与结果,切实回应会员所反映的问题,从而建立起从行业议题提出到解决的闭环机制。因此,无论是在聚餐会上商讨行业议题,还是在后续聚餐中反馈行业议题的解决过程及结果,均是对上海会计师公会正式议事程序的有益补充。作为上海会计师公会高效运转组织系统中的重要一环,聚餐会发挥了联结沟通的纽带作用,持续促进会计师之间的信息共享、知识互通,实现了会计师创设聚餐会的初衷。
-
上海会计师依据《会计师聚餐会办法》建立了规范的例会制度,形成了稳定的会员信息沟通渠道,构建了会计师之间、行业协会与会员之间的多层次交流平台。聚餐会不仅增强了上海会计师公会的开放性与代表性,提升了从业者能动性与行业凝聚力,还逐步扩大参与范围,由同业延伸至新晋同业、非同业人士及亲属,将沪上会计师紧密联结。会计师的交往经历了“由个体扩展至大家”到“小家融入大家”的转变。近十年的聚餐会将分散的执业会计师凝聚为具有共同职业利益的团体,充分调动了其积极性,实现行业公会的合力最大化。上海会计师公会代表会员积极参与公共事务,向政府建言献策,并义务派出会计师为相关部门及慈善组织提供鉴证、查账等服务。
作为近代中国注册会计师的典型代表,上海会计师也是当时爱国知识分子的缩影,始终保有深厚的家国情怀。民族危难之际,他们通过聚餐会发起捐款,以聚餐会及公会名义支援各省急赈会和十九路军。上海沦陷后,聚餐会虽停办,但行业凝聚力与爱国精神历久弥坚。
党的十九大以来,国家持续强调充分发挥社会组织在社会治理中的重要功能。在当前行业协会治理转型的背景下,我国行业协会仍存在覆盖面较窄、组织内社会网络密集度较低、民间集聚贫乏等问题,难以凝聚内部力量、协调会员共同利益;而行业自律的基础在于高度的组织化,组织化依赖于认同,认同又源于信任的培育(任晓春和闫飞飞,2022)。中国注册会计师协会是财政部党组领导下开展行业管理和服务的法定组织,其宗旨是“服务本会会员,监督会员执业质量、职业道德,依法实施注册会计师行业管理,协调行业内外关系,维护社会公众利益和会员合法权益,促进行业科学发展”。
52 与其他行业协会类似,中国注册会计师协会在服务会员与协调内部关系方面也面临一定挑战。为此,可借鉴近代上海会计师聚餐会模式,加强内部各组织机构与会员之间的联结,完善协会纵横结构,推行协商治理,进而实现协会自治。其一,以有组织保障的非正式交流机制培育行业认同。当前中国注册会计师协会的治理体系以正式制度为主,在弥合不同规模、不同地区会计师事务所之间的隔阂方面缺乏有效的柔性载体。近代上海会计师公会的实践证明,正式章程与非正式交流机制可相辅相成。当代行业协会可在现有制度框架内,搭建同业互动平台,既保留互动交流、情感联结的非正式特质,又由协会提供稳定的组织保障。这种“形散而神聚”的互动机制,有助于增强会员归属感,为行业自律奠定坚实的社会心理支撑。
其二,以共同体意识激发职业道德自律。近代上海会计师聚餐会不仅是同行交流平台,更成为凝聚职业伦理共识的空间。当前行业竞争激烈,部分会计师事务所为维系客户而偏离执业原则,审计独立性受到冲击。单纯依赖外部监管与事后惩处,往往滞后且成本较高。历史经验表明,职业道德的维护也需职业共同体的内在力量。但“同行监督”不能简单依靠熟人社会舆论,而应将非正式声誉机制与行业自律监管相融合,实现柔性引导与刚性约束的有效协同。
其三,以横向知识共享平台填补实务转化的认知缝隙。近代上海会计师聚餐会本质上是去中心化的知识传播网络。然而,当前行业继续教育体系虽系统完备,但多采用自上而下的讲授模式,难以有效指导执业准则在复杂实务中的灵活应用。因此,可借鉴历史经验,探索建立以实务为导向、同行互动为核心的知识共享平台,推动执业经验的传承由“单向灌输”转向“多维互鉴”。这有助于中小会计师事务所获取前沿经验与行业信息,缩小执业能力差距,并与正式培训体系形成互补。
-
摘要: 从各自独立执业到职业化与团体化,是注册会计师行业早期发展的重要脉络。上海会计师聚餐会作为这一进程中的重要载体,是沪上会计师依托社会关系网络结成的同业交流组织,其以《会计师聚餐会办法》为基础开展活动,旨在通过联络感情、交换知识、研究学术,凝聚行业共识、推动业务发展。聚餐会虽组织松散,却为从业者从分散执业走向集体认同提供了社交空间。每月举办的聚餐会将会计师更紧密地联系在一起,为形塑具有共同职业利益的团体提供了平台。1925−1934年,参与聚餐的会计师平均人数从16人增长至18人,买单模式从每次2人轮流做东转变为AA制,体现了聚餐会由少数会计师主导的私人交往逐步演变为集体共担的公共机制。研究发现,聚餐会作为上海会计师公会组织运行体系的重要组成部分,以常态化的社交机制推动了会计师从单独执业的个体逐渐凝聚为具有共同职业认同与利益诉求的职业团体,从而在密切联系会计师、共享知识等方面发挥了重要的纽带作用。
From Lone Pioneers to a Professional Association: The Shanghai Accountants’ Dinner Club and the Cultivation of Professional Community (1925-1934)
Abstract: The transition from individual practice to professionalization and collectivization marks a key thread in the early development of the certified public accountant profession. As a notable carrier in this process, the Shanghai accountants’ dinner club was a peer exchange organization formed by Shanghai accountants based on their social networks. Operating under its own rules, the club aimed to build camaraderie, facilitate knowledge exchange, and promote academic inquiry, thus strengthening professional consensus and business development. Although loosely organized, it provided a social space for practitioners to shift from fragmented practices toward a sense of professional community. Monthly dinners brought accountants closer together, offering a platform to shape a community of shared professional interests. From 1925 to 1934, the average number of participants rose from 16 to 18, and the payment model shifted from a rotating treat system (two hosts each time) to equal-share AA payment, reflecting the club’s evolution from private interactions dominated by a few accountants to a public mechanism of collective responsibility. The study reveals that, as an integral component of the Shanghai Institute of Accountants, the dinner club utilized a normalized social mechanism to coalesce individually practicing accountants into a professional community characterized by shared professional identity and common interests, thereby playing a crucial role as a nexus in strengthening ties and facilitating knowledge sharing.-
Key words:
- accountants /
- dinner club /
- professional community /
- peer exchange
-
表 1 会计师聚餐会出席次数及出席率(1925−1934年)
会计师 第一阶段 出席率 第二阶段 出席率 合计 总出席率 王海帆 16 94% 64 96% 80 95% 贝祖翼 16 94% 63 94% 79 94% 叶大年 15 88% 57 85% 72 86% 赵祖慰 16 94% 50 75% 66 79% 笪耀先 6 35% 49 73% 55 65% 许超 0 0 52 78% 52 62% 徐广德 16 94% 36 54% 52 62% 江万平 3 18% 47 70% 50 60% 徐永祚 15 88% 34 51% 49 58% 孙钟尧 4 24% 45 67% 49 58% 王梓康 2 12% 42 63% 44 52% 陈銮清 0 0 42 63% 42 50% 奚玉书 0 0 41 61% 41 49% 陈日平 12 71% 28 42% 40 48% 金宗城 0 0 35 52% 35 42% 王孝通 0 0 32 48% 32 38% 陈述昆 0 0 28 42% 28 33% 潘序伦 8 47% 19 28% 27 32% 席德耀 0 0 25 37% 25 30% 李文杰 0 0 25 37% 25 30% 潘兆邦 0 0 23 34% 23 27% 陆兆祚 0 0 23 34% 23 27% 陈学濂 0 0 23 34% 23 27% 李澂 4 24% 18 27% 22 26% 俞希稷 14 82% 7 10% 21 25% 吴松龄 0 0 21 31% 21 25% 沈越声 4 24% 17 25% 21 25% 谢春溥 0 0 19 28% 19 23% 周增奎 17 100% 1 1% 18 21%  下载: 导出CSV
表 2 聚餐会出席率前20名会计师
排名 第一阶段 第二阶段 会计师 出席率 会计师 出席率 1 周增奎 100% 王海帆 96% 2 王海帆 94% 贝祖翼 94% 3 贝祖翼 94% 叶大年 85% 4 赵祖慰 94% 许超 78% 5 徐广德 94% 赵祖慰 75% 6 叶大年 88% 笪耀先 73% 7 徐永祚 88% 江万平 70% 8 俞希稷 82% 孙钟尧 67% 9 熊宝荪 76% 王梓康 63% 10 董维城 76% 陈銮清 63% 11 陈日平 71% 奚玉书 61% 12 闻亦有 71% 徐广德 54% 13 沈家桢 53% 金宗城 52% 14 吴慧荣 53% 徐永祚 51% 15 潘序伦 47% 王孝通 48% 16 童诗闻 47% 陈日平 42% 17 曹廷荣 41% 陈述昆 42% 18 陈景新 41% 席德耀 37% 19 吕骥蒙 41% 李文杰 37% 20 笪耀先 35% 陆兆祚 34%
下载: 导出CSV
表 3 第1−12次聚餐会做东情况(1925年11月−1926年10月)
组序 做东者 第1组 徐永祚、贝祖翼 第2组 熊宝荪、闻亦有 第3组 王海帆、徐广德 第4组 周增奎、俞希稷 第5组 陈日平、赵祖慰 第6组 叶大年、董维城 第7组 沈家桢、童诗闻
下载: 导出CSV
表 4 1926年调整后的聚餐会做东情况
组序 做东者 第1组 徐永祚、贝祖翼 第2组 徐广德、王海帆 第3组 陈日平、赵祖慰 第4组 童诗闻、曹廷荣 第5组 董维城、吕骥蒙 第6组 熊宝荪、闻亦有 第7组 周增奎、俞希稷 第8组 叶大年、沈家桢 第9组 孙河环、吴慧荣 第10组 潘序伦、沈越声 第11组 郑忠钜、陈景新 第12组 孙钟尧、笪耀先 第13组 陈永溱、李澂
下载: 导出CSV
表 5 聚餐费用构成(单位:洋元)
日期 总费用 菜品 酒水 烟 打赏 菜品费用占比 1930年11月18日 53.3 33.6 14.35 0.35 5 63% 1931年2月12日 44.44 33.75 6.21 0.48 4 76% 1931年3月18日 67 48 19 72% 1931年4月15日 75 56 19 75% 1931年5月14日 64 48 16 75% 1931年6月18日 65 48 17 74% 1931年7月16日 57 54.2 2.8 95% 1931年9月17日 79.41 51 26.41 2 64% 1931年11月 95 89 6 94% 1931年12月 65 48 14.55 2.45 74% 1932年1月18日 75.05 54 18.05 3 72% 1932年4月 83 64 13.86 5.14 77% 1932年6月16日 146.2 92.5 47.36 0 6.34 63% 1932年7月17日 81 66 0 15 81% 1932年8月17日 70 55 10.1 0 4.9 79% 1932年9月21日 48.4 44.7 0 3.7 92% 1932年10月19日 62.52 40 22.52 0 64% 1932年11月16日 80 71.25 8.75 0 89% 1932年12月16日 72 60 0 12 83% 1933年1月18日 38.8 27 6.8 0 5 70% 1933年2月17日 55.1 40 12.1 3 73% 1933年5月17日 56 36 17.6 0 2.4 64% 1933年6月21日 60 57.2 0 2.8 95% 1933年7月19日 51 47.86 0 3.14 94% 1933年8月16日 67 32 7.9 2.1 48% 1934年1月4日 48 44.53 3.47 93% 1934年2月28日 59 55.66 3.34 94% 1934年3月20日 40 32 0 8 80% 注:1933年8月16日聚餐总费用67洋元,其中租费等25洋元未列出。
下载: 导出CSV
-
[1] 郭道扬. 2023. 中国会计通史(第10册): 中华民国(下). 北京: 中国财政经济出版社. [2] 江文君. 2020. 国家构建、公共参与和自由职业团体: 以上海会计师公会为例(1925−1949). 史林 (5): 144−155. [3] 李相森. 2021. 民国时期徐永祚会计师对审计的贡献. 中国注册会计师 (5): 123−126. [4] 林美莉. 2006. 专业与政治: 上海会计师公会与国民政府的互动(1927−1931). 朱荫贵, 戴鞍钢. 近代中国: 经济与社会研究. 上海: 复旦大学出版社. [5] 刘肖琴. 2021. 新月聚餐会、新月社俱乐部相关史实考. 现代中国文化与文学 (1): 171−197. [6] 任晓春, 闫飞飞. 2022. 中国行业协会治理转型的困境及对策——基于“结构−关系−行动”的视角. 北京社会科学 (12): 92−101. doi: 10.13262/j.bjsshkxy.bjshkx.221210 [7] 宋雅仙. 2008. 潘序伦与近代会计师专业的演进. 武汉: 华中师范大学. [8] 魏文享. 2006. 近代上海职业会计师群体的兴起——以上海会计师公会为中心. 江苏社会科学 (4): 198−205. [9] 徐小群. 2007. 民国时期的国家与社会: 自由职业团体在上海的兴起, 1912−1937. 北京: 新星出版社. [10] 喻梅. 2011. 南京国民政府时期会计师入行资格变迁研究——以监管思想和职业化思想的互动为视角. 贵州财经学院学报 (2): 18−23. [11] 喻梅. 2015. 民国时期中国注册会计师入行资格变迁研究——基于国家与社会动态共生视角. 中国注册会计师 (2): 117−123. [12] 喻梅. 2016. 中国注册会计师制度思想与制度变迁研究: 1918−1949. 北京: 中国社会科学出版社. [13] 张守广. 2007. 20世纪30−40年代的实业界星五聚餐会. 近代史研究 (4): 143−146. doi: 10.3969/j.issn.1001-6708.2007.04.008 [14] Hansen, M. T. 1999. The search-transfer problem: The role of weak ties in sharing knowledge across organization subunits. Administrative Science Quarterly 44(1): 82−111. doi: 10.2307/2667032
 点击查看大图
图(5) / 表(5)
计量
- 文章访问数: 7
- HTML全文浏览量: 17
- PDF下载量: 1
- 被引次数: 0
