




-
新兴技术和金融要素的不断融合促使数字金融蓬勃发展,其演化历经金融电子化、互联网金融和金融科技3.0三大阶段(巴曙松等,2018)。数字金融的发展深刻改变了金融生态,传统金融纷纷拥抱人工智能、区块链等前沿技术,尤其是新冠肺炎肆虐全球,使得线上化、非接触式的金融服务更受青睐。数字金融是我国进一步深化金融供给侧改革,促进经济高质量发展的顶层设计和重要布局。李克强总理在2020年政府工作报告中强调,要充分发挥金融科技在金融领域降成本、精准服务的作用①。之后,中国人民银行等八部委联合颁布的《关于进一步强化中小微企业金融服务的指导意见》也指出,商业银行应积极运用大数据、云计算等技术建立定价和风控模型,完善信贷流程;加强银行小微客户信用信息和外部征信、税务、市场监管等数据的挖掘、整合与分析,提高客户甄别程度、信贷效率及服务质量。从行业实践来看,中国的商业银行正积极融入数字金融的浪潮加速转型,截至2020年末已有13家大中型金融集团陆续成立金融科技子公司,中国的数字金融发展已经处于世界前列。数字金融是前沿数字技术赋能传统金融的新生产物,兼具科技属性与金融属性,是一把“双刃剑”,给经济带来巨大正向效益的同时,逐渐暴露出的数据安全、去中心化、技术算法、影子银行等风险也日益严峻。例如,由于监管滞后,在数字化发展过程中,互联网金融行业出现“非法集资,网贷跑路”等乱象,在强监管下迅速叫停落幕。在新一轮金融创新的大潮下,充分关注数字金融对商业银行风险承担的作用,成为银行业可持续发展及维护金融稳定的重要课题。
鉴于以上背景,本文首先从理论层面分析数字金融对商业银行风险承担的影响机理渠道,然后通过建立计量模型实证检验其中关联机制,并提出相关政策建议,以期为商业银行转型发展和风险监管提供有益借鉴。余文安排如下:第二部分是相关文献梳理,第三部分是基于理论阐述提出研究假设;第四部分为变量选取与研究设计,第五部分为实证结果分析;最后总结研究结论并提出相关政策建议。
-
数字金融的快速发展使金融学科的边界不断被重构,逐渐成为该领域研究、应用的热点,其对银行业和金融机构的影响广受关注。相关研究可概括如下:
首先,数字金融的概念界定。黄益平和黄卓(2018)认为,数字金融泛指传统金融机构或互联网公司利用数字技术实现融资、支付、投资及其他新型金融业务模式。这与中国人民银行等十部委定义的“互联网金融”、全球金融稳定理事会(FSB)以及中国人民银行发布的《金融科技发展规划(2019−2021年)》中提出的金融科技基本一致。互联网金融是指通过移动通信技术和互联网技术实现支付、信息中介功能和资金融通的新兴金融模式;金融科技是指技术驱动的金融创新,旨在运用现代科技成果改造或创新金融产品、经营模式、业务流程等。互联网金融更突出业务模式的创新,而金融科技更侧重于技术,总体来讲都是新兴互联网信息技术与传统金融服务业态的深度融合,但分属数字金融的不同发展阶段。
其次,数字金融发展指数度量。从金融的普惠性和包容性层面,北京大学数字金融研究中心编制的基于蚂蚁金服海量用户数据的“数字普惠金融指数”,覆盖中国 31个省(自治区)、337 个市与 1700 多个县级行政区划,并衍生出覆盖广度、使用深度和支持程度三大指数以及相关子行业或业务指数,较为全面地刻画了我国数字金融发展情况(郭峰等,2020)。与此类似,钱海章等(2020)也基于蚂蚁金服交易账户大数据对中国的数字金融发展指标进行测度,并分析其对经济增长的影响。从国际比较视角,乔海曙和黄荐轩(2019)计算了中国、美国、日本、德国、法国等10个国家的金融科技发展动力指数,发现中国金融科技发展综合动力处于世界前列。从热度情绪上,沈悦和郭品(2015)、金洪飞等(2020)等采用文本挖掘和主成分分析等方法进行相关研究,王靖一和黄益平(2018)基于新闻情绪采用自然语言处理、机器学习算法构建金融科技情绪指数。从融资规模上,包括以深交所上市的66家金融科技公司为样本的香蜜湖金融科技指数开盘价(魏成龙和郭琲楠,2020)和以纳斯达克上市的49家公司为依据的金融科技股价指数。此外,我国金融监管当局中国人民银行也于2020年10月发布金融科技行业指标标准,从机构、行业、区域三大板块全面刻画我国金融科技行业发展状况。
在数字金融的发展对商业银行风险承担的具体影响方面,现有观点主要包括三类:一是风险提高说,即数字金融的发展会增加商业银行风险。早期互联网金融的发展会提升商业银行贷款损失准备率,反映银行风险的上升(Liao, 2018)冲击商业银行资产负债业务,对银行风险具有单边放大效应(戴国强和方鹏飞,2014),增加破产风险(吴成颂等,2019)。朱辰和华桂宏(2018)基于SCCA模型和逐步回归法也得到类似结论。邱晗等(2018)认为金融科技改变了银行负债端结构,使银行负债更多来源于同业拆借等批发性资金,“水涨船高”式倒逼银行依赖更高风险资产弥补负债端成本抬高。米传民等(2019)用 t-SNE 机器学习模型进行降维和聚类分析,得出互联网金融的发展会带来区域系统传染性风险、业务发展差异性风险以及系统重要城市风险。金融创新有助于更新业务模式,提高银行收益,但也会增加业务风险(权飞过和王晓芳,2016),尤其是降低监督成本的金融创新对银行风险承担影响更大(顾海峰和张亚楠,2018),具体机制遵循金融科技→市场竞争→银行信贷期限结构调整→增加银行风险的路径(孙旭然等,2020),加剧了中小银行间竞争,从而提高中小银行风险承担(吴桐桐和王仁曾,2021)。进一步地,金融科技在业务和技术两方面增加金融机构内生风险(赵鹞,2016)和系统性风险(方意等,2020)。刘孟飞(2021)也发现,金融科技会增大商业银行风险溢出效应,强化系统性风险。
二是风险降低说,即数字金融发展会降低商业银行风险。国内外学者大多从信息对称性和风险识别视角进行论证,发现技术和金融的融合能够降低信贷中的信息不对称,降低银行等融资部门的逆向选择和道德风险(Berg等, 2020),进而缓解银行风险承担(Lapavitsas和Santos, 2008)。Malhotra和Singh(2009)以印度银行业为例进行研究,发现网络银行对银行的风险具有显著负面影响。国内学者也发现,早期以业务模式为重点的互联网金融有助于银行提升风险识别能力(吴晓求,2015),改善经营效率,从而降低其破产风险(刘忠璐,2016);数字金融能够带来银行信贷业务中信息不对称和交易成本的降低,在获客和风控方面具有显著优势(黄益平,2017),有助于克服外部环境恶化、内部治理不善、融资境况欠佳的负面影响(吴非等,2020),提高了中小银行风险识别能力,使其信贷决策更加科学(余静文和吴滨阳,2021);以技术赋能为主要特征的金融科技能有效解决商业银行信用风险管理中的痛点(袁媛,2018),有助于增强区域创新能力,促进地方银行稳定(宋科等,2018),改善银行风控水平,进而降低银行风险(龚晓叶和李颖,2020)。也有研究从其他视角进行阐述,李学峰和杨盼盼(2021)研究发现金融科技通过提高银行市场势力而降低其风险承担。而唐松等(2020)从服务实体经济的角度出发,认为数字金融的发展很好地校正了传统金融机构金融供给方面的“属性错配”“领域错配”和“阶段错配”问题,纾解了中小企业“融资难、融资贵”问题,驱动企业主动去杠杆和稳财务,反过来降低银行信贷风险。
三是双向效应说,即一些学者认为数字金融的发展与商业银行风险具有明显“期限结构”双边效应。郭品和沈悦(2015)研究得出,早期的互联网金融在短期通过降低银行管理成本而使风险下降,但长期内会收窄利差空间、抬高资金成本,增大银行风险,即互联网金融与银行风险之间存在U型关系。顾海峰和杨立翔(2018)基于面板门限模型进一步证实:互联网金融通过压缩银行利差空间助推银行风险攀升,又通过降低银行管理成本而抑制银行风险。杨望和王姝妤(2019)在更大的截面数据范围内进一步验证该结论。罗航等(2020)认为金融科技会对风险扩散有双重效应,即缓解信息不对称而抑制风险扩散但加剧金融体系脆弱性而强化风险传染。
综合上述国内外研究现状,现有文献从金融系统全局、产业竞争、金融服务供给等角度探究数字金融对商业银行风险的影响,得出许多有益结论。本文的研究贡献表现在 :
(1)侧重剖析数字金融对商业银行风险承担水平的影响机制和作用渠道,以研究数字金融如何影响银行微观风险。
(2)着眼于影响机制,建立中介效应模型,采用逐步回归分析方法,就数字金融发展对商业银行风险承担的作用机理进行了多维度的实证检验。
(3)通过分组回归的识别策略,证实了数字金融对不同类型、不同地区商业银行风险承担的异质性影响;在实证分析过程中尽可能剔除模型内生性因素的干扰,通过替换关键变量与改进计量方法,确保研究结论的稳健性。
-
现代金融本质是基于风险和科技驱动的金融供给、风险管理和数据资源整合等功能的综合体。数字金融凭借大数据、云计算、人工智能、区块链等新兴前沿技术吸引银行纷纷加紧布局数字化转型,增加银行相关技术研发与人才投入力度,从而提升商业银行研发成本、并加剧信贷市场竞争进而抬高资金成本。同时,数字金融作为一种颠覆式创新,更新迭代传统的金融业务模式,增加银行业务及收入多元化程度,提升业务风险。
-
数字技术的应用并未改变金融风险的属性,但演化出新的特点,使商业银行所面临风险的内生性和复杂性大大提高。首先,信息科技风险和网络安全风险更加突出,如存在技术漏洞、 参数算法失效等问题(方意等,2020),同时线上交易也容易导致客户信息数据泄露。据统计,2018−2019年客户资料及企业重要数据泄露在所有安全事件中占比达44%②,成为近年来发生频率最高的安全事件。犯罪分子借助客户扫码下载app或转账、注入病毒窃取资金,带来道德风险与金融犯罪,线上业务欺诈风险已呈现专业化作案趋势,资金流转监控更为困难。其次,客户信用等级下沉增大商业银行信用风险。商业银行通过研发各类数字金融产品,向企业和个人提供越来越多的信用类贷款,扩大长尾客户范围,在增加商业银行信用资产的同时,也提高了商业银行资金杠杆率。再次,合规风险成为金融机构风险管理的深水区。过去几年,商业银行纷纷依托互联网开展线上贷款业务,例如陆金所、平安普惠等;或向第三方P2P平台提供机构资金,其本质上是资金池,例如拍拍贷、宜信、玖富等。资产端多为一年以上高利润项目,而资金端多为短期资金,极易期限错配,扩大影子银行的边界,增加商业银行合规风险。最后,数字金融放大了银行机构间的风险传染效应。金融服务的数字化、智能化发展,加强了商业银行业务及数据之间的联系,使银行之间网络系统、业务流程形成环环相扣的关联网络,一个节点出现漏洞或者受到攻击,易引起全链条的风险传导。经营模式、算法趋同也使风险传染更为快速,强化金融机构顺周期性,易形成银行业系统性风险。同时,传统监管模式跟不上数字技术带来的金融创新,形成监管空白,变相加剧银行风险(刘孟飞等,2021)。基于此,提出本文的第一个假设:
H1:总体上,数字金融提高了商业银行风险承担。
-
关于数字金融对商业银行风险承担的作用渠道,本文设想商业银行管理成本和业务多元化程度为主要机制途径,具体分析如下:
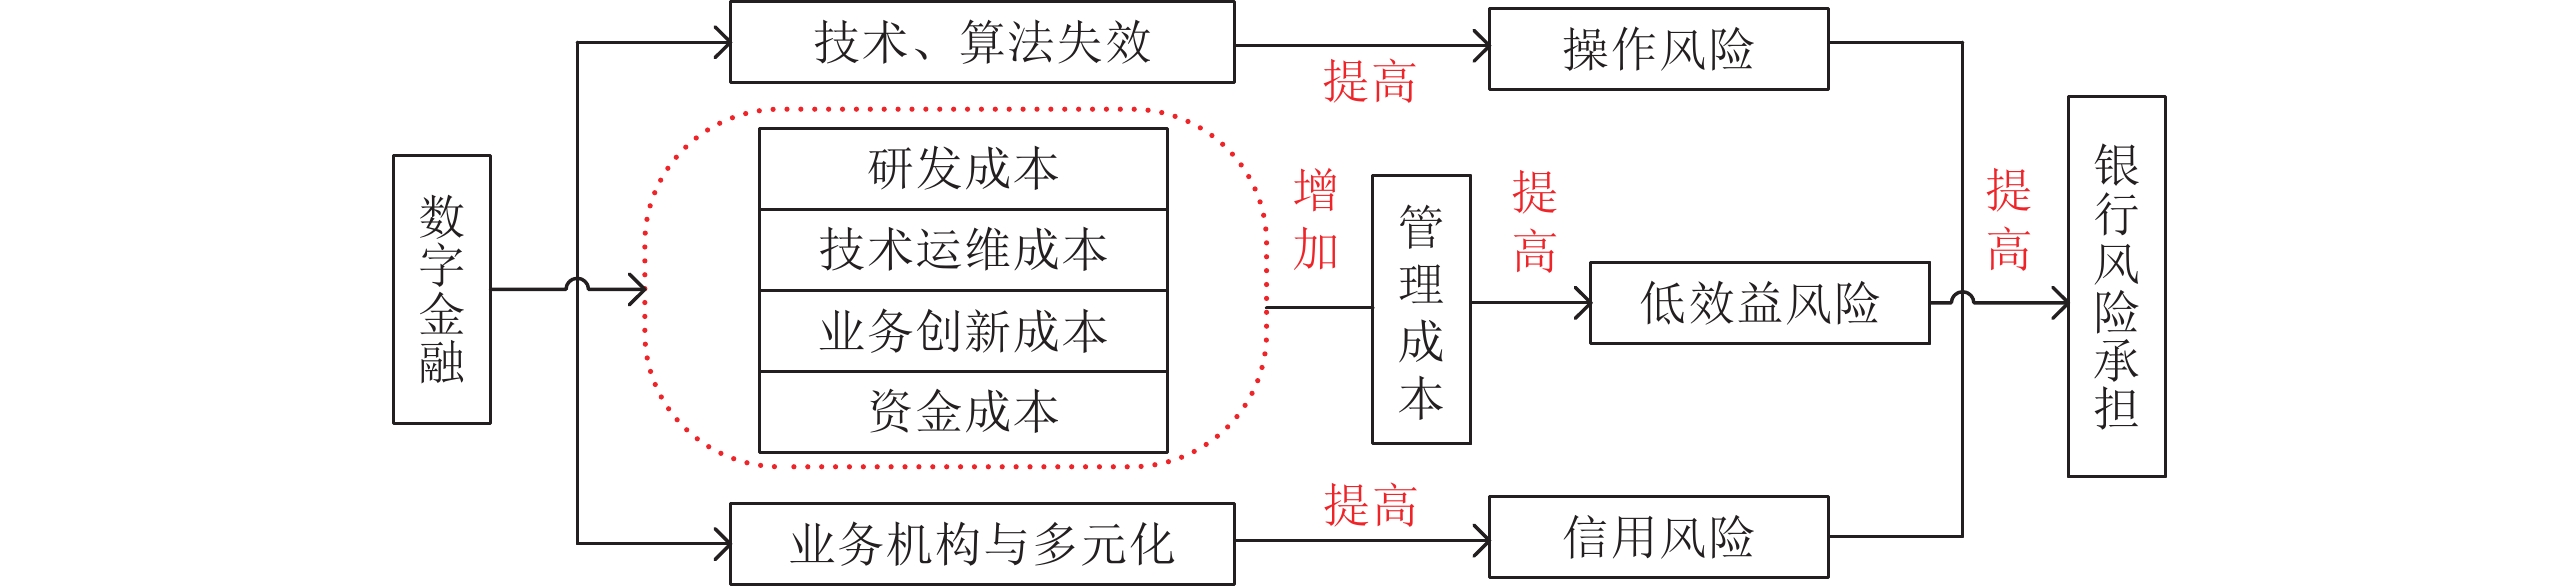
第一,数字金融的深度应用提高了商业银行的管理成本。具体而言:一方面,数字金融有助于提升商业银行业务风控水平和效率,一定程度上降低业务风控和交易成本,但是商业银行运用数字技术的门槛较高,在短期内需要投入大量人力、物力、财力,大大增加商业银行的研发成本。例如,2019年,国有大型银行和股份制银行金融科技资金投入总额1008亿元,占营收比重高达2%以上③,并且技术孵化期较长,资金需要持续跟进,前期很难盈利。另一方面,数字金融发展也增加了信息科技风险和银行操作风险。新兴数字技术的深度应用,加大了网络安全和系统运营维护难度,一定程度上造成银行内部不同风险模块类型之间的风险转移,总体上可能并没有降低银行成本,反而增加了技术运作方面的管理和运维成本。再者,数字金融增加银行业务创新服务成本。作为一种技术诱导型金融创新,信息技术驱动银行业发展(Berger, 2003),通过技术渗透、要素流动和示范作用倒逼银行参与市场竞争(Bloom等, 2013),不仅助推商业银行加强技术创新,也推动银行业务创新,银行由粗放型管理服务逐渐转为精细化服务,在客户体验、产品迭代、员工培训等软要素上加大投入力度。根据产品生命周期理论,在新技术、系统、产品未形成规模效应或占领市场之前,银行都需要持续改善服务,从而增加服务创新成本(Vernon, 1992)。最后,数字金融发展抬高了商业银行的资金成本。数字金融助推利率市场化进程,存款利率上升使得利差趋于收窄,同时金融科技公司推出的货币市场基金等产品分流银行客户,挤压存款规模,恶化存款结构,如蚂蚁金服余额宝。小额理财资金减少,长期资金占比相对增加,不仅削弱银行利润基础,还会增加潜在流动性风险。转嫁风险、扩大利润的需求又迫使银行产生投资高收益项目动机,进一步加剧银行面临的经营风险(郭品和沈悦,2019)。
第二,数字金融提升了银行经营多元化程度,从而增大其风险承担。鉴于数字金融投入门槛高,迫使银行不得不追求更高预期收益回报以弥补覆盖前期投入,促进银行业务结构转型,提升业务多元化程度。首先,数字金融加剧市场竞争,降低贷款门槛,逐渐信用下沉,研发各类中小微企业贷、供应链金融产品,银行客户范围从传统大中型企业客户逐渐扩展至长尾客户(王馨,2015)。然而中小微企业由于创立时间短、规模小、公司治理不健全、抵押品不足等原因往往“自我造血”能力和抗风险能力较弱,在突发性事件或外部冲击下,易导致资金回笼不及时而产生逾期,扩大商业银行不良资产,加剧银行潜在信用风险。其次,商业银行加大科技信贷产品研发,线上化产品层出不穷,逐渐呈现同质化竞争趋势,数字金融带来的边际收益会趋于下降,特别是在利率市场化收窄利差空间的背景下,降低银行边际利润和特许权价值(Wagner,2010)。同时,银行将更加偏好高风险的信贷项目或丰富中间业务和表外业务种类,以期增加非利息收入,银行运用数字技术包装金融产品,变相增加影子类银行业务,改变资产的信用结构和期限结构,进而提高银行信用风险(孙旭然,2020)。
总之,金融高科技的广泛应用在市场竞争、业务创新和利润追求的驱动下,对银行管理成本、业务结构与多元化程度造成潜在影响,进而抬高银行风险偏好。其中,数字金融通过增大商业银行研发成本和服务创新成本、转移风险成本抬高管理成本,增大低效益风险,提升银行风险承担。同时,数字金融从存贷款业务、中间业务以及表外业务等渠道影响商业银行业务结构,提升业务多元化程度,但增加了业务风险。
具体影响机制如图1所示。

图 1 数字金融对商业银行风险承担的影响机制
基于以上分析,提出本文的假设2:
H2a:数字金融增加了银行的研发、业务创新及资金成本等管理费用,进而提高商业银行风险承担。
H2b:数字金融助推银行追求高收益项目,可能提高业务多元化程度,进而加剧其风险承担。
-
理论上,数字金融对不同类型商业银行风险承担的影响存在差异。首先,从资产规模上看,大、中型银行实力雄厚,率先布局数字化转型,在资金、技术、人才等方面的前期投入更大。为保持竞争优势,其信用下沉更快,并且凭借原有规模和影响力更容易产生“大而不倒”的心理,其经营管理与风险承担受数字技术运用程度影响更大。小型地方性银行面临更高的数字金融准入门槛,而且业务单一,以零售业务为主,基于成本压力在短期内更愿依赖传统获客展业、运营模式、企业软性发放关系型贷款,数字金融渗透率和信息化程度相对较低,故数字金融对中小地方性银行的风险承担影响程度相对较低。其次,从所处经济区位来看,东部地区的市场化程度、科技、人才要素流动高于中、西部地区,中国的金融科技发展存在空间集聚特征(孟娜娜等,2020),东部地区互联网金融发展程度相对较高(郭峰等,2017),银行应对金融科技布局更早更快,中西部银行则存在显著的传统路径依赖特征(盛天翔,2020),金融创新进程相对较慢,从而数字金融带来的风险挑战弱于东部地区银行。基于此,提出本文的第三个假设:
H3a:数字金融对大、中型银行风险承担的影响大于小型银行。
H3b:数字金融对东部地区银行风险承担的影响要比中、西部地区银行更明显。
-
为验证上文中假设,本文共选取79家商业银行作为研究样本,其中包括6家国有大型商业银行,11家股份制银行,以及数据相对较全的42家城市商业银行和20家农村商业银行。数据主要来自国泰安、CEIC、北京大学数字金融研究中心等,数据期间为2011−2019年。
-
本文选取北京大学数字金融研究中心提供的数字普惠金融总指数(邱晗等,2018)以衡量中国数字金融发展程度。该指数基于蚂蚁金服底层海量用户数据,从3 个维度、33 个具体指标较为贴切地刻画了中国数字金融发展水平。由于蚂蚁金服是中国金融科技行业龙头,旗下产品支付宝和货币市场基金余额宝国内市场渗透率高,故该指数具有较强的权威性。本文还选择数字普惠金融覆盖广度指数作为代理变量以避免内生性的影响,此指标由每万人拥有支付宝账号数量、支付宝绑卡用户比例和平均每个支付宝账号绑定银行卡数三个基础指标构成,受当地经济水平直接影响,而不与银行业务直接相关。此外,本文还选择数字支付业务指数和数字支持服务程度指数作为替代变量,确保回归结论的稳健性。
-
银行风险承担表现为银行不断进行信贷扩张而带来的主动风险增加,以及当宏观经济负向冲击时企业违约增加使银行资产不良率上升而形成的被动风险上升(方意,2015)。在具体指标测度上,本文拟采用选取不良贷款率(Nplra)和拨备覆盖率(Pvcra)作为代理变量(Delis和Kouretas,2011;王晋斌和李博,2017)。其中,不良贷款率是银行在并未主动增加风险资产的情况下,由于宏观经济不利因素,借款方违约概率增大,银行历史上发放的未到期贷款逐渐演变成不良贷款或逾期,使不良贷款占比逐渐增加,从而导致银行被动性质的风险承担程度提升。而拨备覆盖率是从风险覆盖的角度表现银行不良资产程度,即银行为其贷款可能发生的呆、坏账而预留准备金的使用比率,是计提贷款损失准备对不良贷款的比率,比率越高说明抵御风险的能力越强。
-
借鉴既有文献对变量的设置,本文从银行微观特征与宏观经济环境两方面选取回归模型控制变量。银行微观层面:以净资产收益率(ROE)表示银行盈利能力(邹晓梅等,2015);以市场占有率控制单家银行的市场竞争力(吴桐桐和王仁曾,2021);以贷款比重(应展宇和张夏晗,2020)反映银行信贷扩张规模;同时考虑经营周期因素,选取银行成立年限作为代理变量(郭瑾等,2017)纳入回归模型。宏观经济环境层面,由于一国经济总量和货币政策也能影响金融机构风险水平,故选取人均国内生产总值、货币供给量M2增速作为控制变量(郭品和沈悦,2019)。
在中介变量方面,根据前文分析,商业银行因大力发展数字金融,使管理成本增加,从而提升银行风险,故采用业务及管理费用作为银行管理成本的代理变量。此外,前文猜想银行运用数字技术加速金融创新,扩大线上投融资业务,进而提升业务多元化程度,诱发银行的冒险行为,最终提高风险承担水平,故选取基于利息净收入与非利息收入计算得到的赫芬达尔指数以测度业务多元化程度。
综上,本文计量模型所涉及变量及其定义如表1所示。
表 1 变量定义与测度
变量名称 变量符号 变量测度 不良贷款率 Nplra 银行年末不良贷款率(%) 拨备覆盖率 Pvcra 银行年末拨备覆盖率(%)/100 数字金融指数 DFin1 数字普惠金融总指数/100 DFin2 数字普惠金融覆盖广度指数/100 DFin3 数字支付业务指数/100 DFin4 数字支持服务程度指数/100 市场占有率 Share 银行年末总资产/全行业资产总额(%) 净资产收益率 ROE 净利润/股东权益 贷款比重 Loan 银行贷款余额/总资产 成立年限 Age 银行成立时间(年) 宏观经济发展水平 GDP 年末人均实际国内生产总值(万元) 货币政策 M2 货币供应量(M2)增速(环比) 银行管理成本 BOF 业务及管理费(百万元) 业务多元化程度 HHI 根据利息净收入与非利息收入采用赫芬达尔指数计算 -
基于上述理论分析、数据及变量设置,最终,本文建立如下以非平衡面板数据为基础的多元回归方程模型:
$$ Ris{k_{i,t}} = \alpha_{0} + \alpha_{1} \times DFi{n_{i,t}} + \mathop \sum \limits_{j = 1}^7 {\gamma _j}Contro{l_{j,t}} + {\mu _i} + {\varepsilon _{i,t}} $$ (1) 其中,Risk为银行风险承担变量,DFin为数字金融发展指数,i表示银行样本,t代表年份,
$ {\mu _i} $ 为个体异质性差异,$ {\varepsilon _{i,t}} $ 为随机扰动项。$ Contro{l_{j,t}} $ 表示市场占有率、总资产收益率、贷款比重、成立年限,还包括宏观经济发展水平、货币政策等控制变量。 -
本文所涉及变量的描述性统计如表2所示,除银行不良贷款率和拨备覆盖率变量有个别缺失值,其他变量样本总数均为710。
表 2 变量的描述性统计
变量 均值 中位数 最大值 最小值 标准差 观测数 Nplra 1.388 1.350 4.690 0.020 0.659 707 Pvcra −2.924 −2.366 −1.049 −63.212 3.480 680 DFin1 2.029 2.200 3.267 0.400 0.885 710 DFin2 1.828 1.911 3.106 0.343 0.865 710 DFin3 1.741 1.874 2.792 0.465 0.825 710 DFin4 2.789 3.190 3.996 0.463 1.160 710 Share 0.839 0.080 12.069 0.006 2.059 710 ROE 14.675 14.373 31.892 0.249 5.118 710 Loan 0.535 0.541 0.876 0.209 0.110 710 Age 22.400 22.000 108.000 8.000 12.951 710 GDP 5.206 5.024 7.089 3.630 1.111 710 M2 1.418 1.478 1.781 0.993 0.291 710 BOF 7.918 7.420 12.140 5.056 1.696 710 HHI 0.246 0.245 0.500 −0.810 0.146 710 表2显示,在样本期内,不同年份、银行之间的风险、盈利、市场占有率等变量都存在显著差异性,能够为后续回归分析提供良好的样本基础。需要说明的是,鉴于拨备覆盖率与不良贷款率的性质恰好相反,因此对其取相反数处理。这样使拨备覆盖率与不良贷款率方向保持一致,其值越大,意味着商业银行的风险承担水平越高。
表 3 基准模型回归结果
变量 DFin1 DFin2 (1) (2) (3) (4) DFin1 0.517*** 0.580*** (5.590) (6.194) DFin2 0.664*** 0.722*** (5.724) (6.220) GDP
−0.314*** −0.485*** −0.394*** −0.553*** (−2.867) (−4.427) (−3.290) (−4.657) M2
−0.656*** −0.593*** −0.544** −0.454** (−2.798) (−2.646) (−2.397) (−2.103) Share
0.165 0.166 (1.609) (1.618) ROE
−0.052*** −0.052*** (−9.028) (−8.965) Loan
0.272 0.211 (0.957) (0.751) Age
0.036 0.035 (0.789) (0.765) _cons 2.906*** 3.253*** 2.998*** 3.319*** (3.959) (2.657) (4.068) (2.707) R2 0.300 0.383 0.301 0.383 R2−a 0.209 0.298 0.211 0.299 F 89.080 55.038 89.767 55.110 N 707 707 707 707 注: 括号内为t值;***、**、*分别表示在1%、5%、10%的水平上显著。 -
基于上述分析,本文选取数字普惠金融指数作为解释变量,银行不良贷款率(Nplra)作为被解释变量,根据式(1)检验假设H1。经过Hausman检验,采用控制银行个体和年份的双固定效应(FE)模型进行估计,回归结果如表3。其中,分别采用数字普惠金融总指数DFin1、覆盖广度指数DFin2作为解释变量。
表3中列(1)、列(3)仅加入了宏观层面控制变量,未纳入银行微观层面的控制变量,列(2)、列(4)加入所有控制变量,固定效应结果显示核心解释变量数字普惠金融总指数、数字普惠金融覆盖广度指数的回归系数符号方向与显著性水平保持一致,系数大小也变动不大,说明回归结果稳健性较好。从具体结果看,数字金融指数(DFin1、DFin2)系数在1%的水平上显著为正,表明数字金融的快速发展显著提高了我国商业银行的风险承担,本文的假设H1得到证实。
其他控制变量方面,净资产收益率在1%的水平上显著为负,表明银行盈利水平和风险承担显著负相关,原因可能是银行盈利水平的提升能够逐步覆盖银行风险敞口,减少银行风险暴露,最终降低银行风险承担水平。银行年末总资产占比度量的市场占有变量不显著,原因可能是银行存量资产占比仅表示银行风险敞口的相对程度,从而弱化了绝对风险,故不显著。营业周期影响方面,理论上银行成立时间越长,累积资产敞口越大。该系数回归结果不显著,原因可能是成立年限与银行不良资产之间没有直接关系。此外,宏观因素方面,GDP和M2的系数显著为负,原因可能是宏观经济发展和以M2增速为代表的宽松货币政策的实施会增加对商业银行产品和服务的需求,降低商业银行的市场压力,从而收窄银行风险敞口。以上结论的启示意义在于,数字金融发展在一定程度上会对银行风险承担产生正向影响,应关注数字金融对商业银行的风险冲击。
-
本文拟研究数字金融发展对银行风险承担的影响机制,然而内生机制可能涉及测量误差、遗漏变量、反向因果关系等。其中测量误差和遗漏变量问题由于银行财务报表数据披露局限以及影响银行风险的因素多样而无法避免。本文通过以下两个手段解决模型内生性问题:
(1)采用SYS-GMM估计
银行风险积累具有一定累积循环效应,即前一期不良资产规模会对下一期的不良率产生影响,因此将被解释变量的滞后一期项纳入回归模型中,参考项后军和张清俊(2020)、田国强和李双建(2020)等文献的做法,采用Blundell和Bond (1998)提出的系统广义矩(SYS-GMM)估计方法对式(1)重新进行回归,结果如表4所示。
表 4 内生性检验(SYS-GMM)
变量 DFin1 DFin2 (1) (2) (3) (4) L. Nplra 0.764*** 0.718*** 0.753*** 0.748*** (5.881) (6.058) (6.675) (6.508) DFin1 0.381** 0.528*** (2.158) (4.030) DFin2 0.753*** 0.792*** (5.281) (4.815) Gdp −0.364*** −0.454*** −0.592*** −0.629*** (−2.875) (−4.619) (−6.259) (−5.751) M2 −0.315** −0.291** −0.189 −0.193 (−2.156) (−1.985) (−1.360) (−1.415) Share −0.287 −0.279 (−1.308) (−1.391) ROE −0.009 −0.011 (−0.501) (−0.662) Loan 0.115 0.248 (0.350) (0.699) Age 0.107*** 0.104*** (6.154) (8.381) _cons 1.945*** 0.016 2.344*** 0.397 (3.467) (0.018) (5.196) (0.505) Chi2 132.898 141.896 193.058 293.987 AR(2) −3.037 −2.915 −3.017 −2.9212 (0.00) (0.00) (0.00) (0.00) Sargan 42.927 40.638 36.734 31.574 [0.000] [0.000] [0.001] [0.002] N 626 626 626 626 注:括号内为t值,方括号内为Z值;***、**、*分别表示在1%、5%、10%的水平上显著。 表4中,除了列(1)以外,列(2)的核心解释变量数字金融发展在10%的显著性水平上对商业银行风险承担存在正向影响,列(3)、列(4)结果也表明以覆盖广度为特征的数字金融指数在1%的显著性水平上提升银行风险。同时,风险变量的一阶滞后项对本期风险承担有显著正向影响,说明风险积累作用对本期存在持续效应,累积循环效应明显。而宏观经济发展、货币政策、银行贷款规模等因素符号也基本未改变。以上结果与基准回归结果基本一致,本文的假设H1得到进一步证实。
(2)采用工具变量(IV)两阶段最小二乘法(2SLS)估计
本文借鉴唐松等(2020)、刘孟飞(2021)的思路,将互联网普及率(Internet)作为数字金融的工具变量,数字金融发展紧密依托互联网技术的广泛应用,故互联网普及率与数字金融指数高度相关,但与银行层面的其他解释变量及随机扰动项不相关。运用两阶段最小二乘方法(2SLS)对式(1)重新进行回归,结果报告于表5。
表 5 工具变量2SLS估计结果
变量 DFin1 DFin2 (1) (2) (3) (4) Internet 0.279 0.274 0.220 0.217 (34.353) (33.330) (33.081) (32.142) DFin1 0.476*** 0.547*** (2.778) (3.389) DFin2 0.603*** 0.690*** (2.781) (3.391) 控制变量 Yes Yes Yes Yes R2 0.202 0.325 0.203 0.325 R2−a 0.199 0.318 0.200 0.318 Chi2 131.432 385.586 132.060 388.489 Kleibergen-Paap rk LM 199.759 195.324 238.108 232.931 Cragg-Donald Wald F 828.209 822.458 804.290 793.155 Hansen J 0.000 0.000 0.000 0.000 N 707 707 707 707 注:括号内t值;***、**、*分别表示在1%、5%、10%的水平上显著。限于篇幅,表5−10未报告控制变量回归结果,资料备索。 根据表5的结果,互联网普及率和数字金融发展程度显著正相关,说明互联网的推广应用是数字金融发展的关键因素。第二阶段回归结果显示,两个模型中关键解释变量数字金融指数DFin显著提升银行风险承担,再一次验证假设H1。同时,工具变量识别检验中,Kleibergen-Paap rk LM检验显示拒绝方程不可识别的原假设,Cragg-Donald Wald F检验也表明工具变量与内生变量并非弱相关,即工具变量通过了识别不足检验和弱工具变量检验。在工具变量有效性方面,检验结果显示工具变量都是外生的,从而说明本文所选工具变量有效。此外,净资产收益率与与银行风险显著负相关,贷款规模占比对风险变量的影响依然显著为正,基准模型结论依然稳健。
表 6 替换风险承担测度指标估计结果
变量 DFin1 DFin2 (1) (2) (3) (4) DFin1 3.111*** 3.916*** (4.723) (5.519) DFin2 3.754*** 4.562*** (4.537) (5.195) 控制变量 Yes Yes Yes Yes R2 0.078 0.093 0.075 0.088 R2−a −0.045 −0.035 −0.048 −0.041 F 16.903 8.737 16.304 8.216 N 680 680 680 680 注:括号内为t值;***、**、*分别表示在1%、5%、10%的水平上显著。 -
(1)替换被解释变量
在基准模型被解释变量选择不良贷款率的基础上,本文选取拨备覆盖率(Pvcra)作为银行风险承担的代理变量。拨备覆盖率能够衡量商业银行贷款损失准备金计提是否充足,银行根据前一期贷款损失的大小计提拨备的程度,一定程度上反映银行对信用风险的预期判断。将拨备覆盖率纳入式(1)中重新进行回归,结果见表6。
表6结果显示数字金融指数(DFin1,DFin2)系数估计结果均为正,且都在 1% 的水平上通过了显著性检验,说明数字金融发展与银行风险承担存在显著正相关关系,假设1得到进一步证实。与前文基准回归结果相比,关键变量回归系数符号方向一致,前述结论依旧稳健。
(2)替换解释变量
数字金融场景中,数字支付是应用最早、发展最快、对其他金融场景影响辐射最为广泛的核心业务。为保证结果稳健,本文进一步采用数字支付业务指数(DFin3)、数字支持服务程度指数(DFin4)替换式(1)中的数字金融指数重新进行回归,结果如表7。
表 7 替换数字金融测度指标估计结果
变量 DFin3 DFin4 (1) (2) (3) (4) DFin3 0.618*** 0.574*** (8.052) (7.197) DFin4 0.203*** 0.210*** (6.384) (6.756) 控制变量 Yes Yes Yes Yes R2 0.334 0.395 0.310 0.390 R2−a 0.247 0.312 0.220 0.306 F 104.302 57.967 93.391 56.626 N 707 707 707 707 注:括号内为t值;***、**、*分别表示在1%、5%、10%的水平上显著。 替换核心解释变量后,回归结果表明,在1%的显著性水平下,数字支付业务指数(DFin3)、数字支持服务程度指数(DFin4)所测度的数字金融发展水平对银行风险承担存在正向影响,假设1同样得到证实,其他变量及符号也基本显著未变,总体来看研究结果基本是稳健可靠的。
-
数字金融的快速发展很可能通过影响银行管理成本与业务多元化程度,进而提高银行风险承担。为了进一步验证数字金融对银行风险承担的影响机制,本文借鉴温忠麟(2004)的研究,以银行管理成本(BOF)与业务多元化程度(HHI)作为中介因子(Med- var)建立模型(2)和模型(3),通过逐步回归,对管理成本以及业务多元化程度在数字金融作用商业银行风险承担过程中的影响机制进行检验。具体步骤如下:首先对式(2)进行回归,若b显著为正,则意味着数字金融提高了银行管理成本或业务多元化。其次,对式(3)进行回归,若b和c都显著则意味着中介效应成立,若b和c中至少有一个不显著时,则需要进一步做Sobel检验。具体结果见表8。
表 8 影响机理检验结果
变量 中介因子(Med− var)
中介效应 BOF HHI BOF HHI DFin1 0.494*** 0.002 0.373*** 0.579*** (15.419) (0.079) (3.417) (6.193) BOF 0.415*** (3.573) HHI 0.234 (1.310) 控制变量 Yes Yes Yes Yes R2 0.783 0.208 0.395 0.385 R2−a 0.753 0.101 0.311 0.299 F 321.746 23.463 50.667 48.429 N 710 710 710 710 Sobel Z 0.002 [0.485] 检验结果 Yes No 注:括号内为t值,方括号内为Z值;***、**、*分别表示在1%、5%、10%的水平上显著。 $$ Med - {{var} _{{\text{it}}}} = {\beta _0} + b \times DFi{n_{i,t}} + \mathop \sum \limits_{j = 1}^{12} {\gamma _j}Contro{l_{j,t}} + {u_{i,t}} + {\varepsilon _{i,t}} $$ (2) $$ Ris{k_{i,t}} = {\beta _0} + a \times DFi{n_{i,t}} + c \times Med - {{var} _{i,t}} + \mathop \sum \limits_{j = 1}^{12} {\gamma _j}Contro{l_{j,t}} + {u_{i,t}} + {\varepsilon _{i,t}} $$ (3) 这里仅针对BOF、HHI在模型1中的中介效应进行了检验,模型2的检验结果也与此类似,不再赘述。
表8的回归结果显示,中介因子BOF在式(2)、式(3)中的估计系数b和c均在1%的水平上显著,说明管理成本在数字金融影响商业银行风险承担的过程中发挥了显著的中介作用,即数字金融发展通过提高管理成本进而促进了商业银行的风险承担。而中介因子HHI在式(2)、式(3)中的估计系数b和c均不显著,对此本文做了进一步的Sobel检验。结果表明,收入多元化不存在中介效应。其中的原因可能在于,数字金融的发展时间尚短,在商业银行中的渗透尚不深入,银行还未形成成熟的以数字金融为核心驱动力的多元化业务体系,同时由于监管力度加大,资管新规余温尚存,防风险仍是长期坚守的底线,大多数商业银行在现阶段制度约束下仍然以存贷款业务为主,收入多元化程度仍然处于较低水平。因此,数字金融发展并未通过收入多元化程度助推银行风险,而是通过抬高银行管理成本来提升银行风险承担,故仅假设H2a得到验证,以上回归结果虽不完全符合理论分析预期,但基本契合中国数字金融与商业银行的发展实际。
表 9 数字金融对银行风险承担的影响异质性:业务规模
变量 大中型银行 小型银行 (1) (2) (1) (2) DFin1 0.676*** 0.580*** (6.200) (4.876) DFin2 0.877*** 0.709*** (6.606) (4.803) 控制变量 Yes Yes Yes Yes R2 0.650 0.659 0.352 0.351 R2−a 0.593 0.603 0.260 0.259 F 47.580 49.556 35.746 35.598 N 180 180 527 527 注:括号内为t值;***、**、*分别表示在1%、5%、10%的水平上显著。 -
前文理论部分提出数字金融发展对商业银行风险存在银行类别异质性和地区异质性。为检验假设H3,借鉴沈悦和郭品(2015)等文献的做法,采用分组回归的识别思路,即设计相应各子样本分组回归。首先将资产规模全部样本分为大中型银行和小型银行,然后分别进行回归。对于银行区位异质性,将全样本划分为中西部银行和东部银行,检验考察方法类似。
(1)考虑银行业务规模
根据中国人民银行与中国银保监会对我国商业银行类型的划分标准④,将本文的样本银行分为大中型银行与小型银行两个子样本,然后重新对式(1)进行回归,结果见表9。
表9显示,区分银行业务规模后,数字金融对银行风险承担的影响程度存在明显差异。其中,大中型银行的数字金融变量估计系数在1%的显著性水平上分别为0.676、0.877,而小型银行的估计结果分别为0.580、0.709,相比大中型银行,下降幅度分别达到了14.201%和19.156%。这说明,金融高科技发展对大中型银行风险承担的影响要明显大于小型银行,与预期相符,本文假设H3a得到证实。
(2)考虑银行所处经济区位
根据银行所处经济区位的不同,将本文的样本银行分为东部地区银行与中、西部地区银行两个子样本,然后重新对式(1)进行回归,结果见表10。
表 10 数字金融对银行风险承担的影响异质性:经济区位
变量 东部地区银行 中西部地区银行 (1) (2) (1) (2) DFin1 0.862*** 0.082 (8.865) (0.465) DFin2 1.043*** 0.168 (8.592) (0.771) 控制变量 Yes Yes Yes Yes R2 0.342 0.336 0.555 0.556 R2−a 0.249 0.241 0.487 0.488 F 30.206 29.338 43.448 43.589 N 465 465 242 242 注:括号内为t值;***、**、*分别表示在1%、5%、10%的水平上显著。 表10显示,数字金融对不同经济区域商业银行风险承担的影响存在明显差异。其中,东部地区银行的数字金融变量估计系数均显著为正,而中、西部地区银行的估计结果则不再显著。这说明,数字金融发展对东部地区商业银行风险承担的影响要明显大于中、西部地区银行,本文假设H3b得到证实。
-
本文首先从理论上分析数字金融发展对我国商业银行风险承担的影响,然后选取截面中国78家上市银行、时间跨度为2011−2018年形成的非平衡面板数据进行实证分析和中介效应检验,得出以下主要结论:
(1)数字金融发展显著提高了商业银行的风险承担,即数字金融发展水平越高,银行的风险承担越高。
(2)管理成本在数字金融作用于银行风险承担的过程中存在明显的中介作用,即数字金融通过提高银行管理成本进而加剧风险承担。而业务多元化中介效应不存在,其中的原因在于,数字金融的发展时间尚短,在银行业渗透尚不深入,大多数银行还未形成成熟的以数字金融为核心驱动力的多元化业务体系。
(3)数字金融发展对不同类型银行风险承担的影响存在异质性,与农商行、城商行等小型银行相比,国有银行和股份制等大中型银行的风险所受影响更为明显。同时,数字金融对东部地区银行风险承担的影响要比中、西部地区更为显著。
基于上述结论,本文提出如下对策建议:
第一,商业银行应紧跟“数字金融”风口,积极融入“金融+科技”融合发展大潮。合理运用人工智能、移动互联网、大数据、云计算等科技成果赋能金融业务,提高服务效率。依托市场和客户需求创新产品,建立综合性的网络信贷平台,为客户提供全方位、多层次、平台化的优质金融服务体验。运用大数据、云计算、区块链等技术,突出数字化、开放式金融平台的搭建,实现线上线下信息资源共享和整合,充分发挥客户集聚效应,降低管理成本。
第二,应注重业务的内在风险,提升跨市场、跨业态、跨区域金融风险管理水平。利用人工智能、数据挖掘、机器学习等技术优化风险管理体系,提升商业银行有效甄别、监测预警、控制处置金融业务风险的能力。建立完善风险资产资金拨备、保险保障、应急处置资本等风险补偿机制,降低金融风险积累对商业银行的冲击作用,稳定其金融中介地位。
第三,要警惕数字金融的内生技术风险,商业银行要完善风控技术基础设施,在网络安全、数据共享、信息加密上重点布局。在数字金融新技术研发阶段,应对其安全性、可靠性进行专业的检验和认证,充分评估其潜在风险,制定符合实际的容错机制和数据灾备机制。在推广阶段,建立分层次的推广机制和应急预案,此外,要完善数字金融背景下金融交易模式、业务流程、资金管控、人员配备的风险管理,避免重蹈互联网金融的覆辙。
第四,注重在数字化、智能化技术方面的投入产出效果,控制成本,合理布局评估孵化,在风险可控、保证效益前提下的数字金融应用发展,切忌因过度追逐市场热点而增加成本负担,从而提升风险。大中型银行在深度应用数字技术方面应保持谨慎态度,防止潜在风险和成本内耗。
第五,监管机构应完善金融监管体系框架,尽快出台符合政策导向和数字金融实际发展需要的业务与技术标准、行业准入、监管细则、法律法规,提供数字金融标准化制度保障;跨部门协作,运用监管科技构建国家级数字金融平台和统计检测体系;夯实信息、征信等基础设施建设,凝聚监管部门、科研机构等多方面行业研究力量进行前瞻性研究,为数字金融监管提供智库支撑。
-
摘要: 数字化转型已成为商业银行创新发展趋势,但其对银行风险带来的影响不容忽视。文章从理论机制上阐述数字金融对商业银行风险承担的影响机理,并采用2011−2019年中国79家商业银行的非平衡面板数据进行实证分析。结果表明:第一,整体而言,数字金融发展显著提升中国商业银行风险承担;第二,从影响机制来看,数字金融通过抬高管理成本进而加剧风险承担,而业务多元化中介效应并不显著;第三,关于影响异质性,数字金融对东部地区与大中型银行风险承担的影响更为显著。商业银行要充分利用数字金融发展契机,运用新兴技术提升风控水平,警惕数字化经营引起的内在风险和其投入成本过高带来的低效益风险。
A Study on the Influence of Digital Finance on Commercial Banks’ Risk-Taking
Abstract: Digital transformation has been a new trend in the innovation and development of commercial banks, while its impact on bank risks can not be ignored. This paper firstly explains the mechanism that digital finance affects commercial banks’ risk-taking, and then makes an empirical analysis by using the unbalanced panel data of 79 commercial banks in China from 2011 to 2019. The results show that: first, on the whole, the development of digital finance significantly increases the risk-taking of Chinese commercial banks. Second, from the perspective of impact mechanism, digital finance increases banks’ risk-taking by driving up management costs, while the mediating effect of business diversification is not significant. Third, in terms of heterogeneity, the impact is more pronounced in eastern regions and large and medium-sized banks. Commercial banks should make good use of the opportunity of digital finance development, use emerging technologies to improve the level of risk control, and be alert to the inherent risks caused by digital operation and the low benefit risk caused by its high input cost.-
Key words:
- digital finance /
- commercial banks /
- risk-taking /
- management costs /
- business diversification
-
表 1 变量定义与测度
变量名称 变量符号 变量测度 不良贷款率 Nplra 银行年末不良贷款率(%) 拨备覆盖率 Pvcra 银行年末拨备覆盖率(%)/100 数字金融指数 DFin1 数字普惠金融总指数/100 DFin2 数字普惠金融覆盖广度指数/100 DFin3 数字支付业务指数/100 DFin4 数字支持服务程度指数/100 市场占有率 Share 银行年末总资产/全行业资产总额(%) 净资产收益率 ROE 净利润/股东权益 贷款比重 Loan 银行贷款余额/总资产 成立年限 Age 银行成立时间(年) 宏观经济发展水平 GDP 年末人均实际国内生产总值(万元) 货币政策 M2 货币供应量(M2)增速(环比) 银行管理成本 BOF 业务及管理费(百万元) 业务多元化程度 HHI 根据利息净收入与非利息收入采用赫芬达尔指数计算  下载: 导出CSV
表 2 变量的描述性统计
变量 均值 中位数 最大值 最小值 标准差 观测数 Nplra 1.388 1.350 4.690 0.020 0.659 707 Pvcra −2.924 −2.366 −1.049 −63.212 3.480 680 DFin1 2.029 2.200 3.267 0.400 0.885 710 DFin2 1.828 1.911 3.106 0.343 0.865 710 DFin3 1.741 1.874 2.792 0.465 0.825 710 DFin4 2.789 3.190 3.996 0.463 1.160 710 Share 0.839 0.080 12.069 0.006 2.059 710 ROE 14.675 14.373 31.892 0.249 5.118 710 Loan 0.535 0.541 0.876 0.209 0.110 710 Age 22.400 22.000 108.000 8.000 12.951 710 GDP 5.206 5.024 7.089 3.630 1.111 710 M2 1.418 1.478 1.781 0.993 0.291 710 BOF 7.918 7.420 12.140 5.056 1.696 710 HHI 0.246 0.245 0.500 −0.810 0.146 710
下载: 导出CSV
表 3 基准模型回归结果
变量 DFin1 DFin2 (1) (2) (3) (4) DFin1 0.517*** 0.580*** (5.590) (6.194) DFin2 0.664*** 0.722*** (5.724) (6.220) GDP
−0.314*** −0.485*** −0.394*** −0.553*** (−2.867) (−4.427) (−3.290) (−4.657) M2
−0.656*** −0.593*** −0.544** −0.454** (−2.798) (−2.646) (−2.397) (−2.103) Share
0.165 0.166 (1.609) (1.618) ROE
−0.052*** −0.052*** (−9.028) (−8.965) Loan
0.272 0.211 (0.957) (0.751) Age
0.036 0.035 (0.789) (0.765) _cons 2.906*** 3.253*** 2.998*** 3.319*** (3.959) (2.657) (4.068) (2.707) R2 0.300 0.383 0.301 0.383 R2−a 0.209 0.298 0.211 0.299 F 89.080 55.038 89.767 55.110 N 707 707 707 707 注: 括号内为t值;***、**、*分别表示在1%、5%、10%的水平上显著。
下载: 导出CSV
表 4 内生性检验(SYS-GMM)
变量 DFin1 DFin2 (1) (2) (3) (4) L. Nplra 0.764*** 0.718*** 0.753*** 0.748*** (5.881) (6.058) (6.675) (6.508) DFin1 0.381** 0.528*** (2.158) (4.030) DFin2 0.753*** 0.792*** (5.281) (4.815) Gdp −0.364*** −0.454*** −0.592*** −0.629*** (−2.875) (−4.619) (−6.259) (−5.751) M2 −0.315** −0.291** −0.189 −0.193 (−2.156) (−1.985) (−1.360) (−1.415) Share −0.287 −0.279 (−1.308) (−1.391) ROE −0.009 −0.011 (−0.501) (−0.662) Loan 0.115 0.248 (0.350) (0.699) Age 0.107*** 0.104*** (6.154) (8.381) _cons 1.945*** 0.016 2.344*** 0.397 (3.467) (0.018) (5.196) (0.505) Chi2 132.898 141.896 193.058 293.987 AR(2) −3.037 −2.915 −3.017 −2.9212 (0.00) (0.00) (0.00) (0.00) Sargan 42.927 40.638 36.734 31.574 [0.000] [0.000] [0.001] [0.002] N 626 626 626 626 注:括号内为t值,方括号内为Z值;***、**、*分别表示在1%、5%、10%的水平上显著。
下载: 导出CSV
表 5 工具变量2SLS估计结果
变量 DFin1 DFin2 (1) (2) (3) (4) Internet 0.279 0.274 0.220 0.217 (34.353) (33.330) (33.081) (32.142) DFin1 0.476*** 0.547*** (2.778) (3.389) DFin2 0.603*** 0.690*** (2.781) (3.391) 控制变量 Yes Yes Yes Yes R2 0.202 0.325 0.203 0.325 R2−a 0.199 0.318 0.200 0.318 Chi2 131.432 385.586 132.060 388.489 Kleibergen-Paap rk LM 199.759 195.324 238.108 232.931 Cragg-Donald Wald F 828.209 822.458 804.290 793.155 Hansen J 0.000 0.000 0.000 0.000 N 707 707 707 707 注:括号内t值;***、**、*分别表示在1%、5%、10%的水平上显著。限于篇幅,表5−10未报告控制变量回归结果,资料备索。
下载: 导出CSV
表 6 替换风险承担测度指标估计结果
变量 DFin1 DFin2 (1) (2) (3) (4) DFin1 3.111*** 3.916*** (4.723) (5.519) DFin2 3.754*** 4.562*** (4.537) (5.195) 控制变量 Yes Yes Yes Yes R2 0.078 0.093 0.075 0.088 R2−a −0.045 −0.035 −0.048 −0.041 F 16.903 8.737 16.304 8.216 N 680 680 680 680 注:括号内为t值;***、**、*分别表示在1%、5%、10%的水平上显著。
下载: 导出CSV
表 7 替换数字金融测度指标估计结果
变量 DFin3 DFin4 (1) (2) (3) (4) DFin3 0.618*** 0.574*** (8.052) (7.197) DFin4 0.203*** 0.210*** (6.384) (6.756) 控制变量 Yes Yes Yes Yes R2 0.334 0.395 0.310 0.390 R2−a 0.247 0.312 0.220 0.306 F 104.302 57.967 93.391 56.626 N 707 707 707 707 注:括号内为t值;***、**、*分别表示在1%、5%、10%的水平上显著。
下载: 导出CSV
表 8 影响机理检验结果
变量 中介因子(Med− var)
中介效应 BOF HHI BOF HHI DFin1 0.494*** 0.002 0.373*** 0.579*** (15.419) (0.079) (3.417) (6.193) BOF 0.415*** (3.573) HHI 0.234 (1.310) 控制变量 Yes Yes Yes Yes R2 0.783 0.208 0.395 0.385 R2−a 0.753 0.101 0.311 0.299 F 321.746 23.463 50.667 48.429 N 710 710 710 710 Sobel Z 0.002 [0.485] 检验结果 Yes No 注:括号内为t值,方括号内为Z值;***、**、*分别表示在1%、5%、10%的水平上显著。
下载: 导出CSV
表 9 数字金融对银行风险承担的影响异质性:业务规模
变量 大中型银行 小型银行 (1) (2) (1) (2) DFin1 0.676*** 0.580*** (6.200) (4.876) DFin2 0.877*** 0.709*** (6.606) (4.803) 控制变量 Yes Yes Yes Yes R2 0.650 0.659 0.352 0.351 R2−a 0.593 0.603 0.260 0.259 F 47.580 49.556 35.746 35.598 N 180 180 527 527 注:括号内为t值;***、**、*分别表示在1%、5%、10%的水平上显著。
下载: 导出CSV
表 10 数字金融对银行风险承担的影响异质性:经济区位
变量 东部地区银行 中西部地区银行 (1) (2) (1) (2) DFin1 0.862*** 0.082 (8.865) (0.465) DFin2 1.043*** 0.168 (8.592) (0.771) 控制变量 Yes Yes Yes Yes R2 0.342 0.336 0.555 0.556 R2−a 0.249 0.241 0.487 0.488 F 30.206 29.338 43.448 43.589 N 465 465 242 242 注:括号内为t值;***、**、*分别表示在1%、5%、10%的水平上显著。
下载: 导出CSV
-
[1] 巴曙松, 慈庆琪, 郑焕卓. 2018. 金融科技浪潮下, 银行业如何转型. 当代金融研究 (2): 22−29. [2] 戴国强, 方鹏飞. 2014. 利率市场化与银行风险——基于影子银行与互联网金融视角的研究. 金融论坛 (8): 13−19,74. [3] 方意, 王羚睿, 王炜, 王晏如. 2020. 金融科技领域的系统性风险: 内生风险视角. 中央财经大学学报 (2): 29−37. [4] 方意. 2015. 货币政策与房地产价格冲击下的银行风险承担分析. 世界经济 (7): 73−98. [5] 龚晓叶, 李颖. 2020. 金融科技对普惠金融“悖论”的影响——基于中国银行业风险承担水平的证据. 证券市场导报 (9): 33−43. [6] 顾海峰, 杨立翔. 2018. 互联网金融与银行风险承担:基于中国银行业的证据. 世界经济 (10): 75−100. [7] 顾海峰, 张亚楠. 2018. 金融创新、信贷环境与银行风险承担——来自2006—2016年中国银行业的证据. 国际金融研究 (9): 66−75. [8] 郭峰, 孔涛, 王靖一. 2017. 互联网金融空间集聚效应分析——来自互联网金融发展指数的证据. 国际金融研究 (8): 75−85. [9] 郭峰, 王靖一, 王芳, 孔涛, 张勋, 程志云. 2020. 测度中国数字普惠金融发展:指数编制与空间特征. 经济学(季刊) (4): 1401−1418. [10] 郭瑾, 刘志远, 彭涛. 2017. 银行贷款对企业风险承担的影响:推动还是抑制? 会计研究 (2): 42−48. doi: 10.3969/j.issn.1003-2886.2017.02.007 [11] 郭品, 沈悦. 2015. 互联网金融加重了商业银行的风险承担吗? ——来自中国银行业的经验证据. 南开经济研究 (4): 80−97. [12] 郭品, 沈悦. 2019. 互联网金融、存款竞争与银行风险承担. 金融研究 (8): 58−76. [13] 黄益平, 黄卓. 2018. 中国的数字金融发展: 现在与未来. 经济学(季刊)(4): 1489−1502. [14] 黄益平. 2017. 数字普惠金融的机会与风险. 新金融 (8): 4−7. [15] 金洪飞, 李弘基, 刘音露. 2020. 金融科技、银行风险与市场挤出效应. 财经研究 (5): 52−65. [16] 李学峰, 杨盼盼. 2021. 金融科技、市场势力与银行风险. 当代经济科学 (1): 45−57. [17] 刘孟飞, 奉洁, 罗小伟. 2021. 监管科技:技术驱动型金融监管的理论逻辑与国际实践. 深圳社会科学 (5): 49−60. [18] 刘孟飞. 2021. 金融科技与商业银行系统性风险——基于对中国上市银行的实证研究. 武汉大学学报(哲学社会科学版) (2): 119−134. [19] 刘忠璐. 2016. 互联网金融对商业银行风险承担的影响研究. 财贸经济 (4): 71−85,115. [20] 罗航, 颜大为, 王蕊. 2020. 金融科技对系统性金融风险扩散的影响机制研究. 西南金融 (6): 87−96. [21] 孟娜娜, 粟勤, 雷海波. 2020. 金融科技如何影响银行业竞争. 财贸经济 (3): 66−79. doi: 10.3969/j.issn.1002-8102.2020.03.006 [22] 米传民, 徐润捷, 陶静. 2019. 互联网金融空间聚集分析及系统性风险防范——基于t-SNE机器学习模型. 财经论丛 (8): 53−62. [23] 钱海章, 陶云清, 曹松威, 曹雨阳. 2020. 中国数字金融发展与经济增长的理论与实证. 数量经济技术经济研究(6): 26−46. [24] 乔海曙, 黄荐轩. 2019. 金融科技发展动力指数研究. 金融论坛 (3): 64−80. [25] 邱晗, 黄益平, 纪洋. 2018. 金融科技对传统银行行为的影响——基于互联网理财的视角. 金融研究 (11): 17−29. [26] 权飞过, 王晓芳. 2016. 金融创新对商业银行风险承担的影响——基于金融创新的分类研究. 财经论丛 (9): 35−45. [27] 沈悦, 郭品. 2015. 互联网金融, 技术溢出与商业银行全要素生产率. 金融研究 (3): 160−175. [28] 盛天翔, 朱政廷, 李祎雯. 2020. 金融科技与银行小微企业信贷供给: 基于贷款技术视角. 管理科学 (6): 30−40. doi: 10.3969/j.issn.1672-0334.2020.06.003 [29] 宋科, 李振, 赵琼薇. 2018. 区域创新、制度环境与银行稳定. 金融评论 (5): 46−69,124. [30] 孙旭然, 王康仕, 王凤荣. 2020. 金融科技、竞争与银行信贷结构——基于中小企业融资视角. 山西财经大学学报 (6): 59−72. [31] 唐松, 伍旭川, 祝佳. 2020. 数字金融与企业技术创新——结构特征、机制识别与金融监管下的效应差异. 管理世界 (5): 52−66, 59. doi: 10.3969/j.issn.1002-5502.2020.05.005 [32] 田国强, 李双建. 2020. 经济政策不确定性与银行流动性创造:来自中国的经验证据. 经济研究 (11): 19−35. [33] 王晋斌, 李博. 2017. 中国货币政策对商业银行风险承担行为的影响研究. 世界经济 (1): 25−43. [34] 王靖一, 黄益平. 2018. 金融科技媒体情绪的刻画与对网贷市场的影响. 经济学(季刊) (4): 1623−1650. [35] 王馨. 2015. 互联网金融助解“长尾”小微企业融资难问题研究. 金融研究 (9): 128−139. [36] 魏成龙, 郭琲楠. 2020. 金融科技影响企业投资的传导机制研究. 南方金融 (9): 31−43. doi: 10.3969/j.issn.1007-9041.2020.09.003 [37] 温忠麟, 张雷, 侯杰泰, 刘红云. 2004. 中介效应检验程序及其应用.心理学报(5): 614−620. [38] 吴成颂, 王超, 倪清. 2019. 互联网金融对商业银行系统性风险的影响——基于沪深股市上市商业银行的证据. 当代经济管理 (2): 90−97. [39] 吴非, 向海凌, 刘心怡. 2020. 数字金融与金融市场稳定——基于股价崩盘风险的视角. 经济学家 (10): 87−95. [40] 吴桐桐, 王仁曾. 2021. 数字金融、银行竞争与银行风险承担——基于149家中小商业银行的研究. 财经论丛 (3): 38−48. [41] 吴晓求. 2015. 互联网金融: 成长的逻辑. 财贸经济 (2): 5−15. [42] 项后军, 张清俊. 2020. 存款保险制度是否降低了银行风险:来自中国的经验证据. 世界经济 (3): 117−141. [43] 杨望, 王姝妤. 2019. 金融科技与商业银行风险承担——基于135家商业银行的实证研究. 甘肃金融 (4): 16−22. doi: 10.3969/j.issn.1009-4512.2019.04.005 [44] 应展宇, 张夏晗. 2020. 双重竞争约束下中国商业银行风险承担行为研究. 当代经济科学 (4): 54−67. [45] 余静文, 吴滨阳. 2021. 数字金融与商业银行风险承担——基于中国商业银行的实证研究. 产经评论 (4): 108−128. [46] 袁媛. 2018. 金融科技与银行信用风险管理. 中国金融 (9): 67−68. [47] 赵鹞. 2016. Fintech的特征、兴起、功能及风险研究. 金融监管研究 (9): 57−70. doi: 10.3969/j.issn.2095-3291.2016.09.004 [48] 邹晓梅,张明,高蓓. 2015. 双重竞争约束下中国商业银行风险承担行为研究. 世界经济 (2): 50−59. [49] 朱辰, 华桂宏. 2018. 互联网金融对中国银行业系统性风险的影响——基于SCCA模型及逐步回归法的实证研究. 金融经济学研究 (2): 50−59. [50] Berg, T., V. Burg, A. Gombović, and M. Puri. 2020. On the rise of FinTechs: Credit scoring using digital footprints. The Review of financial studies 33(7): 2845−2897. doi: 10.1093/rfs/hhz099 [51] Berger, A. N. 2003. The economic effects of technological progress: Evidence from the banking industry. Journal of Money, Credit, & Banking 35(2): 141. [52] Bloom, N., M. Schankerma, and J. Van Reenen. 2013. Identifying technology spillovers and product market rivalry. Econometrica 81(4): 1347−1393. doi: 10.3982/ECTA9466 [53] Blundell, R., and S. Bon. 1998. Initial conditions and moment restrictions in dynamic panel data models. Journal of econometrics 87(1): 115−143. doi: 10.1016/S0304-4076(98)00009-8 [54] Delis, M. D., and G. P. Kouretas. 2011. Interest rates and bank risk-taking. Journal of Banking & Finance 35(4): 840−855. [55] Lapavitsas, C., and P. L. Dos Santos. 2008. Globalization and contemporary banking: On the impact of new technology. Contributions to Political Economy 27(1): 31−56. doi: 10.1093/cpe/bzn005 [56] Liao, W. 2018. Research on the impact of internet finance on risk level of commercial banks. American Journal of Industrial and Business Management 8(4): 992−1006. doi: 10.4236/ajibm.2018.84068 [57] Malhotra, P., and B. Singh. 2009. The impact of internet banking on bank performance and risk: The Indian experience. Eurasian Journal of Business and Economics 2(4): 43−62. [58] Vernon, R. 1992. International investment and international trade in the product cycle. In International economic policies and their theoretical foundations. Amsterdam: Elsevier Academic Press. [59] Wagner, W. 2010. Loan market competition and bank risk-taking. Journal of financial services research 37(1): 71−81. doi: 10.1007/s10693-009-0073-8
 点击查看大图
图(1) / 表(10)
计量
- 文章访问数: 304
- HTML全文浏览量: 291
- PDF下载量: 485
- 被引次数: 0


