





-
2017年全国金融工作会议指出,金融是国家重要的核心竞争力,金融安全是国家安全的重要组成部分。金融工作三大任务之一就是防范和化解重大金融风险,守住不发生系统性风险底线。商业银行在我国金融体系中扮演重要角色,一旦商业银行出现重大风险,必将对金融体系乃至经济平稳有序运转产生重大冲击。而信用风险往往是引发商业银行出现经营危机并最终破产的导火索,历史上,美国伊利诺斯大陆银行、美国华盛顿互惠银行、美国美联银行均因此倒闭(郭立仑,2020年)。做好商业银行信用风险管理对于维护金融稳定、统筹经济社会发展和国家安全关系至关重要。
2016年以来,受国际政治环境变化和国内产业结构深度调整等因素影响,我国商业银行外部环境发生较大变化,主要表现为宏观经济增长乏力,GDP增速持续放缓;一些产能相对落后的传统产业出现经营困难,相关风险从中小型企业向大型企业蔓延、从民营企业向国有企业蔓延;货币政策趋紧,M2增速逐年下降;金融监管日益加强,要求商业银行摒弃金融空转模式,回归服务实体经济业务本源。在此背景下,商业银行业快速发展势头受到一定削弱,信用风险管控压力持续加大,一方面,部分存量高风险业务隐患开始暴露,对商业银行资产质量形成拖累;另一方面,由于实体经济新的增长点仍然不多,一些新开展的业务风险可能性提升。从整体看,银行业不良率不断上升,信用风险暴露现象较为普遍,整体信用风险承压加大。从个案看,一些公司治理能力相对较弱、高风险资产相对集中、风险管控水平相对较低的商业银行信用风险开始显现,如2019年包商银行被监管部门接管并最终破产、锦州银行被动引入战略投资者、部分中小商业银行未按时披露年度报告等事件发生,从一个侧面反映了商业银行信用风险状况恶化。
为深入分析商业银行信用风险暴露原因,推动商业银行采取有效措施防范和化解信用风险,学者们持续关注商业银行信用风险影响因素。有观点认为,外部环境的改变导致了我国商业银行信用风险的爆发(谭燕芝和张运东,2009;汤婷婷和方兆本,2011;霍源源等,2016;丁浩,2018)。从现实情况看,不论是实体经济结构调整,还是货币供给增速趋缓,抑或是金融市场出现波动,这些外部条件必须通过商业银行内部机制才能对信用风险状况产生影响。因此,也有观点认为,业务结构和经营管理是影响商业银行信用风险的因素(张金清等,2012;郭卫东,2013;王秀丽等,2014;张天顶和张宇,2017;侯毅恒等,2018;周春喜和毛悦,2018;高蓓等,2019;王蕾等,2019a)。商业银行信用风险影响因素有哪些?外部环境是否是导致商业银行信用风险暴露的主要原因?内部机制在商业银行信用风险暴露过程中扮演怎样的角色?本文运用KMV模型对商业银行信用风险进行量化,运用随机森林模型综合分析内外部因素对商业银行信用风险暴露影响,并对相关影响因素重要程度进行排序。研究发现,外部环境是商业银行信用风险的影响因素之一,但从影响因子数量和重要性排序看,外部环境并不是主要因素,内部的业务结构、经营管理因素对商业银行信用风险影响程度更大。
文本可能的贡献在于:一是研究方法较为新颖。将在衡量信用风险领域相对成熟的KMV模型与数据挖掘领域相对精确的随机森林模型相结合,以KMV模型计算的违约距离代表的信用风险状况作为被解释变量,通过随机森林模型迭代研究讨论商业银行信用风险的主要影响因素。二是影响因素考虑较为全面。在初始设定商业银行信用风险影响因素时,尽可能涵盖相对较全、影响较大的变量,主要包括外部环境、业务结构、经营管理等内外部层面,确保影响因素结论相对全面、客观。三是对策建议具有较强的系统性和可操作性。本文以单个银行机构为视角研究商业银行是否存在较大信用风险隐患,提出相应对策建议。建议商业银行立足外部经营和内部管理全局,综合施策提升信用风险管理水平和质效,为新常态下商业银行打赢资产质量攻坚战提供有益思路。
-
信用风险度量的方法主要分为两种:一是传统度量模型,主要包括5C模型、Z值评分模型、ZETA模型等,这类模型主观性较强,评估的准确率相对较低;二是现代度量模型,主要包括Credit Metrics模型、CreditRisk+模型、Credit Portfolio View模型、KMV模型等,这类模型实现了从定性分析向定量分析、从指标化向模型化的转变,评估的准确率相对较高(Altman和Saunders,1997;Crouhy等,2000;Alam等,2010;Schwaab等,2014)。曹道胜和何明升(2006)从模型建立的理论基础、模型类别、回收率、现金流折现因子四个维度对四种现代信用风险度量模型进行比较, 指出KMV 模型对财务指标仅依赖债务账面价值, 从而在一定程度上破解了我国普遍存在的会计信息失真的难题。Huang和 Sheng(2010)选取了2006年下半年至2008年期间的工商银行、中国银行、建设银行作为研究对象,计算并比较了违约距离和违约率,发现信用风险主要是由于受到不良贷款率、贷存比以及非利息收入比的影响。凌江怀和刘燕媚(2013)以10家上市商业银行作为样本,根据KMV模型得到了违约距离和违约率的实证结果,并与标准普尔的权威评级机构进行对比,发现由KMV模型得到的结论与外部评级机构得到的结论基本一致。李晟和张宇航(2016)以2010年至2015年间我国16家上市商业银行作为样本,运用KMV模型计算出每家商业银行的违约距离,并通过面板数据对影响违约距离的主要因素进行回归分析,结果表明,国有银行相对于非国有银行信用风险较低,同时商业银行的不良贷款率、贷存比以及资产规模对于商业银行的信用风险有显著影响。
-
2008年全球金融危机以来,随着商业银行信用风险持续暴露,国内外学者对该问题的研究不断深入,发现信用风险影响因素涉及宏观经济、货币政策、金融市场、自身业务结构、内部经营管理等多个领域。
一些学者关注宏观经济、货币政策、金融市场等方面对商业银行信用风险的影响:Schnabel和Shin(2004)、Bernhardsen等(2005)、Sorge和Virolainen(2006)、谭燕芝和张运东(2009)、Dovern等(2010)、汤婷婷和方兆本(2011)、Dell等(2012)、Buch等(2014)、Love和Ariss(2014)、霍源源等(2016)通过实证分析发现,国内生产总值、失业率、货币供应量、物价指数等宏观经济变量显著影响商业银行信用风险。Sorge和Virolainen(2006)、Wong等(2008)、丁浩(2018)基于城商行经营数据,发现产业结构及变化趋势是商业银行信用风险重要影响因素。黎灵芝等(2014)、李军林和朱沛华(2017)通过实证分析得出,同业竞争具有传导效应,从而加剧了商业银行信用风险。Furfine(2003)、Repullo(2004)、Wu等(2011)、张家臻和刘亚(2018)研究表明,除宏微观因素外,银行关联度等中观因素对商业银行信用风险亦有影响。
有的学者关注商业银行自身业务结构对信用风险的影响:Dullmann和Mass-chelein(2007)、巴曙松和陈剑(2010)、黄秀秀和曹前进(2014)、王秀丽等(2014)、任秋潇和王一鸣(2016)、周春喜和毛悦(2018)研究发现,贷款集中度会影响银行信贷效率,进而影响信用风险。Hayden等(2007)、Berger等(2010)、张晓玫和毛亚琪(2014)、黄国妍(2015)、侯毅恒等(2018)发现城商行收入过度依赖存贷利差,是导致风险相对集中的原因之一。高蓓等(2019)发现同业业务对商业银行经营稳定性的影响由正向促进作用转变为负向阻碍作用。
更多的学者关注商业银行内部经营管理对信用风险的影响:张金清等(2012)以14 家商业银行2001−2009年经营数据为样本,发现提高资产规模可以提升商业银行信用水平。郭卫东(2013)、张天顶和张宇(2017)对系统性风险进行回归分析时发现,商业银行不良率、杠杆率、资产收益率、市净率等决定其自身风险。Kwan(2002)在分析经营绩效时发现,银行违约状况受内部运营效率和管理科学化程度影响较大。Chen和Wei (2013)研究发现,内部部门多样化能够降低银行信用风险。王蕾等(2019b)认为,内部控制质量较高的银行能够有效识别风险状况、抵补风险损失,因而可以降低银行整体信用风险。Hughes等(1999)、Boss(2002)、Boubakri等(2005)、Micco和Panizza(2006)、Iannotta等(2007)、Berger等(2009)、Laeven和Levine(2009)、Baeey等(2011)、Brei和Schclarek(2015)研究发现,具有良好股权结构、公司治理的商业银行能更好地防控信用风险,而祝继高等(2012)发现第一大股东的控股能力越强、独立董事作用发挥越弱,商业银行信用风险越高。
综上可知,当前KMV模型在衡量国内经济主体信用风险方面已经相对成熟,但在衡量商业银行信用风险方面应用仍不广泛,且多是用于研究商业银行信贷客户的信用风险,从商业银行整体层面审视信用风险的探索还不够。同时,现有文献在研究商业银行信用风险影响因素时,实证检验往往基于回归分析、方差分析、因子分析等传统统计分析方法,而对于一些数据挖掘更为充分、判别结果更加精准的随机森林模型等前沿机器学习技术应用较少,在一定程度上减弱了信用风险影响因素的分析效果。进一步地,当前学者在研究商业银行信用风险影响因素时,往往着重从外部环境、业务结构、经营管理中一个或两个领域进行分析,导致影响因素的覆盖范围不够全面,完整的商业银行信用风险影响因素体系尚未构建。基于以上分析,本文将KMV模型与随机森林模型相结合,深入分析商业银行信用风险的影响因素,即以上市商业银行作为研究对象,以公开市场数据为基础,运用KMV模型量化商业银行信用风险,并在此基础上,以商业银行是否存在较大信用风险隐患为解释变量,以外部环境、业务结构、经营管理领域涉及的30个指标作为初始解释变量,运用随机森林模型进行实证分析和迭代计算,对商业银行信用风险的内外部影响因素进行提炼,对影响因素的重要程度进行排序,从而为指导商业银行有效防范和化解信用风险提供理论依据和解决方案。
-
KMV模型以MM理论和Black-Scholes公式为理论基础,通过估计商业银行资产价值及其波动率,进而计算商业银行发生违约的概率,以违约概率来衡量商业银行信用风险高低。具体而言,需要三个步骤:
第一,求解商业银行资产价值、资产价值波动率。KMV模型认为,债权债务关系可被看成期权交易,就本文研究对象而言,向商业银行发放贷款相当于向商业银行卖出了一份以贷款的债务总额为执行价格、以商业银行的资产价值为标的的期权。在此框架下,商业银行的市值E、市值波动率σE、账面负债价值D、资产价值VA、资产价值波动率σA的关系可以表达为:
$$ E = {V_A}N({d_1}) - D{e^{ - rT}}N({d_2}) $$ (1) 其中,
${d_1} = \displaystyle\frac{{\ln \left(\frac{{{V_A}}}{D}\right) + \left(r + \frac{1}{2}{\sigma _A}^2\right)T}}{{{\sigma _A}\sqrt T }},{d_2} = {d_1} - {\sigma _A}\sqrt T$ 对(1)式两边求导,再取期望,则函数形式表达为:
$$ {\sigma _E} = \frac{{N({d_1}){V_A}{\sigma _A}}}{E} $$ (2) 联立函数(1)和(2),就可以得到一个联立方程组,该方程组中市值E、市值波动率σE、账面负债价值D、无风险利率r和时间T均可通过公开市场数据计算得出,其中,市值波动率σE可以通过历史法计算得到,市值日波动率的计算公式为:
$$ \sigma = \sqrt {\frac{1}{{T - 1}}\sum\limits_{t = 1}^T {{{({R_t} - \overline R )}^2}} } $$ (3) 其中,Rt表示样本第t天对数收益率,T表示当年的交易天数,从而年化股价波动率为:
$$ {\sigma _E} = \sigma \sqrt T $$ (4) 综上,联立函数(1)和(2)组成的方程组仅有两个未知变量,即资产价值VA、资产价值波动率σA,可以求解,但由于不是线性方程,需要进行迭代计算。
第二, 求解商业银行违约触发点。当商业银行违约时,其资产价值大都位于短期负债与全部负债之间的某一水平上,该水平就是违约触发点(DPT)。根据KMV公司的统计结果,违约触发点DPT最可能等于短期负债加上长期负债的一半,即:
$$ DPT = STD + \frac{1}{2}LTD $$ (5) 第三,求解商业银行违约距离(DD)。违约距离(DD)代表要让商业银行的预期资产价值等于违约触发点水平,预期资产价值应下降百分比相当于多少倍的资产价值波动率,即:
$$ DD = \frac{{{V_A} - DPT}}{{{V_A} \times {\sigma _A}}} $$ (6) 需要指出的是,我国尚未建立有效的违约数据库,因此无法得到违约距离DD和预期违约概率EDF之间的映射关系。但因为预期违约概率EDF为违约距离DD的单映射函数,可以用违约距离DD间接度量信用风险高低,即违约距离DD越高,商业银行信用风险越低,反之亦反。
-
本文选取36家在A股上市的商业银行作为研究样本,选取2016年、2017年、2018年、2019年4个连续整年作为度量区间,并以2016年12月31日、2017年12月31日、2018年12月31日、2019年12月31日为度量基准日,若上述36家商业银行在某个实证区间内未在A股上市,则不作为当年分析样本。商业银行相关数据均取自年度财务报告。
-
根据KMV模型计算步骤可知,在计算商业银行违约距离DD时,需要根据实际情况确定相关参数计算口径和方法。
其一,时间T。由于度量区间为1年,因此T=1。
其二,无风险利率r。为准确反映金融市场资金供求状况,将1年期国债收益率日均值作为1年期无风险利率r。
其三,市值E、市值波动率σE。首先,对于在A股和H股同时上市的商业银行,在计算市值E时,先分别计算A股和H股的市值E,然后加总;在计算市值波动率σE时先分别计算A股和H股的市值波动率,然后根据A股和H股的市值占比对各自的市值波动率进行加权平均。其次,对于A股中有非流通股的商业银行,在计算市值E时,以每股净资产作为非流通股股价,并与非流通股股数相乘,作为非流动股市值;在计算市值波动率σE时,假定非流通股与流通股具有相同的波动率。
其四,短期负债STD、长期负债LTD。与非金融企业不同,商业银行无法从资产负债表中区分流动负债与非流动负债,因此无法直接得到短期负债STD、长期负债LTD。本文结合财务报告附注中流动性风险管理到期日分析部分,将到期日为即期、1个月以内、1−3个月、3个月−1年的负债作为短期负债STD,将到期日为1年以上的负债作为长期负债LTD。
-
运用Matlab软件,通过迭代计算,得到样本银行度量基准日的违约距离(见表1)。表1可知,一方面,不同的商业银行违约距离差别较大,最大的为2019年的交通银行,违约距离为17.946,说明当年信用风险相对较低;最小的为2017年的张家港农商行,违约距离为1.858,说明当年信用风险相对较高。另一方面,同一家商业银行违约距离波动幅度差别较大,波动最大的为交通银行,违约距离均方差为3.537,说明信用风险状况较为多变;波动最小的为宁波银行,违约距离均方差为0.208,说明信用风险状况较为稳定。
表 1 2016−2019年部分上市商业银行违约距离
银行机构 2016年 2017年 2018年 2019年 均值 均方差 工商银行 9.769 8.171 5.916 11.511 8.842 2.061 农业银行 14.008 10.333 6.660 15.387 11.597 3.397 中国银行 9.338 10.866 8.830 16.356 11.348 2.987 建设银行 7.100 6.872 6.014 11.140 7.781 1.981 交通银行 8.830 13.406 10.031 17.946 12.554 3.537 邮储银行 8.584 8.584 华夏银行 6.405 8.540 7.637 10.167 8.187 1.371 民生银行 6.662 7.111 6.106 13.579 8.365 3.032 中信银行 5.402 7.027 5.967 9.657 7.013 1.634 光大银行 6.149 10.539 6.950 9.109 8.187 1.737 浦发银行 5.722 6.419 6.152 3.491 5.446 1.156 浙商银行 12.358 12.358 兴业银行 11.407 9.749 8.719 9.507 9.846 0.979 招商银行 5.112 4.050 3.995 5.543 4.675 0.670 平安银行 9.599 6.129 5.168 5.826 6.681 1.720 上海银行 7.001 5.149 6.273 9.406 6.957 1.560 苏州银行 6.535 6.535 宁波银行 5.312 5.683 5.121 5.260 5.344 0.208 无锡银行 4.243 3.855 7.050 12.588 6.934 3.489 江苏银行 5.419 8.072 7.870 13.985 8.837 3.151 杭州银行 5.521 5.974 7.772 12.563 7.957 2.789 南京银行 10.021 12.427 9.796 10.644 10.722 1.032 长沙银行 9.743 9.213 9.478 0.265 成都银行 3.882 9.721 6.801 2.920 贵阳银行 4.610 6.161 9.065 10.726 7.640 2.394 郑州银行 6.287 9.731 8.009 1.722 青岛银行 3.447 3.447 西安银行 6.431 6.431 北京银行 7.757 9.960 8.861 10.119 9.174 0.951 张家港农商行 1.858 3.661 6.972 4.164 2.118 江阴农商行 4.135 2.421 5.148 10.563 5.567 3.045 常熟农商行 4.137 3.687 5.819 4.847 4.623 0.805 紫金农商行 2.054 2.054 苏州农商行 4.120 2.184 3.887 6.399 4.147 1.499 青岛农商行 3.402 3.402 重庆农商行 2.872 2.872 -
本文将KMV模型计算的违约距离反映的信用风险状况与2016年以来我国商业银行经营管理实际相比较,以此来检验信用风险度量结果的准确性。
其一,将不同年份的违约距离进行对比,可以得到银行业信用风险在时间维度的变化趋势。根据KMV模型计算结果,商业银行2017年的违约距离与2016年较为接近,略有上升,2018年违约距离较2017年有明显下降,2019年违约距离整体大幅上升,说明信用风险呈先升后降态势。由于违约距离对信用风险有1年左右预判,相关计算结果与商业银行经营管理实际较为吻合。受外部环境恶化、宏观经济下行压力加大等因素影响,2019年银行业风险隐患开始显现,如包商银行出现大额信用风险暴露并被监管部门接管。为有效缓解新冠肺炎持续蔓延等外部因素冲击,2020年货币政策更为宽松,流动性保持合理充裕,金融市场融资成本降低,商业银行短期偿还债务压力得到一定缓解。
其二,将不同类型银行的违约距离均值进行对比,可以得到银行业信用风险类型维度变化特点。根据KMV模型计算结果,国有商业银行、股份制商业银行、城市商业银行、农村商业银行的违约距离均值分别为10.118、7.862、7.448、3.833,呈逐级下降趋势,说明信用风险逐级上升。相关计算结果与商业银行经营管理实际较为吻合:与国有银行、股份制银行等全国性商业银行相比,城市商业银行、农村商业银行等区域性商业银行业务布局相对集中、抵御冲击能力较弱,内部管理规范程度不高、风险防范和化解水平较低,近年来个别区域性商业银行风险事件频发、外部信用评级下调现象较为普遍。
其三,将个别银行个别年份违约距离较高情况进行提炼,可以开展个案分析。根据KMV模型计算结果,与区域性商业银行相比,股份制商业银行违约距离较高、信用风险水平相对较好,但个别股份制银行个别年份违约距离却远低于同类型商业银行均值,分别是2019年的浦发银行(3.491)、2017−2019年的招商银行(4.050、3.995、5.543)、2016年和2018年的中信银行(5.402、5.967),说明存在一定信用风险隐患。鉴于相关风险暴露、监管部门处罚存在一定时滞,相关计算结果与商业银行经营管理实际较为吻合。根据银保监会和人民银行公告信息,2018年、2020年浦发银行因违规发放贷款、隐瞒贷款风险被监管部门分别处以4.62亿元、2100万元罚款;2021年,招商银行因理财资金投入违规领域被监管部门处以7170万元罚款;2018年至2021年,中信银行因违规发放贷款、贷款资金被挪用等连续4年被监管部门处于高额罚款,金额分别为2280万元、2224万元、2020万元、2890万元。
通过上述分析可知,KMV模型计算得到的违约距离,与我国商业银行信用风险实际较为吻合,相关指标能够有效衡量并区分商业银行信用风险高低。
-
随机森林模型是一种将随机抽样与决策树相结合的方法,通过多轮随机抽取样本量和特征值,构建一组决策树集合,应用少数服从多数的原理作出判断,确保决策误差有效降低。同时,随机森林模型也是一种机器学习方法,在现有模型基础上开展迭代计算,可以进一步提升模型预测准确性。可见,随机森林模型适合分析影响因素有哪些、哪些影响因素更重要等问题。进一步地,要通过随机森林模型研究我国商业银行信用风险影响因素,需要确定模型的被解释变量和解释变量。
-
本文的目的是找到商业银行信用风险主要影响因素,因此模型的被解释变量为商业银行是否存在较高的信用风险隐患,即0−1变量。上文已经通过KMV模型计算得到了商业银行不同年份违约距离大小,并作为判断信用风险高低的主要依据,这里需要选取一个标准,即违约距离数值大于或等于多少时,商业银行不存在较大的信用风险隐患。那么,这个标准如何选取呢?根据上文论述可知,受业务布局相对集中、内部管理规范程度不高等因素影响,个别城市商业银行、农村商业银行信用风险隐患相对较高,根据两类商业银行违约距离均值可知,该标准应该位于3.833和7.448之间。进一步地,结合上文提到的近年来出现信用风险暴露事件的个别股份制商业银行违约距离,可以初步将该标准设定为5,即假定违约距离DD小于5时,商业银行发生信用风险的可能性增大,认为存在较大的信用风险隐患,此时被解释变量为1;违约距离DD大于或等于5时,商业银行发生信用风险的可能性降低,认为不存在较大的信用风险隐患,此时被解释变量为0。
-
首先,在现有文献基础上,选取外部环境、业务结构、经营管理3个维度作为商业银行信用风险影响因素的一级变量。其中,外部环境通过宏观经济、货币政策、金融监管、金融市场等4个二级变量描述(汤婷婷和方兆本,2011;霍源源等,2016),业务结构通过收入结构、资产负债结构、存贷款结构等3个二级变量描述(王秀丽等,2014;侯毅恒等,2018;周春喜和毛悦,2018;高蓓等,2019),经营管理通过资金运作、业务增长、风险管理等3个二级变量描述(Kwan,2002;张金清等,2012;郭卫东,2013;李晟和张宇航,2016;张天顶和张宇,2017)。
其次,将外部环境二级变量进行进一步细化。用GDP增速和社会融资余额增速分别反映经济增长情况、实体经济融入资金意愿,以描述整个宏观经济运行状况;用M2增速、存款准备率描述货币政策变化和对商业银行影响,为体现个性化影响,这里的存款准备率采用各商业银行实际数值;用监管部门主要关注的指标,即信贷减值损失占比、拨备覆盖率、资本充足率和杠杆率分别反映在监管约束下,各商业银行风险贷款出清情况、信用风险抵补能力、信用损失承担能力、表内外资产扩张情况;用10年期国债利率、人民币兑美元汇率、上证综指增幅分别反映债市、汇市、股市价格变动趋势,以描述整个金融市场运行状况。
再次,将业务结构二级变量进一步细化。用中间业务收入占比、非息收入占比反映商业银行非传统业务收入占比,以描述收入结构;用资产负债率和存贷比分别反映商业银行资产负债和存贷款整体结构;用前10大客户贷款比例、同业负债占比、活期和储蓄存款占比分别反映商业银行贷款集中度、高流动性负债占比、低成本负债占比,以描述存款和贷款具体结构;
然后,将经营管理二级变量进行进一步细化。用净利润增幅、资产回报率、净利差、成本收入比分别反映商业银行利润增长情况、收入与资产增长关系、资金收益与成本关系、营运收益与成本关系,以描述资金运作效率;用资产、负债、贷款、存款增幅反映商业银行业务增长情况;用不良率、逾期贷款占比、关注类贷款占比反映商业银行各类风险隐患资产占比,以描述风险管理状况。
最后,根据上述过程,最终得到随机森林模型在外部环境、业务结构、经营管理3个维度下30个初始解释变量(见表2)。
表 2 随机森林模型的解释变量
一级变量 二级变量 三级变量 变量含义 标号 外部环境 宏观经济 GDP增速 实体经济收入变化 X00 社会融资余额增速 实体经济融入资金变化 X01 货币政策 M2增速 货币政策变化 X02 存款准备率 X03 金融监管 信贷减值损失占比 风险贷款出清情况 X04 拨备覆盖率 信用风险抵补能力 X05 资本充足率 信用损失承担能力 X06 杠杆率 表内外资产扩张情况 X07 金融市场 10年期国债利率 债券市场价格 X08 人民币兑美元汇率 外汇市场价格 X09 上证综指增幅 股票市场价格 X10 业务结构 收入结构 中间业务收入占比 非传统业务收入占比 X10 非息收入占比 X11 资产负债结构 资产负债率 整体资产负债结构 X12 存贷比 X13 存贷款结构 前10大客户贷款比例 贷款客户集中度 X14 同业负债占比 高流动性负债占比 X15 活期存款占比 低成本负债占比 X16 储蓄存款占比 X17 经营管理 资金运作 净利润增幅 利润增长情况 X20 资产回报率 收入与资产增长关系 X21 净利差 资金收益与成本关系 X22 成本收入比 营运收益与成本关系 X23 业务增长 资产增幅 整体业务增长情况 X24 负债增幅 X25 贷款增幅 X26 存款增幅 X27 风险管理 不良率 资产质量情况 X28 逾期贷款占比 X29 关注类贷款占比 X210 -
其一,训练集和测试集。根据经验,随机森林模型的训练集和样本集合比例一般为7∶3,本文将2016年、2017年、2018年的77条样本数据纳入训练集,将2019年的36条样本数据纳入测试集。
其二,随机抽样的次数ntree。随着随机选取轮数的增加,随机森林模型决策的出错概率即袋外误分率会收敛。本文假设初始随机抽样的次数很多,例如ntree=10000。
其三,随机抽样的特征值个数mtry。当mtry增加时,会提升每棵决策树的准确度,从而提升随机森林模型的准确度,但同时任意两颗决策树之间的相关度会提升,反过来会降低随机森林模型的准确度,因此随机抽样的特征值个数mtry的选取需要综合权衡,一般地,mtry<M,或者mtry=(M)1/2,这里的M为样本的特征数量,即30,因此不妨假设初始mtry=6。
-
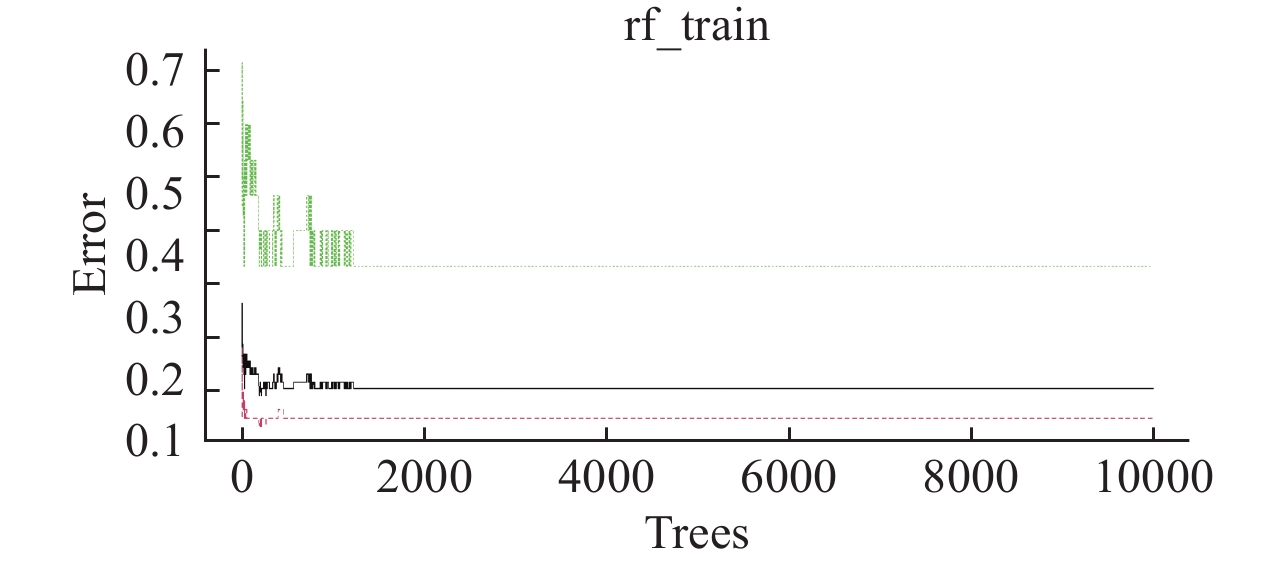
运用R软件,根据上述训练集样本和参数构建初始随机森林模型。通过误差率走势图可以看出,当ntree=2000时,模型误差率最低且稳定(见图1)。

图 1 误分率走势图
此时,对每次选取的随机变量个数mtry分别代入[1,10]进行遍历试错计算可知,当mtry=6时,误差率最小(10.39%),即此时模型最为精确(见表3)。
表 3 初始最优参数组合袋外误分率
预测值/
真实值(X=30,ntree=2000,mtry=6) 整体误分率 无风险 有风险 无风险 59 3 10.39% 有风险 5 10 进一步地,利用varImpPlot函数,可以呈现当前随机森林模型中解释变量的重要程度和排序(见图2)。

图 2 初始指标重要性分布图
根据解释变量重要程度和排序,在数据库中去掉对模型影响最小的X09,对剩下的29个解释变量再次采用随机森林模型,即根据袋外误分率确定ntree和mtry参数,生成新的随机森林模型。在新模型基础上,继续去掉对模型影响最小的解释变量,一直重复上述过程,实现模型迭代。可以发现,当解释变量递减至10个、决策树个数为5000、每次选取变量为4时,模型的误差率降到最低(见表4)。
表 4 最终最优参数组合袋外误分率
预测值/
真实值(X=10,ntree=5000,mtry=4) 整体误分率 无风险 有风险 无风险 59 3 9.09% 有风险 4 11 因此,最终随机森林模型涵盖10个解释变量,根据准确率平均递减指标,这10个解释变量按重要性排序依次为:X10、X11、X23、X14、X21、X16、X22、X17、X29、X06(见图3),即中间业务收入占比、非息收入占比、成本收入比、前10大客户贷款比例、资产回报率、活期存款占比、净利差、储蓄存款占比、逾期贷款占比、资本充足率。

图 3 最终指标重要性分布图
最后,运用Predict函数将上述最终确立的随机森林模型再应用于测试集,检验预测准确性。实证结果表明,基于KMV和随机森林模型构建的信用风险影响因素体系预测准确率为88.89%,其中对于信用风险较低的商业银行预测准确率为93.33%,对信用风险较高的商业银行预测准确率为66.67%(见表5)。
表 5 随机森林模型预测误分率
预测值/真实值 无风险 有风险 整体误分率 无风险 28 2 11.11% 有风险 2 4 根据上述分析,可以得到以下结论:
其一,商业银行信用风险的影响因素主要包括中间业务收入占比、非息收入占比、成本收入比、前10大客户贷款比例、资产回报率、活期存款占比、净利差、储蓄存款占比、逾期贷款占比、资本充足率等10个变量,且重要程度依次降低,共同构成样本商业银行信用风险的主要影响因素。
其二,上述10个变量分别涵盖了外部环境、业务结构、经营管理3个维度,具体而言,中间业务收入占比、非息收入占比、前10大客户贷款比例、活期存款占比、储蓄存款占比属于业务结构维度,成本收入比、资产回报率、净利差、逾期贷款占比属于经营管理维度,资本充足率属于外部环境维度,因此商业银行信用风险暴露是3个维度因素共同作用的最终结果。
其三,外部环境虽然是影响商业银行信用风险的因素之一,但并不是主要因素,在10个变量中,业务结构维度涉及变量最多(5个)且排序靠前,可以认为是影响商业银行信用风险的第一因素;经营管理维度涉及变量较多(4个)且排序较为靠前,可以认为是影响商业银行信用风险的第二因素,而外部环境维度仅涉及1个变量且排序末位,可以认为是影响商业银行信用风险的第三因素。
-
本文根据商业银行风险暴露实际,假设违约距离DD小于5的商业银行存在较大的信用风险隐患。为进一步检验模型的稳健性,现将该假设进行适当调整,即认为违约距离DD小于4或者小于6的商业银行存在较大信用风险隐患,将上述假设涉及的参数设为i,将i=4、i=6并分别代入随机森林模型,重复上述影响因素模型构建和迭代过程,结果发现,当随机森林模型误分率降至较低水平时,模型的最终解释变量均含有中间业务收入占比、非息收入占比、成本收入比、前10大客户贷款比例、活期存款占比、资产回报率、储蓄存款占比、净利差、资本充足率等指标,但重要性排序略有调整,说明上述指标确实是影响商业银行信用风险的主要因素(见表6),之前建立的随机森林模型稳健性较好。
表 6 不同参数下商业银行信用风险主要影响因素
指标 重要性排序 影响因素 i=5 i=4 i=6 中间业务收入占比 1 1 1 业务结构 非息收入占比 2 2 2 成本收入比 3 4 4 经营管理 前10大客户贷款比例 4 8 3 业务结构 资产回报率 5 6 6 经营管理 活期存款占比 6 5 8 业务结构 净利差 7 10 12 经营管理 储蓄存款占比 8 7 10 业务结构 逾期贷款占比 9 3 5 经营管理 资本充足率 10 9 7 外部环境 -
在随机森林模型构建过程中,本文主要选取了4个类型的商业银行,即国有商业银行、股份制商业银行、城市商业银行、农村商业银行。从经营范围看,前两者属于全国性商业银行,业务领域较为广泛;后两者属于区域性商业银行,业务领域相对较窄。对于区域性商业银行,还可以进一步细分为主要在北方经营和主要在南方经营2个细类。由上文论述可知,整体而言,商业银行信用风险水平都会受到表6中10个具体指标的影响,那么对于不同类型的商业银行,相关影响指标的重要程度是否会发生细微变化?
首先,以全国性商业银行和区域性商业银行为样本,分别构建随机森林模型,通过迭代计算可知,对于全国性商业银行信用风险而言,排名前5的影响因素分别是活期存款占比、资本充足率、资本回报率、储蓄存款占比、中间业务收入占比;对于区域性商业银行信用风险,排名前5的影响因素分别是非息收入占比、储蓄存款占比、中间业务收入占比、成本收入比、净利差。从影响因素大类看,与区域性商业银行相比,全国性商业银行排名前5的影响因素中涵盖外部环境,说明对于宏观经济和政策变动更加敏感,这与其经营布局相对广泛的特点相一致。
其次,以北方经营为主的区域性商业银行和以南方经营为主的区域性商业银行为样本,分别构建随机森林模型,通过迭代计算可知,对于北方经营为主的区域性商业银行信用风险而言,排名前5的影响因素分别是成本收入比、非息收入占比、中间业务收入占比、逾期贷款占比、前10大客户贷款比例;对于南方经营为主的区域性商业银行信用风险而言,排名前5的影响因素分别是非息收入占比、储蓄存款占比、中间业务收入占比、成本收入比、净利差。从影响因素大类看,经营管理类因素对于北方经营为主的商业银行更加重要,这与北方产能相对单一,银行业务结构调整空间较小有关;而业务结构类因素对于南方经营为主的商业银行更加重要,这与南方经济相对活跃,银行可以通过业务结构调整规避风险有关。
-
为了深入阐释上述10个影响因素如何作用于商业银行信用风险,本文通过绘制各类主要影响因素对信用风险的部分依赖图,进一步分析单个影响因素变化时被解释变量的变化趋势。
其一,中间业务收入占比、非息收入占比涉及非传统业务收入占比情况,该类收入较少依赖资产类业务,因而相关指标越高,资产类业务投向高风险领域就越低,从而产生信用风险的可能性越低。由部分依赖图可知,当中间业务收入占比大于30%或者非息收入占比大于45%时,商业银行存在较大信用风险可能性降低(见图4)。
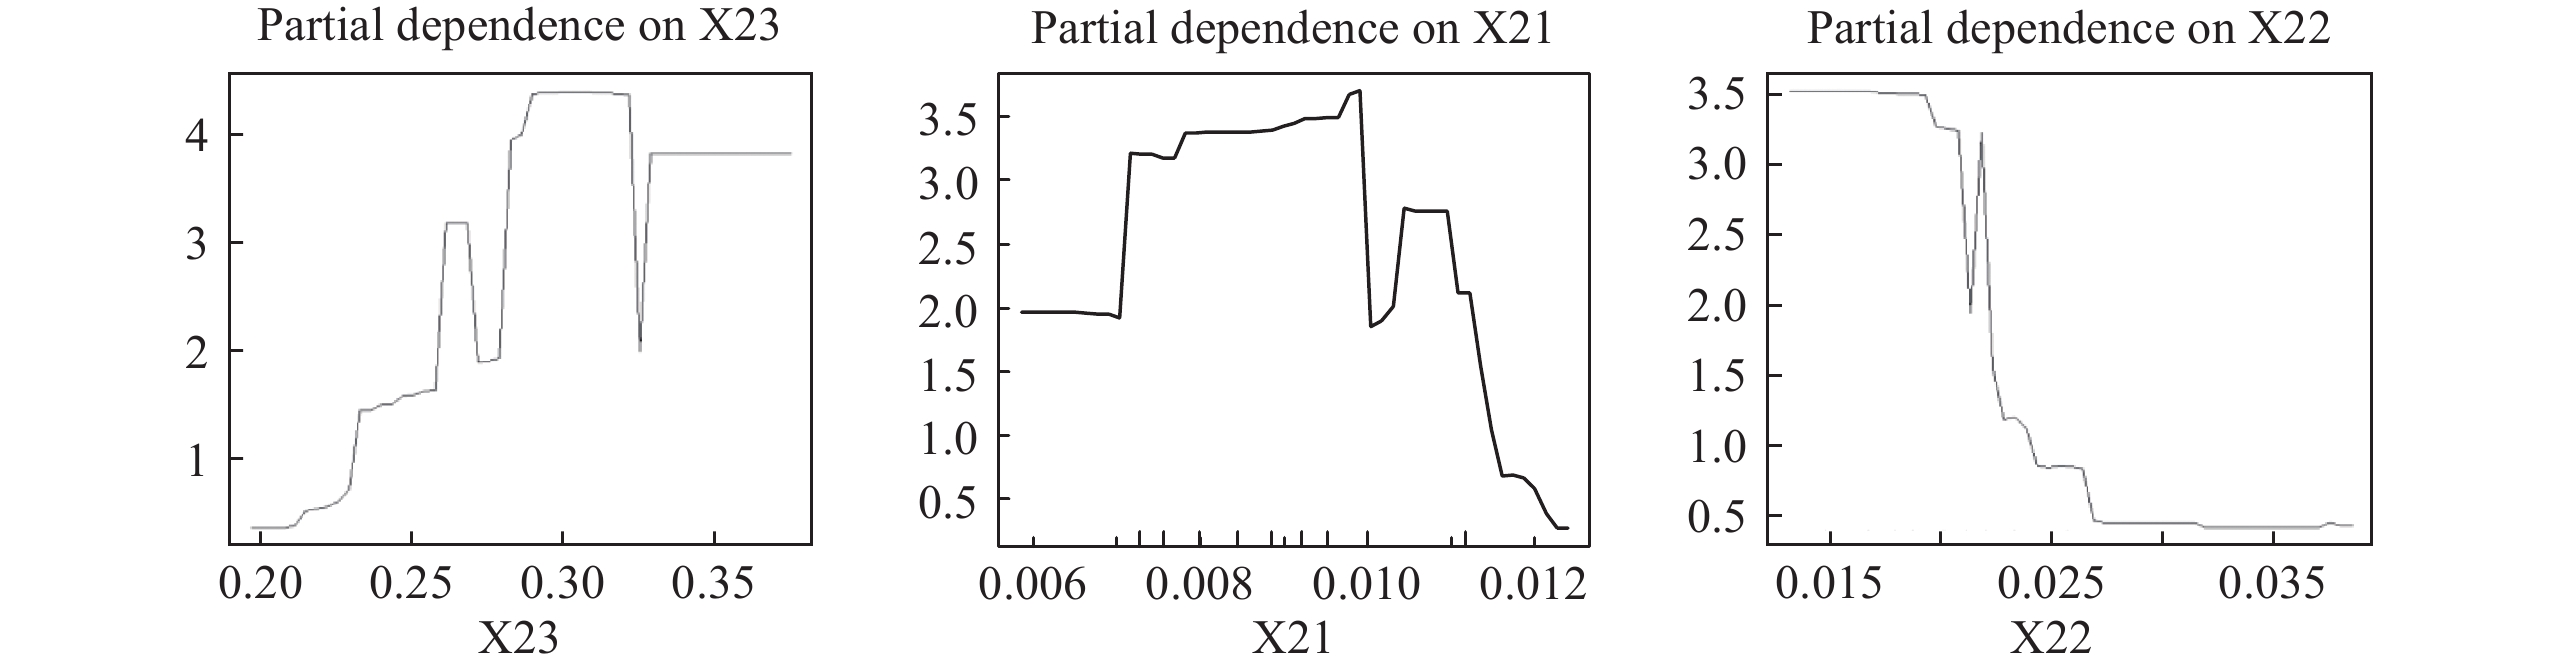
其二,成本收入比、资产回报率、净利差涉及资金运作水平,其中,成本收入比越低则成本管控能力越强,资产类业务投向高风险领域的必要性就越低,产生信用风险的可能性越低,由部分依赖图可知,当成本收入比低于20%时,商业银行存在较大信用风险可能性降低。资产回报率越高,或者净利差越高,等额资产盈利能力越强,资产投向高风险领域必要性越小,产生信用风险的可能性越低,由部分依赖图可知,当资产回报率高于1.2%或者净利差高于2.5%时,商业银行存在较大信用风险可能性降低(见图5)。

图 4 中间业务收入占比、非息收入占比部分依赖图

图 5 成本收入比、资产回报率、净利差部分依赖图
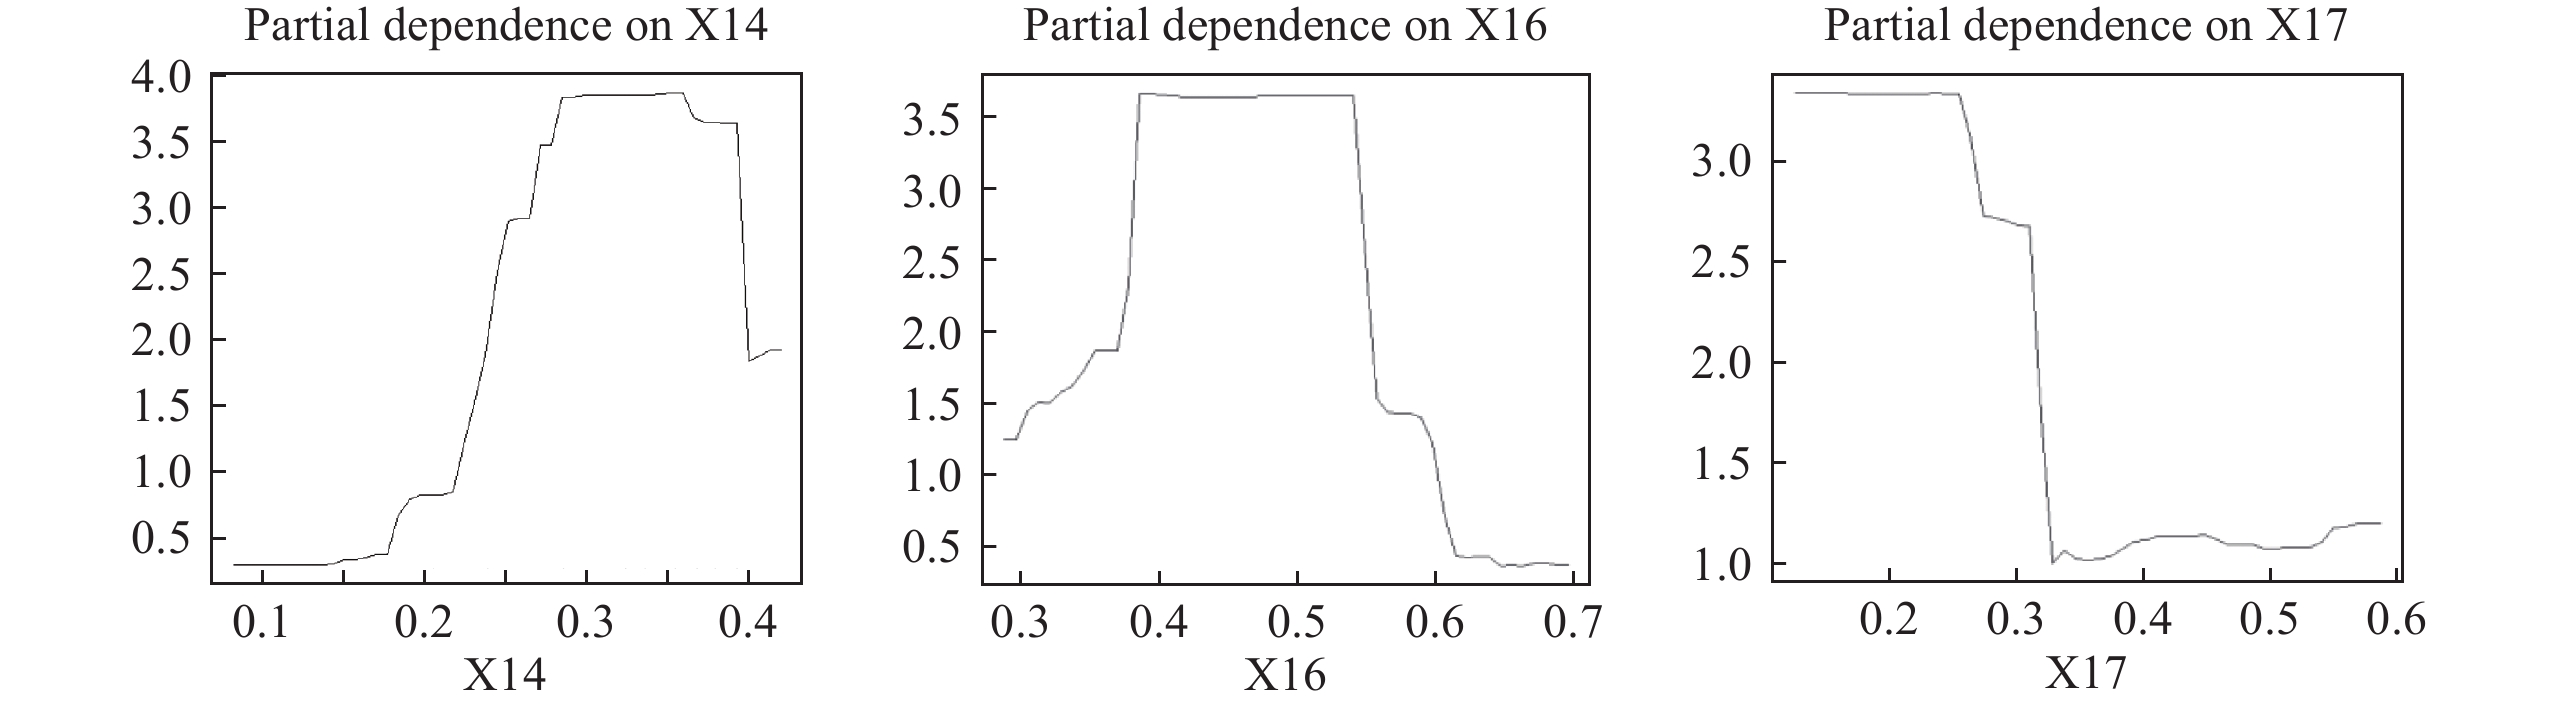
其三,前10大客户贷款比例、活期存款占比、储蓄存款占比涉及存贷款内部结构,其中,前10大客户贷款比例反映了贷款集中度,贷款集中度越低,发生信用风险的可能性就越低,由部分依赖图可知,当前10大客户贷款比例低于15%时,商业银行存在较大信用风险可能性降低;相关存款占比反映了吸纳低成本负债能力,活期存款和储蓄存款占比越高,资产类业务投向高风险领域的必要性就越低,从而产生信用风险的可能性越低。由部分依赖图可知,当活期存款占比大于60%或者储蓄存款占比大于30%时,商业银行存在较大信用风险可能性降低(见图6)。

图 6 前10大客户贷款比例、活期存款占比、储蓄存款占比部分依赖图
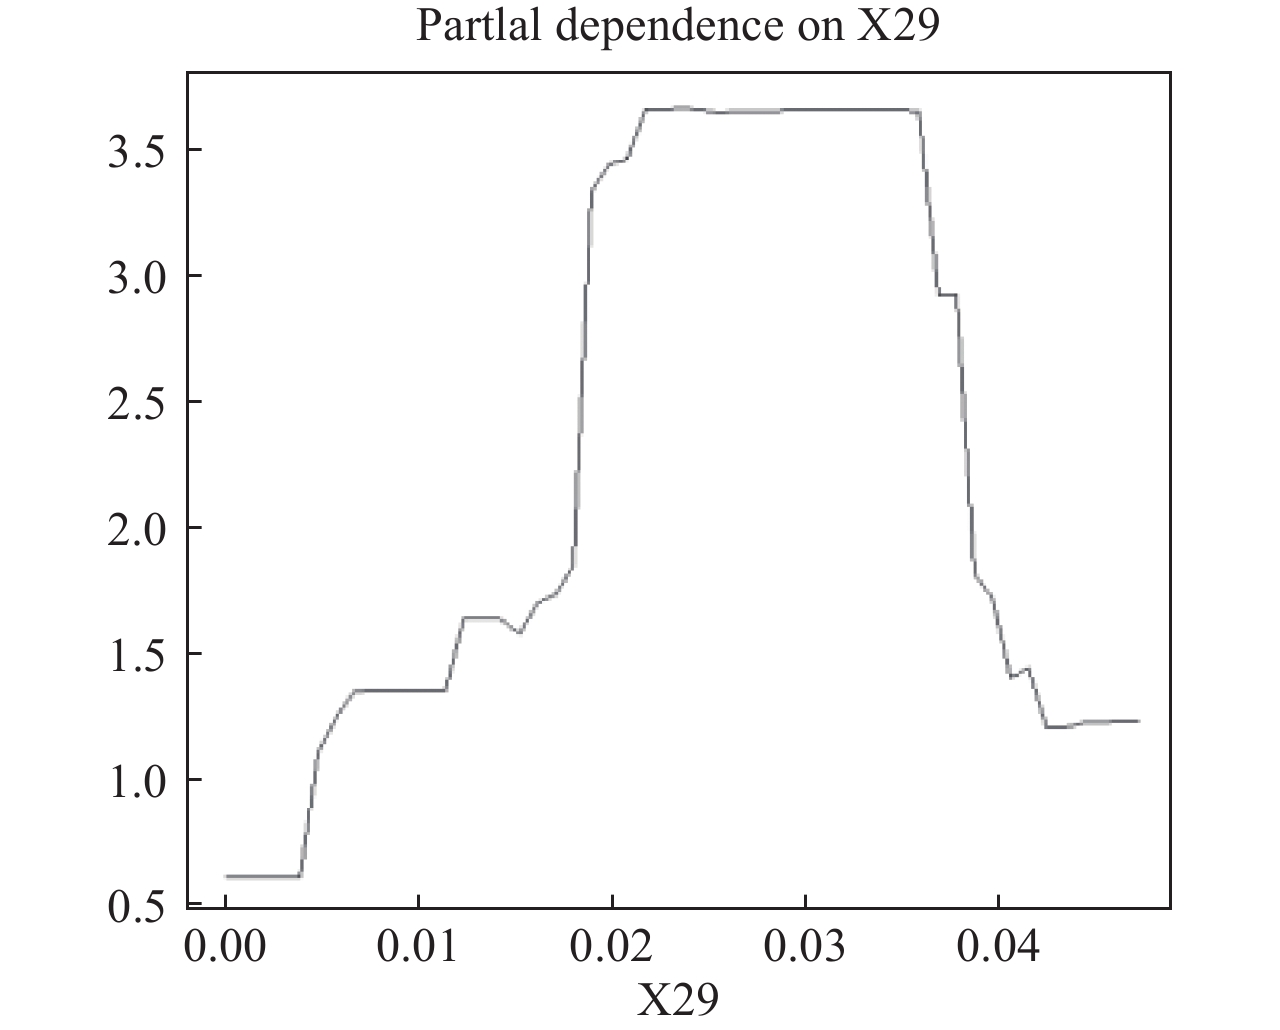
其四,逾期贷款占比涉及风险管理能力,逾期贷款占比越高,说明商业银行对于潜在风险防范和化解能力越弱,资产质量面临进一步下迁压力,产生信用风险的可能性越高。由部分依赖图可知,当逾期贷款低于0.5%时,商业银行存在较大信用风险可能性降低(见图7)。

图 7 逾期贷款占比部分依赖图
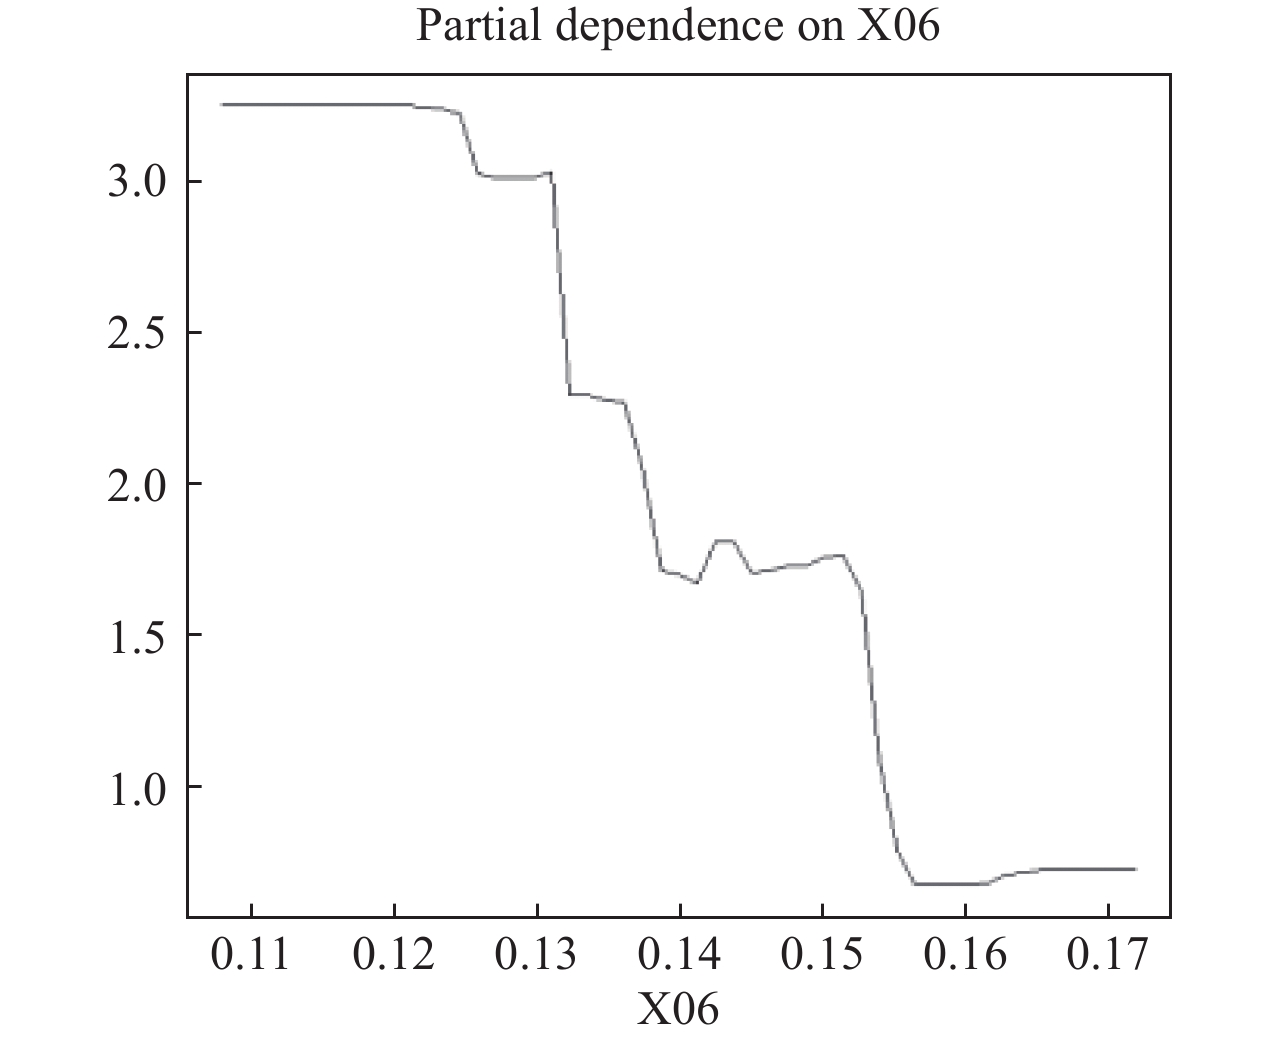
其五,资本充足率涉及监管部门对商业银行资本充足率要求,资本充足率越高,说明商业银行对监管要求遵守越严格,资产质量出现下迁时,吸纳损失的能力越强,因而信用风险暴露的可能性越低。由部分依赖图可知,当资本充足率大于16%时,商业银行存在较大信用风险可能性降低(见图8)。

图 8 资本充足率部分依赖图
-
近年来,我国商业银行信用风险开始显现。从整体趋势看,2018年末商业银行违约距离普遍下降且降幅明显,整体信用风险有所积聚;从银行性质看,国有商业银行、股份制商业银行、城市商业银行、农村商业银行的违约距离呈现逐级下降态势,信用风险逐级上升;从具体案例看,个别股份制商业银行违约距离明显高于同类银行机构,相关银行信用风险积聚、遭到监管部门巨额处罚。
本文研究发现,外部环境是影响商业银行信用风险的因素之一,但并不是主要因素,业务结构、经营管理等因素对商业银行信用风险影响更大。从外部环境看,资本充足水平等金融监管因素,对商业银行信用风险产生影响,商业银行遵守监管要求、有效提升资产充足水平能够有效抵御未来信用风险冲击。从内部的业务结构和经营管理水平看,中间业务收入占比、非息收入占比等收入结构因素,大客户贷款占比、活期存款占比、储蓄存款占比等存贷款结构因素,成本管理水平、资产回报水平和资金盈利能力等经营效率因素,以及逾期贷款管理等风险管理因素都会对商业银行信用风险产生较大影响,那些业务结构较为合理、经营管理质效较高的商业银行爆发信用风险的可能性较低。
-
(1) 持续优化业务结构。商业银行必须逐步调整高度依赖资产负债业务的传统经营模式,提升在支付与结算、交易与汇兑、投资与融资、咨询与顾问等领域专业化水平,为客户提供更加多元化的金融产品和服务;必须逐步降低客户集中度,防止因外部环境变化导致个别大型客户资产质量出现问题,对商业银行整体造成重大冲击;必须降低资金来源成本,提升低成本资金吸纳和粘附能力。
(2) 有效提升经营管理水平。商业银行必须进一步提升成本精细化管理水平,优化成本资源配置;必须不断优化展业模式和经营方式,确保有充足的资金实力抵御可能发生的信用风险隐患;必须提升风险预判能力,及时捕捉未来可能发生的信用风险隐患,对于已经出现逾期等风险预警信号的贷款,要早预警、早识别、早化解。
(3) 积极应对外部环境变化。商业银行必须根据监管部门要求,持续提升资本充足水平,一方面,强化内源性融资,通过利润增长有效补充资本;另一方面,拓宽外源性融资渠道,通过发行永续债、资本债等方式合理提升资本充足水平,确保商业银行在遭遇不可预见风险冲击时能够及时、充分吸纳风险损失。
-
摘要: 近年来,商业银行外部环境发生较大变化,个别中小银行因信用风险暴露而濒临倒闭。为分析内外部因素对商业银行信用风险影响,文章运用KMV模型,计算我国36家上市银行2016−2019年违约距离,并作为信用风险度量依据。在此基础上,运用随机森林模型,以违约距离作为被解释变量,以外部环境、业务结构、经营管理3个维度的因子作为解释变量,对商业银行信用风险影响因素进行实证检验。结果表明,金融监管政策等外部环境是影响商业银行信用风险的因素,但并不是主要因素,银行内部的收入结构、存贷款结构、资金运作、风险管理等业务结构、经营管理因素对商业银行信用风险影响更大。商业银行应优化收入结构和存贷款结构,提高资金运作效率,加强风险前瞻性管控,切实提升信用风险管理水平。
Is Commercial Bank Credit Risk Mainly Affected by Internal or External Factors? An Empirical Test Based on KMV and Random Forest Model
Abstract: In recent years, the external environment of commercial banks has changed greatly, and some small and medium-sized banks finally go bankrupt due to credit risk exposure. In order to analyze the impact of internal and external factors on the credit risk of commercial banks, we use KMV model to calculate the default distance of 36 listed banks in China from 2016 to 2019 as the basis for credit risk measurement. On this basis, we use the random forest model, take the default distance as the explained variable and the factors of external environment, business structure and operation management as the explanatory variables, and make an empirical test on the influencing factors of credit risk of commercial banks. The results show that the external environment such as financial supervision policy is the factor affecting the credit risk of commercial banks, but it is not the main factor. The internal business structure and management factors such as income structure, deposit and loan structure, capital operation and risk management have a greater impact on the credit risk of commercial banks. Therefore, commercial banks should optimize the income structure and the structure of deposit and loan, improve capital operation efficiency, and strengthen forward-looking risk control to effectively improve the level of credit risk management.-
Key words:
- credit risk /
- external environment /
- default distance /
- business structure /
- operation management
-
表 1 2016−2019年部分上市商业银行违约距离
银行机构 2016年 2017年 2018年 2019年 均值 均方差 工商银行 9.769 8.171 5.916 11.511 8.842 2.061 农业银行 14.008 10.333 6.660 15.387 11.597 3.397 中国银行 9.338 10.866 8.830 16.356 11.348 2.987 建设银行 7.100 6.872 6.014 11.140 7.781 1.981 交通银行 8.830 13.406 10.031 17.946 12.554 3.537 邮储银行 8.584 8.584 华夏银行 6.405 8.540 7.637 10.167 8.187 1.371 民生银行 6.662 7.111 6.106 13.579 8.365 3.032 中信银行 5.402 7.027 5.967 9.657 7.013 1.634 光大银行 6.149 10.539 6.950 9.109 8.187 1.737 浦发银行 5.722 6.419 6.152 3.491 5.446 1.156 浙商银行 12.358 12.358 兴业银行 11.407 9.749 8.719 9.507 9.846 0.979 招商银行 5.112 4.050 3.995 5.543 4.675 0.670 平安银行 9.599 6.129 5.168 5.826 6.681 1.720 上海银行 7.001 5.149 6.273 9.406 6.957 1.560 苏州银行 6.535 6.535 宁波银行 5.312 5.683 5.121 5.260 5.344 0.208 无锡银行 4.243 3.855 7.050 12.588 6.934 3.489 江苏银行 5.419 8.072 7.870 13.985 8.837 3.151 杭州银行 5.521 5.974 7.772 12.563 7.957 2.789 南京银行 10.021 12.427 9.796 10.644 10.722 1.032 长沙银行 9.743 9.213 9.478 0.265 成都银行 3.882 9.721 6.801 2.920 贵阳银行 4.610 6.161 9.065 10.726 7.640 2.394 郑州银行 6.287 9.731 8.009 1.722 青岛银行 3.447 3.447 西安银行 6.431 6.431 北京银行 7.757 9.960 8.861 10.119 9.174 0.951 张家港农商行 1.858 3.661 6.972 4.164 2.118 江阴农商行 4.135 2.421 5.148 10.563 5.567 3.045 常熟农商行 4.137 3.687 5.819 4.847 4.623 0.805 紫金农商行 2.054 2.054 苏州农商行 4.120 2.184 3.887 6.399 4.147 1.499 青岛农商行 3.402 3.402 重庆农商行 2.872 2.872  下载: 导出CSV
表 2 随机森林模型的解释变量
一级变量 二级变量 三级变量 变量含义 标号 外部环境 宏观经济 GDP增速 实体经济收入变化 X00 社会融资余额增速 实体经济融入资金变化 X01 货币政策 M2增速 货币政策变化 X02 存款准备率 X03 金融监管 信贷减值损失占比 风险贷款出清情况 X04 拨备覆盖率 信用风险抵补能力 X05 资本充足率 信用损失承担能力 X06 杠杆率 表内外资产扩张情况 X07 金融市场 10年期国债利率 债券市场价格 X08 人民币兑美元汇率 外汇市场价格 X09 上证综指增幅 股票市场价格 X10 业务结构 收入结构 中间业务收入占比 非传统业务收入占比 X10 非息收入占比 X11 资产负债结构 资产负债率 整体资产负债结构 X12 存贷比 X13 存贷款结构 前10大客户贷款比例 贷款客户集中度 X14 同业负债占比 高流动性负债占比 X15 活期存款占比 低成本负债占比 X16 储蓄存款占比 X17 经营管理 资金运作 净利润增幅 利润增长情况 X20 资产回报率 收入与资产增长关系 X21 净利差 资金收益与成本关系 X22 成本收入比 营运收益与成本关系 X23 业务增长 资产增幅 整体业务增长情况 X24 负债增幅 X25 贷款增幅 X26 存款增幅 X27 风险管理 不良率 资产质量情况 X28 逾期贷款占比 X29 关注类贷款占比 X210
下载: 导出CSV
表 3 初始最优参数组合袋外误分率
预测值/
真实值(X=30,ntree=2000,mtry=6) 整体误分率 无风险 有风险 无风险 59 3 10.39% 有风险 5 10
下载: 导出CSV
表 6 不同参数下商业银行信用风险主要影响因素
指标 重要性排序 影响因素 i=5 i=4 i=6 中间业务收入占比 1 1 1 业务结构 非息收入占比 2 2 2 成本收入比 3 4 4 经营管理 前10大客户贷款比例 4 8 3 业务结构 资产回报率 5 6 6 经营管理 活期存款占比 6 5 8 业务结构 净利差 7 10 12 经营管理 储蓄存款占比 8 7 10 业务结构 逾期贷款占比 9 3 5 经营管理 资本充足率 10 9 7 外部环境
下载: 导出CSV
-
[1] 巴曙松, 陈剑. 2010. 贷款集中度风险:当前信贷风险管理与监管的关键因素. 金融管理与研究 (8): 18−21. [2] 曹道胜, 何明升. 2006. 商业银行信用风险模型的比较及其借鉴. 金融研究 (10): 90−97. [3] 丁浩. 2018. 产业结构转型、经营效率与城商行不良贷款率. 上海金融 (6): 75−80. [4] 高蓓, 朱安琪, 谭小芬. 2019. 同业变迁对商业银行经营稳定性的影响—基于中国 16 家上市银行微观数据的 实证分析. 南开经济研究 (5): 78−97. [5] 郭立仑. 2020. 商业银行系统性风险:类别、机制与管理. 经济与管理 (5): 60−67. doi: 10.3969/j.issn.1003-3890.2020.05.009 [6] 郭卫东. 2013. 中国上市银行的系统性风险贡献测度及其影响因素—基于MES方法的实证分析. 金融论坛 (2): 16−21,79. [7] 侯毅恒, 龚椿楠, 林艳. 2018. 城市商业银行财务风险管理问题研究. 经济体制改革 (5): 152−157. [8] 黄国妍. 2015. 中国商业银行收入结构多元化能够分散银行风险吗? 金融经济学研究 (6): 16−28. [9] 黄秀秀, 曹前进. 2014. 贷款集中度对银行风险承担行为的影响—来自中国上市银行的经验证据. 金融论坛 (11): 9−14. [10] 霍源源, 李江, 冯宗宪. 2016. 不同股权结构商业银行信用风险分析—基于宏观经济因素视角. 财贸研究 (4): 85−94. [11] 李军林, 朱沛华. 2017. 防范和化解地方银行风险的两重维度:财政扩张冲击与贷款市场竞争. 改革 (11): 114−125. [12] 李晟, 张宇航. 2016. 中国上市商业银行信用风险分析及比较—基于KMV模型及面板数据. 中央财经大学学报 (10): 31−38. [13] 黎灵芝, 胡真, 邓坤. 2014. 存款竞争、市场约束与银行风险行为. 金融论坛 (10): 56−63. [14] 凌江怀, 刘燕媚. 2013. 基于KMV模型的中国商业银行信用风险实证分析—以10 家上市商业银行为例.华南师范大学学报(社会科学版) (5): 142−148. [15] 任秋潇, 王一鸣. 2016. 信贷集中度会影响商业银行的资产质量水平么? —来自中国A股16家上市银行的证据. 国际金融研究 (7): 62−73. [16] 谭燕芝, 张运东. 2009. 信用风险水平与宏观经济变量的实证研究—基于中国、美国、日本部分银行的比较分析. 国际金融研究 (4): 48−56. [17] 汤婷婷, 方兆本. 2011. 商业银行信用风险与宏观经济—基于压力测试的研究. 当代经济科学 (4): 66−71, 126. [18] 王蕾, 郭芮佳, 池国华. 2019a. 银行内部控制质量如何影响信贷风险? —基于行业风险识别视角的实证分析. 中南财经政法大学学报 (4): 3−12, 158. doi: 10.3969/j.issn.1003-5230.2019.04.001 [19] 王蕾, 张向丽, 池国华. 2019b. 内部控制对银行信贷风险的影响—信息不对称与代理成本的中介效应. 金融论坛 (11): 14−23, 54. [20] 王秀丽, 鲍明明, 张龙天. 2014. 金融发展、信贷行为与信贷效率:基于我国城市商业银行的实证研究. 金融研究 (7): 94−108. [21] 张家臻, 刘亚. 2018. 中国银行业系统性风险的度量和影响因素研究. 经济经纬 (5): 143−150. [22] 张金清, 吴有红, 陈卉. 2012. 商业银行安全水平的测度及其影响因素—基于跨国数的实证分析. 管理评论 (2)−30. [23] 张天顶, 张宇. 2017. 模型不确定下我国商业银行系统性风险影响因素分析. 国际金融研究 (3): 45−54. [24] 张晓玫, 毛亚琪. 2014. 我国上市商业银行系统性风险与非利息收入研究—基于LRMES方法的创新探讨. 国际金融研究 (11): 23−35. [25] 周春喜, 毛悦. 2018. 城市商业银行贷款集中度对资产质量影响的研究. 商业经济与管理 (9): 86−96. [26] 祝继高,饶品贵,鲍明明. 2012. 股权结构、信贷行为与银行绩效—基于我国城市商业银行数据的实证研究. 金融研究 (7): 48−62. [27] Alam, M., C. Hao, and K. Carling. 2010. Review of the literature on credit risk modeling: Development of the past 10 years. Banks and Bank Systems 5(3): 43−60. [28] Altman, I., and A. Saunders.1997. Credit risk measurement: Developments over the last 20 years Journal of Banking and Finance 21(11-12):1721−1742. [29] Baeey, T. A., L. Lepetit, and A. Tarazi. 2011. Ownership structure and risk in publicly held and privately owned banks. Journal of Banking and Finance 35(5): 1327−1340. doi: 10.1016/j.jbankfin.2010.10.004 [30] Berger, A. N., I. Hasan, and M. Zhou. 2009. Bank ownership and efficiency in China: What will happen in the world’s largest nation. Journal of Banking and Finance 33(1): 113−130. doi: 10.1016/j.jbankfin.2007.05.016 [31] Berger, A. N., I. Hasan, and M. Zhou. 2010. The effects of focus versus diversification on bank performance: Evidence from Chinese banks. Journal of Banking and Finance 34(7): 1417−1435. doi: 10.1016/j.jbankfin.2010.01.010 [32] Bernhardsen, T., O. Eitrheim, A. S. Jore, and O. Roisland. 2005. Real-time data for Norway: Challenges for monetary policy. The North American Journal of Economics and Finance 16(3): 333−349. doi: 10.1016/j.najef.2005.05.007 [33] Boss, M. 2002. A macroeconomic credit risk model for stress testing the Austrian credit portfolio. Financial Stability Report (4): 64−82. [34] Boubakri, N., C. Cosset, K. Fischer, and O. Guedhami. 2005. Privatization and bank performance in developing countries. Journal of Banking and Finance 29(8): 2015−2041. [35] Brei, M., and A. Schclarek. 2015. A theoretical model of bank lending: Does ownership matter in times of crisis. Journal of Banking and Finance 50: 298−307. doi: 10.1016/j.jbankfin.2014.03.038 [36] Buch, C. M., S. Eickmeier, and E. Prieto. 2014. Macroeconomic factors and micro level bank behavior. Journal of Money, Credit and Banking 46(4): 715−751. doi: 10.1111/jmcb.12123 [37] Chen, Y., and X. Wei. 2013. Sectoral diversification and the banks’ return and risk:evidence from Chinese listed commercial banks. Procedia computer science 18: 1737−1746. [38] Crouhy, M., D. Galal, and R. Mark. 2000. A comparative analysis of current credit risk models. Journal of Banking and Finance 24(1): 59−117. [39] Dell, G., D. Igan, and L. U. Laeven. 2012. Credit booms and lending standards: Evidence from the subprime mortgage marke. Journal of Money,Credit and Banking 44(2-3): 367−384. doi: 10.1111/j.1538-4616.2011.00491.x [40] Dovern, J., C. Meier, and J. Vilsmeier. 2010. How resilient is the German banking system to macroeconomic shocks. Journal of Banking & Finance 34(8): 1839−1848. [41] Dullmann, K., and N. Masschelein. 2007. A tractable model to measure sector concentration risk in credit portfolios. Journal of Financial Services Researc 32(1): 55−79. [42] Furfine, C. H. 2003. Interbank Exposures:Quantifying the Risk of Contagion. Journal of Money Credit & Banking 35(1): 111−128. [43] Hayden, E., D. Porath, and N. V. Westemhagen. 2007. Does diversification improve the performance of German banks? Evidence from individual bank loan portfolios. Journal of Financial Services Research 32(3): 123−140. doi: 10.1007/s10693-007-0017-0 [44] Huang, F., and Y. Sheng. 2010. Evaluation of default risk based on KMV model for ICBC, CCB and BOC. International journal of economics and finance 15(1): 72−80. [45] Hughes, J. P., W. W. Lang, L. J. Mester, and C. G. Moon. 1999. The dollars and sense of bank consolidation. Journal of Banking and Finance 23(2-4): 291−324. doi: 10.1016/S0378-4266(98)00088-0 [46] Iannotta, G., G. Nocera, and A. Sironi. 2007. Ownership structure, risk and performance in the European banking industry. Journal of Banking and Finance 31(7): 2127−2149. doi: 10.1016/j.jbankfin.2006.07.013 [47] Kwan, S. H. 2002. Operating performance of banks among Asian economies:an international and time series comparison.HKIMR working paper. [48] Laeven, L., and R. Levine. 2009. Bank governance, regulation and risk taking. Journal of Financial Economics 93(2): 259−275. doi: 10.1016/j.jfineco.2008.09.003 [49] Love, I., and R. T. Ariss. 2014. Macro-financial linkages in Egypt: A panel analysis of economic shocks and loan portfolio quality. Journal of International Financial Markets,Institutions and Money 28(1): 158−181. [50] Micco, A., and U. Panizza. 2006. Bank ownership and lending behavior. Economics Letters 93(2): 248−254. doi: 10.1016/j.econlet.2006.05.009 [51] Repullo, R. 2004. Capital requirements,market power,and risk-taking in banking. Journal of Financial Intermediation 13(2): 156−182. doi: 10.1016/j.jfi.2003.08.005 [52] Schnabel, I., and H. S. Shin. 2004. Liquidity and contagion:The Crisis of 1763. Journal of the European Economic Association 2(6): 929−968. doi: 10.1162/1542476042813887 [53] Schwaab. B., S. J. Koopman, A. Lucas, and D. Creal. 2014. Observation-driven mixed-measurement dynamic factor models with an application to credit risk. Review of Economics and Statistics 96(5): 898−915. doi: 10.1162/REST_a_00393 [54] Sorge, M., and K. Virolainen. 2006. A comparative analysis of macro stress-testing methodologies with application to Finland. Journal of Financial Stability 2(2): 113−151. doi: 10.1016/j.jfs.2005.07.002 [55] Wong, J., K. F. Choi, and P. W. Fong. 2008. A framework for stress-testing banks' credit risk. The Journal of Risk Model Validation 2(1): 3−23. doi: 10.21314/JRMV.2008.018 [56] Wu, J., A. C. Luca, and N. J. Bang. 2011. Foreign bank penetration and the lending channel in emerging economies:evidence from bank-level panel data. Journal of International Money &Finance 30(6): 1128−1156.
 点击查看大图
图(8) / 表(6)
计量
- 文章访问数: 319
- HTML全文浏览量: 210
- PDF下载量: 594
- 被引次数: 0


