






-
在当前国内外形势复杂、不确定因素增多的背景下,如何有效防范金融风险、健全风险防控机制已成为国家高度重视的问题。党的二十届三中全会强调“落实好防范化解房地产、地方政府债务、中小金融机构等重点领域风险的各项举措”。
1 在众多风险中,信用风险尤为关键,表现为债务人无力偿付债务及利息(Vassalou和Xing,2004)。信用是企业财务运营的基础,也是金融市场的基石。企业债务违约所引发的信用风险不仅影响自身及上下游企业,还可能通过债券、信贷和股权市场等渠道向金融体系传导,进而诱发系统性金融风险,制约经济社会高质量发展(丁志国等,2021)。数据显示,自2008年金融危机以来,我国非金融部门整体杠杆率持续上升,2025年二季度非金融企业杠杆率已达174.0%,2 远超其他主要经济体。虽然近年来防范化解重大金融风险已取得阶段性成果,但受国内外不确定因素影响,我国经济下行压力仍然较大,企业面临较高信用风险,尤其是经营陷入困境、存在债务违约隐患问题的企业,其信用风险越发值得关注(郝杨,2022)。2025年上半年,我国债券市场新增8家违约发行人,涉及到期违约债券10期,到期违约金额合计81.99亿元;3 同期,我国商业银行不良贷款余额达3.4万亿元,4 仍处于历史高位。恒大等房地产企业债务违约事件更凸显企业加强债务管理、防范系统性风险的紧迫性。2025年,中央经济工作会议进一步强调“坚持守牢底线,积极稳妥化解重点领域风险”。5 在当前经济环境下,妥善应对企业信用风险已成为实体企业和金融领域亟需重视的问题。债权人是企业外部投资者的重要组成部分,保护债权人权益对国民经济健康发展至关重要。在债权人保护机制较为薄弱的情况下,债权人利益易受侵害(童盼和陆正飞,2005);当企业出现财务异常时,债权人通常急于收回贷款,可能引发企业财务困境甚至破产,造成社会效率损失(郑文瑄,2019)。债权人保护有赖于健全的制度体系和合理的契约安排(Keay,2003)。我国债权人保护制度经历了较长时间的改革历程。2006年,《中华人民共和国企业破产法》(中华人民共和国主席令第五十四号)(以下简称《企业破产法》)确立了我国债权人保护的法律框架,
6 提出的债权人委员会(以下简称债委会,即广义债委会)通过监督破产程序、维护债权人共同意志,保障债权人利益最大化(吕卉,2015)。2016年,中国银行业监督管理委员会(以下简称银监会)发布的《关于做好银行业金融机构债权人委员会有关工作的通知》(银监办便函〔2016〕1196号)(以下简称《金融债委会通知》)提出成立银行业金融机构债权人委员会(即狭义债委会)。7 狭义债委会充分参考了破产程序中的债委会模式,进一步健全了债权人保护的契约安排。已有研究发现,债权人保护的增强有助于提升其在企业中的控制权,进而影响企业债务规模(Vig,2013)、债务结构(王永钦和薛笑阳,2022)以及治理水平(熊剑和王金,2016)。而良好的公司治理和稳健的财务状况,能够有效降低企业信用风险(Chod等,2020)。在此背景下,债委会制度能否通过增强债权人保护,进而影响企业信用风险,值得深入探讨。解答这一问题对于防范化解金融风险具有重要的理论意义和实践启示。本文的学术贡献主要在于:第一,基于债权治理和债权人保护视角,验证了债委会制度对企业信用风险的治理作用及内在机制,拓展并深化了债权人保护及债权治理的经济后果研究。在经过一系列稳健性检验后,本文证实债委会制度能够显著抑制企业信用风险,有助于厘清已有文献关于债权治理效应有效性的争议。第二,以《企业破产法》与《金融债委会通知》确立的债委会制度实施为准自然实验,构建双重差分模型,揭示了债权人保护与企业信用风险的因果关系。已有研究常因债权人保护难以直接度量,在采用跨国样本时可能存在遗漏变量等内生性问题;而基于其他国家法律变革考察债权人保护所产生的经济效应,研究结论又往往难以适用于中国情境。本文借助我国债委会制度实施的准自然实验,既科学识别了债权人保护与企业信用风险的关系,又拓展了债委会制度经济效应的相关研究,为相关政策的优化与落地提供了实证依据与改进方向。
-
债权人保护制度作为市场经济法律制度的重要组成部分,其研究源于La Porta等(1998)开创的“法与金融”领域。自改革开放以来,我国在资本市场建设过程中持续推进法治体系建设,先后出台《公司法》《企业破产法》《物权法》等法律法规,旨在推动银行信贷市场发展,保障金融债权。钱雪松等(2019)发现《企业破产法》和《物权法》能够提高我国债权人保护水平。在众多法律与制度中,债委会也被视为一种较为成熟的债权人保护制度安排(郑文瑄,2019)。1986年,《中华人民共和国企业破产法(试行)》首次提出“债权人会议”,
8 为债委会制度奠定了法律基础。债权人会议是全体债权人参加破产程序进行权利自治的机构,在破产程序中具有重要地位(吕卉,2015),但受限于会议时间,其在闭会期间难以对破产程序和管理人进行日常监督。此后,债委会相关制度不断完善,为债权人保护拓展了时间与空间,债委会逐步成为具有自治性、协调性的常规组织。“债权人委员会”一词最早出现在2006年颁布的《企业破产法》第六十七条。《企业破产法》规定“债权人会议可以决定设立债权人委员会”,
9 其主要适用于企业不能清偿到期债务而进行的破产清算和破产重整情形(许胜锋,2018)。自此,债权人委员会成为破产程序中遵循债权人共同意志的常设监督机构,通过行使监督债务人财产的管理和处分、监督破产财产分配、提议召开债权人会议等职权,进而保护债权人利益,推动企业债务重组,帮助企业实现正常经营或有序退出。自2015年起,我国经济进入新阶段,迫切需要进行供给侧结构性改革。2016年1月,银监会在全国银行业监督管理工作会议上强调,银行业要全力以赴提升服务实体经济效率,综合排查治理重点风险,严守金融风险底线。10 2016年7月,银监会发布《金融债委会通知》,明确了金融机构债委会的职能定位、运作方式以及监管流程。作为具有协商性、自律性、临时性的组织,金融机构债委会能够通过共同制定增贷、续贷、重组等措施,有序开展债务重组等相关工作,使债权人形成一股合力,以保障大部分债权人的合法权益(董宁,2017)。总体来看,债委会能够为债权人提供集体行动的平台,促进债权人与企业的沟通协调,缓解两者之间的信息不对称;同时,有助于债权人参与企业债务重组,实时了解企业经营和风险情况,更好发挥保护债权人利益的作用(新夫等,2025a)。已有学者将债委会划分为广义债委会和狭义债委会两类(见表1)。广义债委会是法定程序中的必要机构,代表债权人会议在职权范围内对管理者活动及破产程序的合法性和公正性负有监督责任(吕卉,2015)。狭义债委会是银行和金融机构为维护经济金融秩序和支持实体经济发展而自发设立的具有协商性、自律性和临时性的组织,主要针对债务规模超过一定数额、有三家以上债权银行的困难企业组建债委会,部分省份将范围扩大至债务余额超过一定数额的所有企业,旨在依法维护金融机构的合法权益(新夫等,2025b)。相比于法定程序中的广义债委会,狭义债委会的成立是金融业贯彻供给侧结构性改革的重要举措,其机构职责及应用范围更加广泛,为化解企业信用风险争取了更多时间和空间。然而,归根结底广义债委会与狭义债委会所发挥的作用均为维护债权人权益、支持重点企业持续经营、引导金融资源向新产业倾斜、培育经济新动能。
表 1 广义债委会与狭义债委会
分类 广义债委会 狭义债委会 定义 遵循债权人的共同意志、代表债权人会议监督管理人行为以及破产程序是否合法公正、处理破产程序中有关事项的过渡监督机构 针对债务规模超过一定数额、有三家以上债权银行的困难企业组建的具有协商性、自律性、临时性的组织 设立目的 在企业有挽救希望时,推动重整协议或和解协议的达成;在企业失去生存能力而进入破产程序后,监督破产财产的管理和处置以保障破产财产能够在债权人之间公平分配 加强金融债权管理、维护经济金融秩序、支持实体经济发展、防范金融风险、化解企业债务危机 法律地位 依据法定程序由债权人会议决定成立的代表机构 自发成立的具有协商性、临时性、自律性的组织,在法律上无强制力 机构职责 对管理人和破产程序进行监督,处理债权人会议授权事项 加强各债权银行间的信息共享与沟通互动,强化行动一致性,按照“一企一策”原则,集体研究确定出险企业债权处置措施 应用范围 针对进入破产程序后的企业 针对债务规模超过一定数额的所有企业 当前,我国债权人保护相关法律制度日益完善,有助于促进资本市场健康发展。《企业破产法》及《金融债委会通知》中关于债委会的规定,推动了我国债委会制度的演进,不仅有助于维护债权人合法权益,对于监督约束企业行为、发挥债权治理效能也具有重要的现实意义。
-
企业所有权、经营权与控制权的分离,引发了大股东与管理层、大股东与小股东、大股东与债权人之间的代理冲突。在投资者保护水平较低时,内部人和外部投资者之间的利益冲突尤为突出(Shleifer和Vishny,1997),在中国等新兴资本市场,企业股权高度集中,公司治理问题更多表现为控股股东对外部投资者的利益侵占行为(Jiang等,2015)。同时,受我国资本市场特定发展阶段的影响,上市公司的融资渠道主要依赖银行等金融机构的债务融资(王彦超,2009),这使得债权人在企业中占据举足轻重的地位。作为企业重要的利益相关者,债权人承担了企业的破产风险,却无法分享企业成长的收益。在此背景下,上市公司的核心代理问题主要体现为债权人与控股股东之间的利益冲突。此外,在企业日常经营活动中,债权人通常无法直接参与企业的经营活动。然而,当企业面临债务危机时,公司治理模式的重心会发生转移,原本无须参与企业经营活动的债权人将掌握企业的实际控制权,企业自治的本质也逐步由“股东自治”转变为“债权人自治”。因此,加强对债权人利益的保护,实质上是强化债权人参与公司治理的效应。
具体而言,在债权人保护水平较低的情况下,控股股东对债权人利益的侵占会推高债权人的投资风险,其掏空行为将影响企业未来现金流,降低企业价值(Claessens等,2000),进而提高企业陷入财务困境的概率(苏坤等,2010)。然而,随着《企业破产法》和《物权法》对债权人保护的强化,一旦企业无法按期偿还债务,债权人有权提出破产清算要求以保障自身合法权益,并在破产清算过程中享有优先求偿权,这极大地增强了债权人对企业经营行为的约束力(王红建等,2023)。在这种情况下,债权人对上市公司过度投资和投资不足行为的管控效应得以增强(王语嫣和李玉环,2022),能够有效降低企业的财务风险和管理风险(王宇生和余玉苗,2010)。同时,债权人保护的增强有助于提升债权人放贷的意愿和力度,使企业能够从债务融资中获得额外的债务税盾,从而抑制避税行为(李青原等,2022)。此外,当企业陷入债务危机时,加强对债权人的保护,有助于为债权人获得清偿的速度和程度提供更坚实的保障,提高破产重整的概率和债权回收率,进而降低整体贷款风险(胡诗阳等,2023)。在此背景下,债权人将更有动力防范和化解企业信用风险,以维护自身利益,保障金融债权,强化债权治理功能。
债委会制度的实施加强了对债权人利益的保护,并展现出显著的债权治理效应。一方面,对债权人而言,债委会的设立有助于加强对债务人的监督,缓解双方的信息不对称,便于债权人更全面、真实地了解企业的经营状况(翟淑萍等,2024),在政策引导下将对具有一定营运价值、值得进行金融债务重组的困难企业采取缓贷、续贷等救助措施,以降低企业信用风险(鄢翔和耀友福,2020),保障自身债权利益(袁康和汪舒楠,2021),进而发挥维护区域金融生态环境、支持实体经济发展的作用(黄祥钟等,2023)。另一方面,对企业而言,债委会制度的运行为困难企业缓解融资约束与处置信用风险提供了有力保障,同时政府对债委会的牵头引领作用有助于提振企业纾困脱困的信心(池伟宏,2021)。通过债委会,企业也能更全面准确地了解债权人的信贷意愿,与债权人进行积极沟通协商,及时采取相应的风险补救措施(郝杨,2022)。此外,由于债权人对陷入财务危机的企业所发挥的债权治理作用更强,为避免受到债权人的监督和约束,具备偿付能力的债务人也将有更强的动机避免陷入财务困境,进而降低企业信用风险。
据此,本文提出研究假设1:债委会制度能够显著降低企业信用风险。
基于委托代理理论、利益相关者理论和信息不对称理论,本文进一步分析了债权人保护的增强分别对资金供给方(债权人)和资金需求方(债务人)的影响,进而探究债委会制度对企业信用风险的作用机制。结合广义债委会与狭义债委会的异同点来看,二者虽然均能发挥维护债权人权益、化解企业信用风险的作用,但在作用机制上有所不同。广义债委会主要针对进入破产程序后的企业,通过监督破产财产的管理和处置保障破产财产在债权人之间公平分配(葛庆敏等,2019),待破产程序完成后,其职责即告终结,因此广义债委会主要通过作用于债权人和债务人的借贷金额进而影响企业信用风险。狭义债委会则针对债务规模超过一定数额的所有企业,通过加强各债权银行间的信息共享和沟通互动,强化银行间行动一致性,按照“一企一策”原则,集体研究确定出险企业债权处置措施(张梦圆和张庆飞,2017)。相比于广义债委会,狭义债委会在化解企业信用风险时具有更多的时间与空间,能够通过作用于债权人与债务人之间的控制权进而影响企业信用风险。
首先,广义债委会制度实施后,企业融资约束的缓解是降低企业信用风险的重要渠道之一。在企业外部利益相关者中,债权人对企业融资能力具有决定性作用,不仅有权决定是否发放贷款,还有权决定债务融资成本的高低(张勇,2017)。对债权人保护的增强能够提高债权人的风险承担意愿(Houston等,2010),促使其提供更多贷款(郑志刚和邓贺斐,2010),促进债务融资的普及(Djankov等,2007),从而提高企业融资的可获得性(Vig,2013),并有助于降低企业融资成本(陈超和李镕伊,2014),这对于缓解企业融资约束尤为关键(罗付岩,2019)。在融资约束方面,当企业面临较高的融资约束时,难以获得必要的资金支持,这将加重企业的财务负担,进而可能影响企业经营绩效,增加违约可能性,并使其面临较高的信用风险(扈文秀等,2021)。广义债委会作为破产程序中的监督机构,其监督约束能力将影响企业的资产流动性(Subrahmanyam等,2017)。广义债委会制度的设立缓解了债权人与企业之间的信息不对称,债权人间的信息互通以及各债权人对企业的信息考察,有助于其及时研判企业的偿债能力。为避免在自身偿债能力较弱时被债权人获取企业控制权,企业也会主动提高资产的流动性(陈思琪和王彦超,2018)。此外,当企业面临较高的不确定性时,债权人将失去为其增贷、稳贷的信心,甚至可能采取减贷行为(刘惠好和冯永佳,2020),这不仅会导致企业信用借款减少,还可能倒逼企业转向内部融资以满足资金需求。当企业陷入财务困境时,广义债委会制度能为债权人保护提供有力保障,提高债权人的风险承担意愿;同时还能助力企业制定和实施增贷、稳贷、减贷等措施。随着债权人保护水平的提升,债权人也将更愿意为企业提供资金支持。综合来看,广义债委会制度的实施,在强化债权人保护的同时,提高了债权人的放贷意愿与规模,拓宽了企业资金来源,进而缓解了融资约束。企业融资约束的缓解改善了其实际运营效率(李世辉等,2021),提高了企业偿债能力,拉大了与违约边界的效率差距,从而降低了企业信用风险(夏立明等,2011;丁志国等,2021)。
据此,本文提出研究假设2a:债委会制度能够缓解企业融资约束,进而降低企业信用风险。
其次,狭义债委会制度实施后,企业代理成本的减少是降低企业信用风险的另一重要渠道。债权人保护的强化会使控制权向债权人转移,增强其在企业治理中的话语权,进而提高其参与企业经营活动的可能性。在此背景下,债权人一方面能够向企业传递先进的公司治理和管理理念,另一方面能够监督与约束企业管理者行为,进而降低企业代理成本(Agrawal等,2022)。从代理成本角度来看,所有权与控制权分离引发的代理问题,使得管理层与外部投资者之间的利益产生偏差,催生管理层自利行为,导致投资者做出次优的投资决策,从而降低企业价值,提高盈余波动程度。此外,大股东的“隧道效应”也增加了外部投资者的监督成本,这些代理成本均会损害企业价值,为企业债务违约埋下隐患,提高了企业信用风险(王化成等,2019)。如前文所述,狭义债委会制度的成立,能够加强对债权人利益的保护,进而表现出债权治理效应。狭义债委会制度的设立初衷是依法维护金融机构作为债权人的合法权益,债权人为维护自身资金安全,有理由要求企业按期偿还本息,减少管理层可自由支配的现金流;同时,狭义债委会的监督激励能够抑制管理层机会主义行为(Chen等,2016),其成立能够引起社会对企业经营状况的关注,有利于激发董事会提高内部控制的积极性,并加强对大股东和管理层自利行为的监督约束,进而提升公司治理能力(王满四和徐朝辉,2017;王满四和徐朝辉,2018)。此外,基于狭义债委会制度,债权人可以通过债务契约法律条款保护自身权益,在企业拒不偿还债务时要求获取企业控制权,控制权丧失的压力将促使大股东约束非效率投资行为(王语嫣和李玉环,2022)。综合来看,随着狭义债委会制度的实施,债权人保护水平提高,债权人对企业管理者自利行为的约束能力增强,管理者实施机会主义行为的空间收窄,企业代理成本随之降低,这会抑制企业过于冒险的财务举措,从而降低企业信用风险(邓路等,2020)。
据此,本文提出研究假设2b:债委会制度能够降低企业代理成本,进而降低企业信用风险。
-
本文以2001−2022年A股上市公司作为研究对象,并采取以下步骤对数据进行预处理:(1)对主要变量存在部分缺失的样本采用插值法进行补全;(2)剔除主要变量完全缺失的样本;(3)剔除金融行业上市公司;(4)采用平衡面板数据进行检验;(5)对连续变量进行1%和99%分位上的缩尾处理。最终得到21538个“企业−年度”观测值。本文数据均来自国泰安数据库,并依据国泰安数据库中上市公司日度债务重组事件,判断企业是否发生债务重组。
-
已有文献对于企业信用风险的衡量主要包括财务指标和市场指标两种。财务指标包括Altman(1968)提出的ZScore模型(ZScore)和Ohlson(1980)提出的破产风险指数(OScore)等;市场指标包括Merton(1974)基于期权定价理论提出的Merton DD模型、股票收益波动性、β系数、财务杠杆等。考虑到模型在中国的适用性(孟庆斌等,2019),本文按照国内学者的常用方法,采用Merton DD模型计算的违约距离DD来衡量信用风险,以避免违约概率不一致的计算问题(周灿和章激扬,2023)。违约距离(DD)的计算步骤如下:
$$ E=VN({d}_{1})-F{e}^{-rT}N({d}_{2}) $$ (1) $$ {d}_{1}=\frac{\mathit{\ln } \left(\frac{V}{F}\right)+\left(r+0.5\sigma _{V}^{2}\right)T}{{\sigma }_{V}\sqrt{T}} $$ (2) $$ {d}_{2}={d}_{1}-{\sigma }_{V}\sqrt{T} $$ (3) $$ {\sigma }_{E}=N({d}_{1})\left(\frac{V}{E}\right){\sigma }_{V} $$ (4) $$ DD=\frac{\mathit{\ln } \left(\frac{V}{F}\right)+\left(\mu -1/2\sigma _{V}^{2}\right)T}{{\sigma }_{V}\sqrt{T}} $$ (5) 其中,$ E $为企业权益的市场价值(通过期权定价模型计算);$ V $为资产价值;$ N(d) $为标准正态分布的累计密度函数;$ F $为违约点,等于企业负债的账面价值;$ r $为无风险利率;$ T $为企业所处的期间;$ {\sigma }_{E} $为权益价值的波动性;$ DD $为违约距离,违约距离越大,表示企业距离债务违约越远,即企业信用风险越小。
-
本文构建双重差分模型来检验债委会制度对企业信用风险的影响。模型采用政策变量交乘项(Treat × Post)作为解释变量。其中,Treat为分组虚拟变量,采用两种度量方式:一种是Treat_Broad,针对广义债委会,为避免2006年前债务重组事件的影响,本文将2006−2022年经历过债务重组的企业定义为实验组,赋值为1;其余企业定义为控制组,赋值为0。另一种是Treat_Narrow,针对狭义债委会,为避免事件发生对分组产生的影响,本文借鉴钱雪松和方胜(2021)的研究,采用事前债务规模作为分组变量,计算每家企业2001−2016年资产负债率的均值,并以行业资产负债率中位数为门槛值,将样本分为两组,将资产负债率高于中位数的企业定义为实验组,赋值为1;其余企业定义为控制组,赋值为0。Post为时间虚拟变量,采用两种度量方式:一种是Post2006,针对广义债委会,本文以2006年《企业破产法》首次提出债委会为政策事件,当企业样本所在年份为2006年及之后时取值为1,否则为0。另一种是Post2016,针对狭义债委会,本文以2016年银监会发布的《金融债委会通知》首次提出金融债委会为政策事件,当企业样本所在年份为2016年及之后时取值为1,否则为0。本文构建变量Broad_COC,代表广义债委会制度的分组虚拟变量(Treat_Broad)与时间虚拟变量(Post2006)的交乘项,构建变量Narrow_COC,代表狭义债委会制度的分组虚拟变量(Treat_Narrow)与时间虚拟变量(Post2016)的交乘项。Broad_COC、Narrow_COC是DID模型的核心解释变量。
-
融资约束(FC)。参考陈峻和郑惠琼(2020)的方法,本文基于总资产、资产负债率、现金股利、市账比、净营运资本以及息税前利润计算FC指数,作为企业融资约束的代理变量。FC指数越大,表示企业面临的融资约束程度越高。
委托代理成本(AC)。借鉴高凤莲和王志强(2016)的方法,本文采用管理费用与营业收入的比值来衡量代理成本。AC数值越大,表示企业的代理成本越高。
-
借鉴孟庆斌等(2019)、王红建等(2023)的方法,本文将企业规模(Size)、总资产周转率(Turnover)、净资产收益率(ROE)、净利润增长率(Growth)、经营现金流占比(Operating)、固定资产占比(FixedAsset)、董事会规模(BoardSize)、两职合一(Double)、股权集中度(Holderpower)、股权制衡度(SharesBalance)、独立董事占比(IndDirector)、企业年龄(FirmAge)和产权性质(SOE)作为控制变量,并控制个体固定效应(Stkcd)、时间固定效应(Year)和地区固定效应(Province)。具体变量定义见表2。
表 2 变量定义
变量 名称 定义 DD 企业信用风险 采用Merton DD模型计算的违约距离,违约距离越大,信用风险越小 Broad_COC 广义债委会交乘项 广义债委会分组虚拟变量(Treat_Broad)与时间虚拟变量(Post2006)的交乘项 Narrow_COC 狭义债委会交乘项 狭义债委会分组虚拟变量(Treat_Narrow)与时间虚拟变量(Post2016)的交乘项 Treat_Broad 广义债委会分组虚拟变量 企业2006−2022年经历过债务重组取值为1,否则为0 Treat_Narrow 狭义债委会分组虚拟变量 企业2001−2016年资产负债率均值高于行业年度中位数取值为1,否则为0 Post2006 广义债委会时间虚拟变量 样本年份为2006年(《企业破产法》首次提出债委会)及之后取值为1,否则为0 Post2016 狭义债委会时间虚拟变量 样本年份为2016年(《金融债委会通知》首次提出金融债委会)及之后取值为1,否则为0 FC 融资约束 FC指数 AC 代理成本 管理费用/营业收入 Size 企业规模 年末总资产取自然对数 Turnover 总资产周转率 营业收入/平均资产总额 ROE 净资产收益率 净利润/股东权益平均余额 Growth 净利润增长率 (本年本期净利润−上年同期净利润)/上年同期净利润 Operating 经营现金流占比 期末经营活动产生的现金流量净额/总资产 FixedAsset 固定资产占比 固定资产/总资产 BoardSize 董事会规模 董事会成员数量取自然对数 Double 两职合一 若董事长与总经理两职合一,则取值为1,否则为0 Holderpower 股权集中度 第一大股东持股比例/前十大股东持股比例之和 SharesBalance 股权制衡度 第二至第五大股东持股比例之和/第一大股东持股比例 IndDirector 独立董事占比 独立董事人数/董事人数 FirmAge 企业年龄 当年年份−企业成立年份 SOE 产权性质 国有企业取值为1,非国有企业取值为0 Stkcd 个体固定效应 控制企业特征 Year 时间固定效应 控制年度特征 Province 地区固定效应 控制省份特征 -
无论是在国外还是国内,债委会均为一种较为成熟的债权保护制度安排。我国债委会制度在保护企业的基础上,更加强化对债权人的保护,因此本文以2006年《企业破产法》提出广义债委会和2016年《金融债委会通知》提出狭义债委会作为准自然实验,将2006年和2016年作为事件发生的时间点。其中,广义债委会通过对企业债务重组状况构建双重差分模型,狭义债委会通过企业债务规模构建双重差分模型,以检验债委会制度对企业信用风险的影响。选择企业债务重组作为分组变量构建双重差分模型来捕捉广义债委会的债权治理效应,原因在于广义债委会是基于企业进入破产重组程序后的机制安排,且当企业面临债务重组时,其债权人与内部人之间的利益冲突较大,债权人保护的重要性更加凸显。选择企业债务规模作为分组变量构建双重差分模型来捕捉狭义债委会的债权治理效应,原因在于狭义债委会的主要应用对象是债务规模超过一定数额的企业。为控制潜在遗漏变量和时间趋势,本文分别控制个体、时间和地区固定效应,构建模型(6)和模型(7)。模型中未控制DID模型的单项,而是直接关注交乘项系数。
$$ {DD}_{i,t}={\alpha }_{1}+{\beta }_{1}{Broad\_ COC}_{i,t}+{\gamma }_{1}{Control\_ Var}_{i,t}+Stkcd+Year+Province+{\varepsilon }_{i,t} $$ (6) $$ {DD}_{i,t}={\alpha }_{1}+{\beta }_{1}{Narrow\_ COC}_{i,t}+{\gamma }_{1}{Control\_ Var}_{i,t}+Stkcd+Year+Province+{\varepsilon }_{i,t} $$ (7) 其中,DDi,t表示第i家企业t年度的信用风险;Broad_COCi,t是广义债委会政策情境下的交乘项(Treat_Broadi×Post2006t),用于识别2006年《企业破产法》提出的广义债委会对企业信用风险的治理效应;Narrow_COCi,t是狭义债委会政策情境下的交乘项(Treat_Narrowi×Post2016t),用于识别2016年《金融债委会通知》提出的狭义债委会对企业信用风险的治理效应。$ {Control\_ Var}_{i,t} $为控制变量集合,$ Stkcd $为个体固定效应,$ Year $为时间固定效应,$ Province $为地区固定效应,$ \varepsilon $为随机扰动项。估计系数$ {\beta }_{1} $度量了信用风险在债委会相关政策冲击前后的平均差异。
根据前文的理论分析,随着债权人保护水平的提高,债委会制度可能通过缓解融资约束和降低代理成本两条路径影响企业信用风险,因此本文在模型(6)、模型(7)的基础上构建模型(8),以进一步检验作用机制。
$$ {M}_{i,t}={\alpha }_{2}+\beta _{1}^{\text{'}}{DID}_{i,t}+{\gamma }_{2}{Control\_ Var}_{i,t}+Stkcd+Year+Province+{\omega }_{i,t} $$ (8) 其中,$ {M}_{i,t} $为机制变量,表示融资约束或代理成本;$ {DID}_{i,t} $表示广义或狭义债委会交乘项。具体地,检验融资约束机制时,DIDi,t为广义债委会交乘项Broad_COCi,t;检验代理成本机制时,DIDi,t为狭义债委会交乘项Narrow_COCi,t。其他变量定义不变。
-
表3报告了主要变量的描述性统计结果。企业信用风险(DD)的均值和中位数分别为7.779和7.080。由组别描述性统计结果(限于篇幅未报告,资料备索)可知,在广义债委会和狭义债委会制度下,控制组企业信用风险(DD)的均值和中位数均高于实验组,表明实验组企业相比于控制组企业面临较高的信用风险。
表 3 描述性统计
变量 样本量 均值 标准差 最小值 中位数 最大值 DD 21538 7.779 3.553 1.789 7.080 23.037 Post2006 21538 0.773 0.419 0 1 1 Post2016 21538 0.318 0.466 0 0 1 Size 21538 22.062 1.443 18.933 21.926 25.968 Turnover 21538 0.660 0.514 0.028 0.531 2.639 ROE 21538 0.035 0.291 −12.806 0.060 5.947 Growth 21538 −1.455 5.470 −26.192 −0.046 9.850 Operating 21538 0.044 0.079 −0.196 0.043 0.266 FixedAsset 21538 0.257 0.188 0.002 0.224 0.725 BoardSize 21538 2.183 0.215 1.609 2.197 2.785 Double 21538 0.141 0.346 0 0 1 Holderpower 21538 0.664 0.205 0.230 0.677 0.970 SharesBalance 21538 0.563 0.552 0.017 0.373 2.430 IndDirector 21538 0.345 0.091 0 0.333 0.667 FirmAge 21538 17.229 7.162 3 17 34 SOE 21538 0.682 0.466 0 1 1 -
本文采用模型(6)和模型(7)检验债委会制度与企业信用风险的关系,回归结果见表4。其中,列(1)和列(2)报告了2006年实施广义债委会制度的回归结果,列(3)和列(4)为2016年实施狭义债委会制度的回归结果。为检验债委会制度的直接效应,本文在列(1)和列(3)中未加入控制变量,仅控制个体、年度和地区固定效应,债委会制度交乘项(Broad_COC、Narrow_COC)的系数均通过显著性检验。列(2)和列(4)报告了加入控制变量后的回归结果,债委会制度交乘项(Broad_COC、Narrow_COC)的系数均在1%的水平上显著为正,且Broad_COC的系数小于Narrow_COC的系数。从经济意义来看,债委会制度的实施促使企业债务违约距离增大,即显著降低了企业信用风险。从显著性水平及交乘项的系数大小来看,2016年狭义债委会制度的治理效应略高于2006年广义债委会制度的治理效应,可能的原因在于2016年狭义债委会的成立是金融业贯彻供给侧结构性改革的重要举措,其机构职责及应用范围更广,为化解企业信用风险争取了更多的时间和空间,因此2016年狭义债委会制度实施对债权人的保护更加有效,这也进一步验证了随着债权人保护水平的提高,企业信用风险显著降低。本文研究假设1得到支持。
表 4 主检验
变量 DD
(1)DD
(2)DD
(3)DD
(4)Broad_COC 1.157*** 0.644*** (0.240) (0.204) Narrow_COC 0.580*** 0.682*** (0.140) (0.132) Size −1.207*** −1.230*** (0.058) (0.058) Turnover −0.137 −0.137 (0.099) (0.099) ROE 0.671*** 0.650*** (0.213) (0.215) Growth 0.028*** 0.028*** (0.004) (0.004) Operating 1.777*** 1.703*** (0.302) (0.303) FixedAsset −0.457 −0.492* (0.286) (0.284) BoardSize 0.491*** 0.488*** (0.187) (0.186) Double −0.013 −0.019 (0.074) (0.075) Holderpower −0.842** −0.899** (0.427) (0.424) SharesBalance −0.217 −0.229 (0.158) (0.156) IndDirector 0.995** 1.026** (0.466) (0.464) FirmAge 0.108** 0.123** (0.051) (0.050) SOE −0.109 −0.105 (0.116) (0.116) Constant 7.648*** 31.970*** 7.683*** 32.230*** (0.027) (1.780) (0.023) (1.763) 个体固定效应 控制 控制 控制 控制 时间固定效应 控制 控制 控制 控制 地区固定效应 控制 控制 控制 控制 样本量 21538 21538 21538 21538 Adj R2 0.512 0.568 0.513 0.569 注:括号内为企业层面聚类的稳健标准误,*、**、***分别表示10%、5%、1%的显著性水平。下同。 -
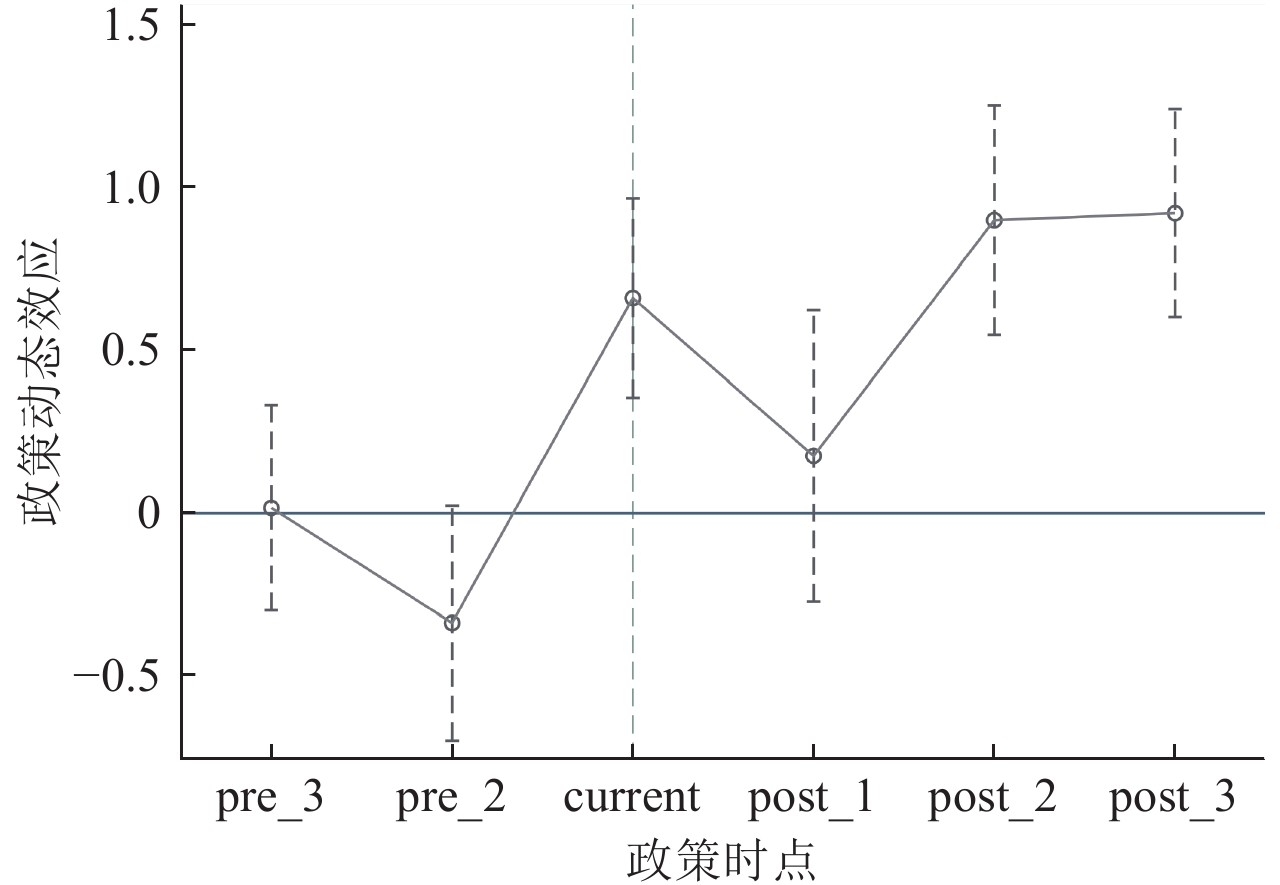
为控制内生性问题,本文进行平行趋势检验与安慰剂检验。针对平行趋势检验,本文借鉴王红建等(2023)的方法,采用事件研究法,检验政策颁布前后三年的估计结果;同时为缓解多重共线性问题,本文在删除政策时点前一年面板数据后对债委会的政策效应进行平行趋势检验。
图1和图2分别展示了2006年广义债委会和2016年狭义债委会在不同年份间的动态经济效应。结果显示,2006年广义债委会和2016年狭义债委会交乘项的系数在政策实施前均未通过显著性检验,表明实验组与控制组企业信用风险变化趋势一致,因此平行趋势假设通过检验。同时,上述系数均在政策实施后第二年出现显著性差异,表明政策的溢出效应具有持续性。

图 1 2006 年平行趋势检验

图 2 2016 年平行趋势检验
在平行趋势检验通过的基础上,本文进一步采用随机生成实验组的方法进行安慰剂检验,从样本中无放回地随机抽取若干个体作为“伪处理个体”,并采用模型(6)和模型(7)进行DID估计,得到安慰剂效应的估计值,如此重复1000次,得到安慰剂效应的分布,结果见表5,对应分布见图3和图4。结果显示,双边p值均小于0.01,拒绝了“处理效应为0”的原假设,检验结果符合安慰剂检验预期,因此可排除其他潜在的不可观测因素对企业信用风险的影响。
表 5 安慰剂检验
变量 系数 p值 Two-sided Left-sided Right-sided Broad_COC 0.663 0.000 1.000 0.000 Narrow_COC 0.680 0.000 1.000 0.000 
图 3 2006 年安慰剂检验

图 4 2016 年安慰剂检验
-
本文采用倾向得分匹配法对样本进行再估计,以消除实验组与控制组之间的系统性差异,缓解由选择性偏差带来的内生性问题。表6报告了回归结果:列(1)、列(3)采用核匹配方法,列(2)、列(4)采用卡尺(半径)匹配方法。结果显示,Broad_COC和Narrow_COC的系数符号、显著性均与基础回归结果保持一致,研究结论稳健。
表 6 PSM-DID检验
变量 核匹配
(1)半径
(2)核匹配
(3)半径
(4)Broad_COC 0.665*** 0.649*** (0.207) (0.207) Narrow_COC 0.620*** 0.600*** (0.127) (0.132) Constant 27.449*** 27.409*** 32.258*** 32.108*** (1.712) (1.685) (1.706) (1.895) 控制变量 控制 控制 控制 控制 个体固定效应 控制 控制 控制 控制 时间固定效应 控制 控制 控制 控制 地区固定效应 控制 控制 控制 控制 样本量 20545 20545 21535 21535 Adj R2 0.545 0.544 0.580 0.576 -
如前文所述,衡量企业信用风险有多种方法。为便于比较,本文选取与市场指标不同的财务指标来重新衡量企业信用风险,包括ZScore模型(ZScore)和破产风险指数(OScore)。其中,ZScore值或OScore值越大,表明企业信用风险越高。表7的结果显示,无论采用何种衡量指标,企业信用风险的系数均通过显著性检验,表明债委会制度能够降低企业信用风险,研究结论稳健。
表 7 替换被解释变量
变量 ZScore
(1)OScore
(2)ZScore
(3)OScore
(4)Broad_COC −0.283* −0.144** (0.166) (0.059) Narrow_COC −0.237*** −0.637*** (0.035) (0.093) Constant −4.931*** −5.740*** −5.778*** −4.966*** (1.338) (0.471) (0.446) (1.291) 控制变量 控制 控制 控制 控制 个体固定效应 控制 控制 控制 控制 时间固定效应 控制 控制 控制 控制 地区固定效应 控制 控制 控制 控制 样本量 21538 21538 21538 21538 Adj R2 0.609 0.593 0.596 0.613 -
为排除金融危机对债委会制度实施与企业信用风险关系的影响,本文参考俞毛毛等(2022)的方法,剔除国际金融危机发生当年(2008年)以及国内股市冲击发生当年(2015年)的样本区间;同时,为避免突发公共卫生事件可能带来的影响,本文将样本区间缩短至2003−2019年。表8的结果显示,广义债委会制度和狭义债委会制度均显著降低了企业信用风险,研究结论稳健。
表 8 考虑金融危机及突发公共卫生事件的影响
变量 DD
(1)DD
(2)Broad_COC 0.578*** (0.222) Narrow_COC 0.664*** (0.146) Constant 32.912*** 32.985*** (2.107) (2.101) 控制变量 控制 控制 个体固定效应 控制 控制 时间固定效应 控制 控制 地区固定效应 控制 控制 样本量 14685 14685 Adj R2 0.585 0.587 -
本文参考韩律等(2023)的方法,在基准模型中分别加入《银团贷款业务指引》(银监发〔2011〕85号)政策虚拟变量与时间虚拟变量的交乘项(YTDK)、《银行业金融机构联合授信管理办法(试行)的通知》(银保监发〔2018〕24号)政策虚拟变量与时间虚拟变量的交乘项(LHSX),重新检验债委会制度对企业信用风险的治理作用,结果见表9列(1)、列(2)、列(4)、列(5)。结果显示,无论是银团贷款还是联合授信政策,债委会制度的系数均显著为正,且系数大小变化不大,表明分别考虑两项相关政策的干扰后,债委会制度仍然能够降低企业信用风险。列(3)和列(6)同时控制两项政策的干扰,债委会制度的系数仍显著为正,研究结论稳健。
表 9 考虑其他相关政策的影响
变量 DD
(1)DD
(2)DD
(3)DD
(4)DD
(5)DD
(6)Broad_COC 0.626*** 0.614*** 0.625*** (0.201) (0.202) (0.201) Narrow_COC 0.691*** 0.685*** 0.690*** (0.131) (0.131) (0.131) YTDK −0.272** −0.283** −0.283** −0.286** (0.134) (0.133) (0.134) (0.133) LHSX 0.009 0.090 −0.057 0.025 (0.208) (0.205) (0.203) (0.200) Constant 32.006*** 32.022*** 32.045*** 32.271*** 32.253*** 32.282*** (1.793) (1.812) (1.809) (1.782) (1.800) (1.798) 控制变量 控制 控制 控制 控制 控制 控制 个体固定效应 控制 控制 控制 控制 控制 控制 时间固定效应 控制 控制 控制 控制 控制 控制 地区固定效应 控制 控制 控制 控制 控制 控制 样本量 21538 21538 21538 21538 21538 21538 Adj R2 0.569 0.569 0.569 0.570 0.570 0.570 -
如前文理论分析所述,债委会制度对企业信用风险的影响存在两条潜在作用路径:一是广义债委会通过缓解企业融资约束降低信用风险;二是狭义债委会通过降低企业代理成本抑制信用风险。为系统检验上述机制,本文参照江艇(2022)的方法进行实证分析。
-
首先,本文采用管理费用率(管理费用除以营业收入)衡量代理成本(AC),AC数值越大,表明企业代理成本越高。表10列(3)、列(4)报告了狭义债委会制度对企业信用风险的代理成本机制检验结果。列(4)中,狭义债委会(Narrow_COC)的系数在5%的水平上显著为负,表明狭义债委会制度的实施能够显著降低企业代理成本,初步支持了假设 2b。其次,本文采用 Bootstrap 法对代理成本的中介效应进行检验。结果显示,间接效应为−0.011,且95%置信区间(LLCI=−0.018,ULCI=−0.004)不包含 0,表明代理成本的间接效应显著存在。最后,从理论逻辑上看,代理问题会引发管理层自利行为和非效率投资,损害企业价值并加剧其波动。此外,大股东的“隧道效应”也提高了外部投资者的监督成本,这些代理成本均为企业债务违约埋下隐患,推高了企业信用风险(王化成等,2019)。狭义债委会制度的实施强化了债权治理效应,随着债权人保护水平的提升,债权人更能够从债权治理视角参与公司治理,进而约束管理层机会主义行为、降低企业代理成本、减少非效率投资,最终抑制企业信用风险(杨刚等,2021)。综上,实证结果与理论分析均表明,代理成本在狭义债委会制度与企业信用风险之间发挥了显著的中介作用,本文研究假设 2b 得到支持。
表 10 作用机制检验
变量 DD
(1)FC
(2)DD
(3)AC
(4)Broad_COC 0.644*** −0.038*** (0.204) (0.012) Narrow_COC 0.682*** −0.013** (0.132) (0.005) Bootstrap方法
间接效应检验中介变量:融资约束 中介变量:代理成本 −0.056***(LLCI=−0.075, ULCI=−0.036) −0.011***(LLCI=−0.018, ULCI=−0.004) 机制有效 机制有效 Constant 31.970*** 3.044*** 32.230*** 1.169*** (1.780) (0.119) (1.763) (0.084) 控制变量 控制 控制 控制 控制 个体固定效应 控制 控制 控制 控制 时间固定效应 控制 控制 控制 控制 地区固定效应 控制 控制 控制 控制 样本量 21538 21538 21538 21538 Adj R2 0.568 0.669 0.569 0.492 注:LLCI为置信区间最低值,ULCI为置信区间最高值。 首先,本文采用FC指数衡量企业融资约束程度(FC),FC数值越大,表明企业面临的融资约束程度越高。表10列(1)、列(2)报告了广义债委会制度对企业信用风险的融资约束机制检验结果。列(2)中,广义债委会(Broad_COC)的系数在1%的水平上显著为负,表明广义债委会制度的实施能够显著缓解企业融资约束,初步支持了假设 2a。其次,考虑到江艇(2022)所指出的逐步回归法检验中介效应的局限性,本文采用Bootstrap法对融资约束的中介效应进行检验。结果显示,间接效应为−0.056,且95%置信区间(LLCI=−0.075、ULCI=−0.036)不包含 0,表明融资约束的间接效应显著存在。最后,从理论逻辑上看,当企业面临较严重的融资约束时,资金获取困难会直接增加财务负担,甚至导致企业现金流断裂,削弱其还本付息能力,进而推高信用风险(扈文秀等,2021)。广义债委会制度的实施提升了债权人的风险承担意愿,增强了其向企业提供贷款的动力,这不仅缓解了企业融资约束,也为企业改善运营效率、提升偿债能力提供了资金保障,最终有效降低了企业信用风险(李世辉等,2021)。综上,实证结果与理论分析均表明,融资约束在广义债委会制度与企业信用风险之间发挥了显著的中介作用,本文研究假设 2a 得到支持。
-
已有文献表明,持续、规范的信息披露能够降低企业隐瞒负面信息的可能性,为债权人提供更可靠的决策依据。可靠信息的可得性又与企业违约概率息息相关(常莹莹和曾泉,2019),原因在于信息可得性是债权人判断企业经营状态的重要因素,信息披露的完善不仅有助于债权人监督管理层行为、抑制投机与代理问题(袁知柱和张小曼,2020;伊志宏等,2021),还能够通过缓解信息不对称、降低债权人信息获取成本减轻企业融资约束,进而降低企业信用风险(张焰朝等,2022)。基于此,本文推测,在债权人保护水平提升后,债委会制度对信用风险的抑制效应在信息披露质量较低的企业中更显著。本文参考刘耀淞等(2023)的研究,根据上交所和深交所规定的信息透明度评级进行分组:若企业的信息透明度评级为“A”,则划入信息披露质量较高组,赋值为1;否则划入信息披露质量较低组,赋值为0。
表11报告了分组回归结果。结果显示,在信息披露质量较高组中,债委会制度交乘项的系数的显著性水平不高;而在信息披露质量较低组中,债委会制度交乘项的系数均在1%的水平上显著。综上,债委会制度对企业信用风险的抑制效应在信息披露质量较低组中更显著,与本文预期一致。
表 11 信息披露质量异质性检验
变量 信息披露质量高
(1)信息披露质量低
(2)信息披露质量高
(3)信息披露质量低
(4)Broad_COC 0.453* 0.860*** (0.241) (0.325) Narrow_COC 0.295 0.722*** (0.230) (0.184) Constant 28.886*** 35.109*** 29.418*** 34.987*** (4.897) (2.584) (4.933) (2.602) 控制变量 控制 控制 控制 控制 个体固定效应 控制 控制 控制 控制 时间固定效应 控制 控制 控制 控制 地区固定效应 控制 控制 控制 控制 样本量 9350 8913 9350 8913 Adj R2 0.594 0.613 0.594 0.614 经验p值 0.090* 0.000*** -
当前,银行债务融资是我国上市公司的主要融资方式。在银行债务融资过程中,借款企业信息对银行信贷决策具有重要意义。银企间的信息不对称易引发逆向选择与道德风险,而建立银行与企业的关联关系是缓解信息不对称进而控制信贷风险的重要机制之一(何韧等,2012)。从信息交换角度看,银企关联提高了信息利用程度,有助于银行获取公开渠道外的私有信息,也便于企业向银行传递自身经营信号以获取更多信贷支持。此外,企业通过与金融机构建立关联获得专业指导,提升融资能力,降低债务再融资风险。基于此,本文推测,相比于已建立银企关联的企业,债委会制度对未建立银企关联企业的信用风险抑制效应更显著。本文参考翟胜宝等(2018)的研究,将高管具有金融背景的企业赋值为1,否则为0;将持有银行股份五年及以上的企业赋值为1,否则为0,并采用1比1近邻匹配法为持股企业匹配对照组样本,以保证组间样本量一致。考虑到银企关联数据自 2009 年起可获得,本文仅针对 2016 年实施的狭义债委会制度进行检验。
表12的结果显示:在高管有无金融背景的分组中,债委会制度交乘项的系数均在1%的水平上显著,但组间系数差异不显著;在是否持有银行股份的分组中,未持有银行股份组的系数与统计显著性均高于持有银行股份组。综上,债委会制度对企业信用风险的抑制效应在未持有银行股份的企业中更显著,与本文预期一致。
表 12 银企关联异质性检验
变量 有金融背景
(1)无金融背景
(2)持有银行股份
(3)未持有银行股份
(4)Narrow_COC 0.667*** 0.650*** 0.625** 0.837*** (0.164) (0.188) (0.269) (0.260) Constant 37.309*** 28.373*** 7.422*** 7.576*** (3.262) (2.033) (0.048) (0.044) 控制变量 控制 控制 控制 控制 个体固定效应 控制 控制 控制 控制 时间固定效应 控制 控制 控制 控制 地区固定效应 控制 控制 控制 控制 样本量 10572 10956 5698 5637 Adj R2 0.632 0.567 0.498 0.513 经验p值 0.470 0.080* -
作为我国债权人保护的基础性制度安排,2006年《企业破产法》和2016年《金融债委会通知》所确立的债委会制度,对于理顺企业与债权人关系意义重大。本文以上述两项政策实施作为准自然实验,分别基于企业债务重组和债务规模构建广义、狭义债委会制度的双重差分模型,采用2001−2022年A股上市公司平衡面板数据,实证考察债委会制度对企业信用风险的影响及机制。研究发现,债委会制度显著降低企业信用风险,且经过一系列稳健性检验后结论依然成立。进一步研究发现,债委会制度通过缓解融资约束和降低代理成本发挥信用风险治理作用,且这一治理效应在信息披露质量较低、不存在银企关联的企业中更显著。整体而言,债委会制度的实施有效提升了债权人保护水平,使债权人能够更好地发挥其对企业信用风险的治理功能。
基于上述研究结论,本文获得以下政策启示:第一,全面认识债委会制度的经济效应。已有文献多聚焦《企业破产法》《物权法》的债权人保护效应,本文则发现债委会制度能通过强化债权人治理、缓解融资约束与代理问题降低企业信用风险,为评估债委会制度的经济后果提供了新证据。第二,完善相关法律制度设计。加快出台配套实施细则,推动立法修订,适时调整《公司法》《企业破产法》相关条款,明确将各类债权人纳入债委会治理框架,在法律层面确立债权人参与公司治理的制度基础,确保市场化、法治化原则真正落地。第三,持续推进债委会制度的推广与完善。《金融机构债权人委员会工作规程》已将债委会成员范围扩展至整个金融体系,体现了监管部门对健全借贷关系、服务实体经济的高度重视。进一步完善债权人保护体系,对于防范化解企业债务风险、推动经济高质量发展具有重要意义。
-
摘要: 有效防范化解重大风险已成为当前理论界与实务界亟待解决的重要课题。本文从债权治理视角,以我国债委会相关政策的实施为准自然实验,选取2001−2022年A股上市公司作为研究样本,采用债务重组和债务规模作为分组变量构建双重差分模型,实证检验债委会制度对企业信用风险的治理效应及作用机制。研究发现,债委会制度能够显著降低企业信用风险,经过一系列稳健性检验后,结论依然成立。进一步研究发现,债委会制度通过缓解融资约束和降低代理成本两条渠道发挥对企业信用风险的治理作用;在信息披露质量较低和不存在银企关联的企业中,债委会制度对企业信用风险的抑制作用更显著。本文考察了债权人保护对企业信用风险的净效应,拓展并深化了债委会制度债权治理效应的相关研究,对评估法律实施效果以及完善相关法律法规具有一定的参考价值。
Creditor Governance and Corporate Credit Risk: Based on the Perspective of the Creditors’ Committee System
Abstract: Effectively preventing and resolving major risks has become an important issue that urgently needs to be addressed by both theoretical and practical circles. From the perspective of creditor governance, this paper takes the implementation of relevant policies on China’s creditors’ committee as a quasi-natural experiment. Using A-share listed companies from 2001 to 2022 as research samples, it constructs a difference-in-differences model with debt restructuring and debt scale as grouping variables, and empirically examines the governance effect and mechanism of the creditors’ committee system on corporate credit risk. The study finds that the creditors’ committee system can significantly reduce corporate credit risk, and the conclusion still holds after a series of robustness tests. Further research finds that the creditors’ committee system exerts its governance effect on corporate credit risk through two channels: alleviating financing constraints and reducing agency costs; the inhibitory effect of the creditors’ committee system on corporate credit risk is more significant in enterprises with lower information disclosure quality and no bank-enterprise connections. This paper examines the net effect of creditor protection on corporate credit risk, expands and deepens the relevant research on the creditor governance effect of the creditors’ committee system, and has certain reference value for evaluating the implementation effect of laws and improving relevant laws and regulations.-
Key words:
- creditor governance /
- the creditors’ committee /
- credit risks /
- financing constraints /
- agency costs
-
表 1 广义债委会与狭义债委会
分类 广义债委会 狭义债委会 定义 遵循债权人的共同意志、代表债权人会议监督管理人行为以及破产程序是否合法公正、处理破产程序中有关事项的过渡监督机构 针对债务规模超过一定数额、有三家以上债权银行的困难企业组建的具有协商性、自律性、临时性的组织 设立目的 在企业有挽救希望时,推动重整协议或和解协议的达成;在企业失去生存能力而进入破产程序后,监督破产财产的管理和处置以保障破产财产能够在债权人之间公平分配 加强金融债权管理、维护经济金融秩序、支持实体经济发展、防范金融风险、化解企业债务危机 法律地位 依据法定程序由债权人会议决定成立的代表机构 自发成立的具有协商性、临时性、自律性的组织,在法律上无强制力 机构职责 对管理人和破产程序进行监督,处理债权人会议授权事项 加强各债权银行间的信息共享与沟通互动,强化行动一致性,按照“一企一策”原则,集体研究确定出险企业债权处置措施 应用范围 针对进入破产程序后的企业 针对债务规模超过一定数额的所有企业  下载: 导出CSV
表 2 变量定义
变量 名称 定义 DD 企业信用风险 采用Merton DD模型计算的违约距离,违约距离越大,信用风险越小 Broad_COC 广义债委会交乘项 广义债委会分组虚拟变量(Treat_Broad)与时间虚拟变量(Post2006)的交乘项 Narrow_COC 狭义债委会交乘项 狭义债委会分组虚拟变量(Treat_Narrow)与时间虚拟变量(Post2016)的交乘项 Treat_Broad 广义债委会分组虚拟变量 企业2006−2022年经历过债务重组取值为1,否则为0 Treat_Narrow 狭义债委会分组虚拟变量 企业2001−2016年资产负债率均值高于行业年度中位数取值为1,否则为0 Post2006 广义债委会时间虚拟变量 样本年份为2006年(《企业破产法》首次提出债委会)及之后取值为1,否则为0 Post2016 狭义债委会时间虚拟变量 样本年份为2016年(《金融债委会通知》首次提出金融债委会)及之后取值为1,否则为0 FC 融资约束 FC指数 AC 代理成本 管理费用/营业收入 Size 企业规模 年末总资产取自然对数 Turnover 总资产周转率 营业收入/平均资产总额 ROE 净资产收益率 净利润/股东权益平均余额 Growth 净利润增长率 (本年本期净利润−上年同期净利润)/上年同期净利润 Operating 经营现金流占比 期末经营活动产生的现金流量净额/总资产 FixedAsset 固定资产占比 固定资产/总资产 BoardSize 董事会规模 董事会成员数量取自然对数 Double 两职合一 若董事长与总经理两职合一,则取值为1,否则为0 Holderpower 股权集中度 第一大股东持股比例/前十大股东持股比例之和 SharesBalance 股权制衡度 第二至第五大股东持股比例之和/第一大股东持股比例 IndDirector 独立董事占比 独立董事人数/董事人数 FirmAge 企业年龄 当年年份−企业成立年份 SOE 产权性质 国有企业取值为1,非国有企业取值为0 Stkcd 个体固定效应 控制企业特征 Year 时间固定效应 控制年度特征 Province 地区固定效应 控制省份特征
下载: 导出CSV
表 3 描述性统计
变量 样本量 均值 标准差 最小值 中位数 最大值 DD 21538 7.779 3.553 1.789 7.080 23.037 Post2006 21538 0.773 0.419 0 1 1 Post2016 21538 0.318 0.466 0 0 1 Size 21538 22.062 1.443 18.933 21.926 25.968 Turnover 21538 0.660 0.514 0.028 0.531 2.639 ROE 21538 0.035 0.291 −12.806 0.060 5.947 Growth 21538 −1.455 5.470 −26.192 −0.046 9.850 Operating 21538 0.044 0.079 −0.196 0.043 0.266 FixedAsset 21538 0.257 0.188 0.002 0.224 0.725 BoardSize 21538 2.183 0.215 1.609 2.197 2.785 Double 21538 0.141 0.346 0 0 1 Holderpower 21538 0.664 0.205 0.230 0.677 0.970 SharesBalance 21538 0.563 0.552 0.017 0.373 2.430 IndDirector 21538 0.345 0.091 0 0.333 0.667 FirmAge 21538 17.229 7.162 3 17 34 SOE 21538 0.682 0.466 0 1 1
下载: 导出CSV
表 4 主检验
变量 DD
(1)DD
(2)DD
(3)DD
(4)Broad_COC 1.157*** 0.644*** (0.240) (0.204) Narrow_COC 0.580*** 0.682*** (0.140) (0.132) Size −1.207*** −1.230*** (0.058) (0.058) Turnover −0.137 −0.137 (0.099) (0.099) ROE 0.671*** 0.650*** (0.213) (0.215) Growth 0.028*** 0.028*** (0.004) (0.004) Operating 1.777*** 1.703*** (0.302) (0.303) FixedAsset −0.457 −0.492* (0.286) (0.284) BoardSize 0.491*** 0.488*** (0.187) (0.186) Double −0.013 −0.019 (0.074) (0.075) Holderpower −0.842** −0.899** (0.427) (0.424) SharesBalance −0.217 −0.229 (0.158) (0.156) IndDirector 0.995** 1.026** (0.466) (0.464) FirmAge 0.108** 0.123** (0.051) (0.050) SOE −0.109 −0.105 (0.116) (0.116) Constant 7.648*** 31.970*** 7.683*** 32.230*** (0.027) (1.780) (0.023) (1.763) 个体固定效应 控制 控制 控制 控制 时间固定效应 控制 控制 控制 控制 地区固定效应 控制 控制 控制 控制 样本量 21538 21538 21538 21538 Adj R2 0.512 0.568 0.513 0.569 注:括号内为企业层面聚类的稳健标准误,*、**、***分别表示10%、5%、1%的显著性水平。下同。
下载: 导出CSV
表 5 安慰剂检验
变量 系数 p值 Two-sided Left-sided Right-sided Broad_COC 0.663 0.000 1.000 0.000 Narrow_COC 0.680 0.000 1.000 0.000
下载: 导出CSV
表 6 PSM-DID检验
变量 核匹配
(1)半径
(2)核匹配
(3)半径
(4)Broad_COC 0.665*** 0.649*** (0.207) (0.207) Narrow_COC 0.620*** 0.600*** (0.127) (0.132) Constant 27.449*** 27.409*** 32.258*** 32.108*** (1.712) (1.685) (1.706) (1.895) 控制变量 控制 控制 控制 控制 个体固定效应 控制 控制 控制 控制 时间固定效应 控制 控制 控制 控制 地区固定效应 控制 控制 控制 控制 样本量 20545 20545 21535 21535 Adj R2 0.545 0.544 0.580 0.576
下载: 导出CSV
表 7 替换被解释变量
变量 ZScore
(1)OScore
(2)ZScore
(3)OScore
(4)Broad_COC −0.283* −0.144** (0.166) (0.059) Narrow_COC −0.237*** −0.637*** (0.035) (0.093) Constant −4.931*** −5.740*** −5.778*** −4.966*** (1.338) (0.471) (0.446) (1.291) 控制变量 控制 控制 控制 控制 个体固定效应 控制 控制 控制 控制 时间固定效应 控制 控制 控制 控制 地区固定效应 控制 控制 控制 控制 样本量 21538 21538 21538 21538 Adj R2 0.609 0.593 0.596 0.613
下载: 导出CSV
表 8 考虑金融危机及突发公共卫生事件的影响
变量 DD
(1)DD
(2)Broad_COC 0.578*** (0.222) Narrow_COC 0.664*** (0.146) Constant 32.912*** 32.985*** (2.107) (2.101) 控制变量 控制 控制 个体固定效应 控制 控制 时间固定效应 控制 控制 地区固定效应 控制 控制 样本量 14685 14685 Adj R2 0.585 0.587
下载: 导出CSV
表 9 考虑其他相关政策的影响
变量 DD
(1)DD
(2)DD
(3)DD
(4)DD
(5)DD
(6)Broad_COC 0.626*** 0.614*** 0.625*** (0.201) (0.202) (0.201) Narrow_COC 0.691*** 0.685*** 0.690*** (0.131) (0.131) (0.131) YTDK −0.272** −0.283** −0.283** −0.286** (0.134) (0.133) (0.134) (0.133) LHSX 0.009 0.090 −0.057 0.025 (0.208) (0.205) (0.203) (0.200) Constant 32.006*** 32.022*** 32.045*** 32.271*** 32.253*** 32.282*** (1.793) (1.812) (1.809) (1.782) (1.800) (1.798) 控制变量 控制 控制 控制 控制 控制 控制 个体固定效应 控制 控制 控制 控制 控制 控制 时间固定效应 控制 控制 控制 控制 控制 控制 地区固定效应 控制 控制 控制 控制 控制 控制 样本量 21538 21538 21538 21538 21538 21538 Adj R2 0.569 0.569 0.569 0.570 0.570 0.570
下载: 导出CSV
表 10 作用机制检验
变量 DD
(1)FC
(2)DD
(3)AC
(4)Broad_COC 0.644*** −0.038*** (0.204) (0.012) Narrow_COC 0.682*** −0.013** (0.132) (0.005) Bootstrap方法
间接效应检验中介变量:融资约束 中介变量:代理成本 −0.056***(LLCI=−0.075, ULCI=−0.036) −0.011***(LLCI=−0.018, ULCI=−0.004) 机制有效 机制有效 Constant 31.970*** 3.044*** 32.230*** 1.169*** (1.780) (0.119) (1.763) (0.084) 控制变量 控制 控制 控制 控制 个体固定效应 控制 控制 控制 控制 时间固定效应 控制 控制 控制 控制 地区固定效应 控制 控制 控制 控制 样本量 21538 21538 21538 21538 Adj R2 0.568 0.669 0.569 0.492 注:LLCI为置信区间最低值,ULCI为置信区间最高值。
下载: 导出CSV
表 11 信息披露质量异质性检验
变量 信息披露质量高
(1)信息披露质量低
(2)信息披露质量高
(3)信息披露质量低
(4)Broad_COC 0.453* 0.860*** (0.241) (0.325) Narrow_COC 0.295 0.722*** (0.230) (0.184) Constant 28.886*** 35.109*** 29.418*** 34.987*** (4.897) (2.584) (4.933) (2.602) 控制变量 控制 控制 控制 控制 个体固定效应 控制 控制 控制 控制 时间固定效应 控制 控制 控制 控制 地区固定效应 控制 控制 控制 控制 样本量 9350 8913 9350 8913 Adj R2 0.594 0.613 0.594 0.614 经验p值 0.090* 0.000***
下载: 导出CSV
表 12 银企关联异质性检验
变量 有金融背景
(1)无金融背景
(2)持有银行股份
(3)未持有银行股份
(4)Narrow_COC 0.667*** 0.650*** 0.625** 0.837*** (0.164) (0.188) (0.269) (0.260) Constant 37.309*** 28.373*** 7.422*** 7.576*** (3.262) (2.033) (0.048) (0.044) 控制变量 控制 控制 控制 控制 个体固定效应 控制 控制 控制 控制 时间固定效应 控制 控制 控制 控制 地区固定效应 控制 控制 控制 控制 样本量 10572 10956 5698 5637 Adj R2 0.632 0.567 0.498 0.513 经验p值 0.470 0.080*
下载: 导出CSV
-
[1] 常莹莹, 曾泉. 2019. 环境信息透明度与企业信用评级——基于债券评级市场的经验证据. 金融研究 (5): 132−151. [2] 陈超, 李镕伊. 2014. 债券融资成本与债券契约条款设计. 金融研究 (1): 44−57. [3] 陈峻, 郑惠琼. 2020. 融资约束、客户议价能力与企业社会责任. 会计研究 (8): 50−63. [4] 陈思琪, 王彦超. 2018. 债权人诉讼、审计质量与控制权变更. 审计研究 (6): 48−55. doi: 10.3969/j.issn.1002-4239.2018.06.008 [5] 池伟宏. 2021. 困境企业拯救的破产重整路径效率优化. 中国政法大学学报 (4): 223−239. [6] 邓路, 刘欢, 侯粲然. 2020. 金融资产配置与违约风险: 蓄水池效应, 还是逐利效应? 金融研究(7): 172–189. [7] 丁志国, 丁垣竹, 金龙. 2021. 违约边界与效率缺口: 企业债务违约风险识别. 中国工业经济 (4): 175−192. doi: 10.19581/j.cnki.ciejournal.2021.04.008 [8] 董宁. 2017. 论产能过剩企业金融债务有效重组路径与条件——基于山东肥矿集团的案例研究. 金融发展研究 (7): 42−46. doi: 10.3969/j.issn.1674-2265.2017.07.007 [9] 高凤莲, 王志强. 2016. 独立董事个人社会资本异质性的治理效应研究. 中国工业经济 (3): 146−160. [10] 葛庆敏, 史涛, 黄磊. 2019. 刍议银行业金融机构债权人委员会运作机制的完善——以肥矿集团金融机构债权人委员会债务重组项目为例. 农村金融研究 (9): 42−46. doi: 10.16127/j.cnki.issn1003-1812.2019.09.008 [11] 韩律, 吴丽芳, 周京奎. 2023. 扩大内需对企业出口影响的实证研究. 国际贸易问题 (12): 55−72. [12] 郝杨. 2022. 问题企业债务风险处置效率研究——典型事实与经验证据. 金融监管研究 (5): 40−61. doi: 10.3969/j.issn.2095-3291.2022.05.003 [13] 何韧, 刘兵勇, 王婧婧. 2012. 银企关系、制度环境与中小微企业信贷可得性. 金融研究 (11): 103−115. [14] 胡诗阳, 尹亮, 祝继高. 2023. 破产法庭设立、债权人保护与地方性商业银行风险. 经济研究 (12): 95−112. [15] 扈文秀, 朱冠平, 李祥发. 2021. 金融资产持有与企业违约风险: 融资约束的中介效应. 预测 (3): 39−46. [16] 黄祥钟, 邹长武, 高渊. 2023. 基于结构化模型的续贷政策对企业违约风险影响研究. 中国管理科学 (12): 329−339. doi: 10.16381/j.cnki.issn1003-207x.2023.0297 [17] 江艇. 2022. 因果推断经验研究中的中介效应与调节效应. 中国工业经济 (5): 100−120. doi: 10.3969/j.issn.1006-480X.2022.05.007 [18] 李青原, 邹秉辰, 肖泽华. 2022. 破产法律制度改革对企业避税的影响——来自《企业破产法》实施的经验证据. 经济管理 (12): 185−202. [19] 李世辉, 邓来, 雷新途. 2021. 企业影子银行融资能够发挥债务治理效应吗? ——来自中国上市公司的经验证据. 管理评论 (12): 41−51. [20] 刘惠好, 冯永佳. 2020. 经济政策不确定性、信息披露与债务融资——基于债权人异质性视角. 经济经纬 (1): 140−149. [21] 刘耀淞, 李嫣然, 张敏. 2023. 债权人治理与企业避税: 基于主贷银行上市的准实验研究. 经济学报 (1): 203−232. [22] 罗付岩. 2019. 银企关系对企业现金股利支付意愿和支付水平的影响——基于双栏模型的研究. 管理评论 (11): 60−70. [23] 吕卉. 2015. 论债权人会议的专属职权. 法制与经济 (10): 71−73. doi: 10.3969/j.issn.1005-0183.2015.05.029 [24] 孟庆斌, 侯粲然, 鲁冰. 2019. 企业创新与违约风险. 世界经济 (10): 169−192. doi: 10.19985/j.cnki.cassjwe.2019.10.009 [25] 钱雪松, 方胜. 2021. 《物权法》出台、融资约束与民营企业投资效率——基于双重差分法的经验分析. 经济学(季刊) (2): 713−732. [26] 钱雪松, 唐英伦, 方胜. 2019. 担保物权制度改革降低了企业债务融资成本吗? ——来自中国《物权法》自然实验的经验证据. 金融研究 (7): 115−134. [27] 苏坤, 张俊瑞, 杨淑娥. 2010. 终极控制权、法律环境与公司财务风险——来自我国民营上市公司的证据. 当代经济科学 (5): 80−87. [28] 童盼, 陆正飞. 2005. 负债融资、负债来源与企业投资行为——来自中国上市公司的经验证据. 经济研究 (5): 75−84, 126. [29] 王红建, 吴静桦, 曹瑜强. 2023. 债权人保护与公司风险承担——基于《破产法》和《物权法》实施的准自然实验. 金融研究 (2): 189−206. [30] 王化成, 侯粲然, 刘欢. 2019. 战略定位差异、业绩期望差距与企业违约风险. 南开管理评论 (4): 4−19. doi: 10.3969/j.issn.1008-3448.2019.04.002 [31] 王满四, 徐朝辉. 2017. 银行债权治理与公司内部治理间的互动效应研究——基于管理层代理成本的实证分析. 中国软科学 (12): 100−115. [32] 王满四, 徐朝辉. 2018. 银行债权、内部治理与企业创新——来自2006−2015年A股技术密集型上市公司的实证分析. 会计研究 (3): 42−49. [33] 王彦超. 2009. 融资约束、现金持有与过度投资. 金融研究 (7): 121−133. [34] 王永钦, 薛笑阳. 2022. 法治建设与金融高质量发展——来自中国债券市场的证据. 经济研究 (10): 173−190. [35] 王宇生, 余玉苗. 2010. 长期借款债权人监督、审计风险与审计收费——基于中国上市公司的实证证据. 当代会计评论 (1): 134−146. [36] 王语嫣, 李玉环. 2022. 债权人诉讼与企业投资效率: 机制与路径. 中央财经大学学报 (4): 63−75. [37] 夏立明, 宗恒恒, 孟丽. 2011. 中小企业信用风险评价指标体系的构建——基于供应链金融视角的研究. 金融论坛 (10): 73−79. [38] 新夫, 董萱, 高闻婧. 2025a. 有为政府监督助力企业债务纾困的演化博弈分析——基于中国式债委会帮扶视角. 金融经济学研究 (4): 56−71. [39] 新夫, 董萱, 高闻婧, 周隽. 2025b. 中国式金融债委会制度演化与企业债务纾困——基于4家财务困境企业的多案例研究. 会计研究 (11): 107−121. doi: 10.3969/j.issn.1003-2886.2025.11.008 [40] 熊剑, 王金. 2016. 债权人能够影响高管薪酬契约的制定吗——基于我国上市公司债务成本约束的视角. 南开管理评论 (2): 42−51. doi: 10.3969/j.issn.1008-3448.2016.02.005 [41] 许胜锋. 2018. 我国破产程序中债权人委员会制度的不足与完善. 中国政法大学学报 (5): 110−122, 207. [42] 鄢翔, 耀友福. 2020. 放松利率管制、银行债权治理与股价崩盘风险——基于中央银行取消贷款利率上下限的准自然实验. 财经研究 (3): 19−33. doi: 10.16538/j.cnki.jfe.2020.03.002 [43] 杨刚, 王瑞, 王沈南, 卢树立. 2021. 银行竞争对上市公司信用风险的影响研究. 中国软科学 (10): 103−114. doi: 10.3969/j.issn.1002-9753.2021.10.011 [44] 伊志宏, 王皓, 陈钦源. 2021. 企业对外担保与股价崩盘风险——基于A股上市公司的经验证据. 会计研究 (4): 157−177. [45] 俞毛毛, 马文婷, 钱金娥. 2022. 数字金融发展对企业债务违约风险的影响. 金融与经济 (3): 39−47. doi: 10.19622/j.cnki.cn36-1005/f.2022.03.005 [46] 袁康, 汪舒楠. 2021. 破产重整中的违约债券处置及其利益平衡. 中国软科学 (5): 185−192. doi: 10.3969/j.issn.1002-9753.2021.05.018 [47] 袁知柱, 张小曼. 2020. 会计信息可比性与企业投资效率. 管理评论 (4): 206−218. doi: 10.3969/j.issn.1673-8594.2025.13.001 [48] 张梦圆, 张庆飞. 2017. 银行业债委会制度运作实践及优化路径. 金融发展研究 (3): 86−88. doi: 10.3969/j.issn.1674-2265.2017.03.013 [49] 张焰朝, 孙光国, 袁月. 2022. 会计信息可比性能抑制企业债务违约风险吗? 中央财经大学学报 (7): 48–60. [50] 张勇. 2017. 金融发展、供应链集中度与企业债务融资成本. 金融论坛 (4): 54−67. [51] 郑文瑄. 2019. 金融债委会的现实需求及理论基础问题研究. 金融发展研究 (7): 58−63. doi: 10.19647/j.cnki.37-1462/f.2019.07.008 [52] 郑志刚, 邓贺斐. 2010. 法律环境差异和区域金融发展——金融发展决定因素基于我国省级面板数据的考察. 管理世界 (6): 14−27. doi: 10.19744/j.cnki.11-1235/f.2010.06.003 [53] 翟胜宝, 许浩然, 唐玮, 高康, 曹蕾. 2018. 银行关联与企业创新——基于我国制造业上市公司的经验证据. 会计研究 (7): 50−56. doi: 10.3969/j.issn.1003-2886.2018.07.007 [54] 翟淑萍, 赵玉洁, 甦叶. 2024. 银行大债权人与企业违约风险——来自银行贷款数据的证据. 金融论坛 (3): 3−13. [55] 周灿, 章激扬. 2023. 数字化转型与困境企业债务违约风险. 山西财经大学学报 (5): 113−126. doi: 10.13781/j.cnki.1007-9556.2023.05.009 [56] Agrawal, A., J. González-Uribe, and J. Martínez-Correa. 2022. Measuring the ex-ante incentive effects of creditor control rights during bankruptcy reorganization. Journal of Financial Economics 143(1): 381−408. doi: 10.1016/j.jfineco.2021.09.020 [57] Altman, E. I. 1968. Financial ratios, discriminant analysis and the prediction of corporate bankruptcy. Journal of Finance 23(4): 589−609. doi: 10.1111/j.1540-6261.1968.tb00843.x [58] Chen, N., B. Ribeiro, and A. Chen. 2016. Financial credit risk assessment: A recent review. Artificial Intelligence Review 45(1): 1−23. doi: 10.1007/s10462-015-9434-x [59] Chod, J., N. Trichakis, G. Tsoukalas, H. Aspegren, and M. Weber. 2020. On the financing benefits of supply chain transparency and blockchain adoption. Management Science 66(10): 4378−4396. doi: 10.1287/mnsc.2019.3434 [60] Claessens, S., S. Djankov, and L. H. P. Lang. 2000. The separation of ownership and control in East Asian corporations. Journal of Financial Economics 58(1): 81−112. doi: 10.2139/ssrn.206448 [61] Djankov, S., C. McLiesh, and A. Shleifer. 2007. Private credit in 129 countries. Journal of Financial Economics 84(2): 299−329. doi: 10.3386/w11078 [62] Houston, J. F., C. Lin, P. Lin, and Y. Ma. 2010. Creditor rights, information sharing, and bank risk taking. Journal of Financial Economics 96(3): 485−512. doi: 10.1016/j.jfineco.2010.02.008 [63] Jiang, G., P. Rao, and H. Yue. 2015. Tunneling through non-operational fund occupancy: An investigation based on officially identified activities. Journal of Corporate Finance 32: 295−311. doi: 10.1016/j.jcorpfin.2014.10.011 [64] Keay, A. 2003. Directors’ duties to creditors: Contractarian concerns relating to efficiency and over-protection of creditors. Modern Law Review 66(5): 665−699. doi: 10.1111/1468-2230.6605001 [65] La Porta, R., F. Lopez-de-Silanes, A. Shleifer, and R. W. Vishny. 1998. Law and finance. Journal of Political Economy 106(6): 1113−1155. [66] Merton, R. C. 1974. On the pricing of corporate debt: The risk structure of interest rates. Journal of Finance 29(2): 449−470. doi: 10.2307/2978814 [67] Ohlson, J. A. 1980. Financial ratios and the probabilistic prediction of bankruptcy. Journal of Accounting Research 18(1): 109−131. doi: 10.2307/2490395 [68] Shleifer, A., and R. W. Vishny. 1997. A survey of corporate governance. Journal of Finance 52(2): 737−783. doi: 10.1111/j.1540-6261.1997.tb04820.x [69] Subrahmanyam, M. G., D. Y. Tang, and S. Q. Wang. 2017. Credit default swaps, exacting creditors and corporate liquidity management. Journal of Financial Economics 124(2): 395−414. doi: 10.2139/ssrn.2901854 [70] Vassalou, M., and Y. Xing. 2004. Default risk in equity returns. Journal of Finance 59(2): 831−868. doi: 10.1111/j.1540-6261.2004.00650.x [71] Vig, V. 2013. Access to collateral and corporate debt structure: Evidence from a natural experiment. Journal of Finance 68(3): 881−928. doi: 10.1111/jofi.12020
 点击查看大图

计量
- 文章访问数: 15
- HTML全文浏览量: 6
- PDF下载量: 2
- 被引次数: 0
