




-
2020年,中共中央、国务院发布《关于构建更加完善的要素市场化配置体制机制的意见》,明确将数据要素列为五大生产要素之一。
1 数据要素突破传统生产要素的限制,具有非竞争性与可复制性特征,是数字经济发展的微观基础与创新引擎(熊巧琴和汤珂,2021)。2022年,中共中央、国务院印发的《关于构建数据基础制度更好发挥数据要素作用的意见》要求“加快构建数据基础制度,充分发挥我国海量数据规模和丰富应用场景优势,激活数据要素潜能,做强做优做大数字经济,增强经济发展新动能,构筑国家竞争新优势”。2 2023年,国家数据局等部门印发《“数据要素×”三年行动计划(2024−2026年)》(国数政策〔2023〕11号),进一步强调“发挥我国超大规模市场、海量数据资源、丰富应用场景等多重优势,推动数据要素与劳动力、资本等要素协同”“突破传统资源要素约束,提高全要素生产率”“开辟经济增长新空间”“培育经济发展新动能”。3 因此,激发数据要素潜能,释放数据要素价值,对赋能实体经济转型升级、助力中国式现代化建设具有重要意义。数据交易平台作为数据要素流通、交易、共享的核心载体,业务覆盖数据采集、数据存储、数据加工、数据流通、数据分析、生态保障六大数据要素市场化模块,数据交易平台设立对数据要素市场化发展至关重要(戴魁早等,2023)。自2015年起,我国已逐步建成数十家数据交易平台,交易数据包括政府公开数据、企业内部数据及网页爬虫数据。随着数据交易平台的发展,已有研究普遍认为平台交易的数据具有天然信息属性,能够有效推动数据资源整合、流通、交易与共享(陈寒钰等,2024;李晓龙和魏启帆,2024;叶永卫等,2025),从而缓解信息不对称,为资本市场信息环境优化提供新路径。
4 以资本市场为例,高质量的信息披露是连接企业内部经营与外部资本市场的重要纽带,能够有效缓解信息不对称,抑制企业道德风险与管理层的机会主义行为,维持资本市场平稳运行(Healy和Palepu,2001)。2021年,证监会审议通过《上市公司信息披露管理办法》,明确上市公司信息披露义务及合规要求。
5 2024年,证监会印发《关于加强上市公司监管的意见(试行)》,强调“加强信息披露监管,严惩业绩造假”“加强与各部门、地方政府数据共享”。6 近年来,国家持续强化上市公司信息披露质量监管,维护公开、公平、公正的资本市场秩序,稳步推动资本市场高质量发展,为实体经济发展与国家创新体系建设提供有力支撑(刘贯春等,2023)。已有研究主要关注企业内外部因素对信息披露质量的影响。内部因素主要包括董监高责任保险、管理层权力、企业社会关系及数字化转型等(徐良果等,2012;任宏达和王琨,2018;陈华等,2023;万清清和孙光国,2023);外部因素主要包括税收征管独立性政策、票据交易所设立及沪港股票市场交易互联互通机制等(阮睿等,2021;刘贯春等,2023;马连福和纪安琪,2025)。但现有文献多聚焦传统制度与公司治理情境,侧重分析各类因素对企业内部控制质量、财务风险及管理层机会主义行为的影响,较少关注数据要素市场发展如何作用于企业信息披露质量。事实上,数据要素市场发展能够推动企业数据资源整合,催生海量数据交易与服务需求,降低交易成本,推动数字技术创新和促进产业升级(李小玲等,2020;Ouyang和Hu,2024),进而对企业信息披露质量产生潜在影响。具体而言:第一,数据交易平台设立能够有效提升市场信息透明度,提高企业合规经营收益与信息的外部可验证性,强化外部监管机构、投资者、分析师等多元主体的监督治理效能(郑国强等,2024),从而增强企业信息披露意愿。
7 第二,数据交易平台构建起“数据确权−定价−交易”的制度化体系,区别于传统数字化政策的单一技术赋能,重塑了企业信息披露的成本收益结构。上述两方面从根源上改变了企业信息披露的核心决策逻辑。基于此,本文将数据交易平台设立作为一项准自然实验,采用2007−2022年深交所A股上市公司作为研究对象,考察数据交易平台设立对企业信息披露质量的影响及作用机制。
本文的边际贡献主要在于:
第一,拓展了数据交易平台经济后果的研究边界,补充了微观企业信息治理层面的经验证据。已有研究主要关注数据交易平台设立对产业数字化、新质生产力及数实融合等宏观层面(陈寒钰等,2024;李晓龙和魏启帆,2024;王晓丹等,2024),以及全要素生产率、数字化转型、绿色创新等企业层面的影响(戴魁早等,2023;徐晔和王志超,2024;郑国强等,2024)。本文立足数据交易平台设立,创新性地分析了数据交易平台在提升信息透明度方面的作用,揭示了数据要素市场发展对企业信息披露质量的影响,为现有文献提供了新的实证证据。
第二,系统厘清了数据交易平台影响企业信息披露质量的异质性边界与作用机理。本文从外部监督、信息披露专有成本、企业数字化基础三个维度,剖析了数据交易平台设立对企业信息披露质量影响的异质性特征;同时,进一步检验了信息披露质量提升在优化企业信息环境、缓解融资约束、赋能技术创新方面的经济后果,既拓展了数据要素市场化与企业信息披露领域的研究边界,也为政策层面协同推进数据要素市场建设与资本市场高质量发展提供了实践指引。
-
截至2023年底,全国已设立80余家数据交易平台,交易规模持续扩大,在数据流通、市场化应用和产业生态培育等领域发挥着不可替代的作用。
8 根据《全国数据资源调查报告(2023年)》,我国公共数据开放量同比增长超16%,18.6%的平台企业和51%的中央企业在数据开发利用过程中应用开放数据;企业端数据应用场景持续丰富,海量数据加速渗透至企业全生产运营环节,96%的行业重点企业已实现数据场景化应用,其中超八成企业依托数据优化运营管理,半数企业实现生产环节的数据驱动升级。9 基于上述背景,本文系统梳理我国数据要素领域核心政策文件(见表1),从政策演进视角分析数据要素市场化对企业经营治理的潜在影响。表 1 我国数据要素相关重要政策
政策发布时间及名称 政策关注点 潜在影响 2020年4月:《关于构建更加完善的要素市场化配置体制机制的意见》 数据要素明确被列为第五大生产要素 激励企业挖掘提炼自身数据价值 2021年6月:《中华人民共和国数据安全法》 为规范数据处理活动,保障数据安全,促进数据开发利用,保护个人、组织的合法权益,维护国家主权、安全和发展利益,制定本法 从法律层面鼓励企业开发、挖掘自身数据要素 2022年1月:《要素市场化配置综合改革试点总体方案》 从完善公共数据开放共享机制、建立健全数据流通交易规则、拓展规范化数据开发利用场景、加强数据安全保护四个方面探索建立数据要素流通规则 企业数据要素价值活力得到释放 2022年12月:《关于构建数据基础制度更好发挥数据要素作用的意见》 建立公共数据、企业数据、个人数据的分类分级确权授权制度 企业数据正式确权,数据交易体系开始建立,拓展企业运营方式 2023年8月:《企业数据资源相关会计处理暂行规定》 企业应当按照企业会计准则相关规定对数据资源相关交易和事项进行会计确认、计量和报告 拓宽企业融资渠道,降低融资成本,促进企业可持续发展 2023年12月:《“数据要素×”三年行动计划(2024−2026年)》 打造至少300个示范性强、显示度高、带动性广的应用场景,涌现一批成效显著的数据要素应用示范地区 鼓励企业创造数据要素应用场景,提高生产要素配置效率,发挥乘数效应 注:根据官网文件资料整理。 我国数据要素政策体系的演进过程可分为以下四个阶段:第一阶段为要素确权与价值唤醒阶段(2020年)。该阶段的核心目标是将数据正式纳入新型生产要素范畴,从顶层设计上赋予其合法地位,扭转企业数据资源“价值模糊、难以变现”的困境,激励企业挖掘内部数据价值,为后续数据流通交易奠定认知与动力基础。第二阶段为法治保障与规则奠基阶段(2021−2022年),政策重心从“确权”转向“规范与赋能并重”。一方面通过立法界定数据处理边界,统筹数据安全与开发利用,消除企业合规顾虑;另一方面聚焦数据流通交易实操规则,明确公共数据开放、合规场景拓展等试点方向,依托分类分级确权授权制度,明确企业数据合法权益,推动数据交易体系从初步探索迈向系统化建设,为企业拓宽运营边界、挖掘新盈利点提供制度支撑。第三阶段为会计规范与价值量化阶段(2023年),将数据资源纳入核心财务报表,实现价值量化。这一举措既提升了数据管理规范性、拓宽了企业融资渠道,也强化了对企业数据相关信息披露的要求,缓解了企业与利益相关方的信息不对称。第四阶段为场景赋能与效能释放阶段(2024年至今),政策导向从“制度构建”转向“效能落地”,聚焦数据要素与实体经济深度融合,鼓励企业创新数据应用模式,通过要素乘数效应进一步提升资源配置效率。该阶段强化了数据对企业核心竞争力的支撑作用,促使企业重视数据合规运营;而作为场景落地核心载体的数据交易,其规范化发展对企业信息披露行为也将产生深远影响。
-
为加快推进数据要素市场建设,2014年2月,我国首个大数据交易平台——中关村数海大数据交易平台正式启动。
10 该平台致力于推动数据流通、发挥数据商品属性、促进数据交换与整合。2015年,我国设立第一家数据流通交易场所——贵阳大数据交易所。截至2024年7月,贵阳大数据交易所累计入驻市场交易主体1424家,累计交易额达47.87亿元,业务覆盖气象、电力、电信、水文、移动、乡村振兴等12个数据专区。11 表2列示了国内7家代表性数据交易平台的相关信息。当前国内数据交易平台主要分为以下两类:一是综合数据服务平台,主要包含政府公开数据、企业内部数据、网页爬虫数据。其中,政府公开数据为市场主体深度挖掘公共数据价值提供资源支撑;企业内部数据是指企业在生产经营过程中自主产生、加工形成的数据产品,是企业市场化交易的核心标的;网页爬虫数据是指对互联网公开数据加工处理后形成的数据产品。二是第三方数据交易平台,以独立第三方机构身份为数据供需双方提供交易撮合服务。
表 2 国内大数据交易平台比较
平台类型 平台数据来源 产品类型 定价模式 交易模式 贵阳大数据交易所(设立主体:贵州省大数据发展管理局、贵阳大数据交易所有限责任公司、云上贵州大数据产业发展有限公司等) 综合数据服务平台 政府公开数据、企业内部数据、网页爬虫数据等 数据产品、算法工具、算力资源 直接定价、协议定价、拍卖定价 大数据分析结果交易模式、交易中介模式 上海数据交易所(设立主体:上海市经济和信息化委员会、市场监督管理部门、上海数据交易中心有限公司等) 综合数据服务平台 数据供应方提供的数据 数据产品、数字资产 按需定价、协议定价 数据产品交易模式、交易中介模式 北京国际大数据交易所(设立主体:北京市经济和信息化局、北京金控集团、北京国际数据交易联盟等) 综合数据服务平台 政府公开数据、企业内部数据、网页爬虫数据等 数据服务、数据API、数据包、数据报告 直接定价、协议定价、拍卖定价 大数据分析结果交易模式、数据产品交易模式、交易中介模式 深圳数据交易所(设立主体:深圳市人民政府国有资产监督管理委员会、深圳市投控资本有限公司) 综合数据服务平台 企业内部数据、数据供应方提供的数据 API、数据集、加密数据、数据分析报告、其他数据产品 协议定价 大数据分析结果交易模式、数据产品交易模式、交易中介模式 海南省数据产品超市(设立主体:海南省大数据发展中心) 综合数据服务平台 政府公开数据、企业内部数据 数据包、API接口以及加工提炼后的增值数据 资源型定价法、调用型定价法、多方议价法以及贡献度型定价法 大数据分析结果交易模式、数据产品交易模式、交易中介模式 中关村数海大数据交易平台(设立主体:中关村大数据交易产业联盟) 第三方数据交易平台 个人、企事业单位、社会团体等主体所持有或拥有的数据 API、数据包 直接定价、按需定价 在线交易、离线交易、托管交易 华中大数据交易所(设立主体:东华光普大数据技术有限公司、东华软件股份公司) 第三方数据交易平台 数据供应方提供的数据 API、数据包 直接定价 在线交易 注:根据各平台官网资料整理。 综上所述,数据交易平台的发展对企业信息披露质量具有潜在影响。一方面,平台汇聚多元数据供需主体,营造了公开透明的数据交易环境,强化了外部市场监督能力,倒逼企业规范信息披露行为以满足交易合规要求与市场信任需求;另一方面,平台通过建立标准化数据交易规则、降低数据流通成本,有效降低了企业信息披露专有成本,缓解企业对核心数据泄露的顾虑,推动企业在合规框架下充分披露数据资产及经营相关信息。外部监督强化与专有成本降低的双重作用,提升了企业信息披露意愿,进而推动信息披露质量的整体提升。同时,平台标准化数据产品与定价机制,也为企业信息披露树立了行业标杆,进一步提高了信息披露的规范性与充分性。
-
上市公司信息披露质量提升对于维护资本市场稳定以及引导投资者理性决策具有重要意义。已有研究表明,数据交易平台设立有助于企业打破信息孤岛、降低信息获取成本、减少交易摩擦、提高生产效率与创新效率(Akcigit和Liu,2016;陈舟等,2022;戴魁早等,2023;王晓丹等,2024;徐晔和王志超,2024),进而对企业信息披露质量产生潜在影响。具体而言,第一,数据交易平台上的企业数据(如企业社会责任、财务数据及内部信息)与企业公开披露的信息具有同质性,从而提升了企业信息的可得性。同时,平台的多维度合规数据为外部主体提供了信息校验来源,可用于交叉验证企业披露的内容,缓解信息不对称。这一机制有利于加强外部主体的治理能力与监督力度,促使企业优化披露内容、保障披露的真实性与完整性,促进信息披露质量提升,进而形成良性循环。第二,数据交易平台为数据确权提供了制度化载体,明确了产权归属与权利边界,厘清了企业披露信息与核心数据资产之间的界限。一方面,企业可避免因边界模糊而过度披露核心数据,从而降低专有信息泄露风险;另一方面,平台通过市场化定价机制为核心数据提供合法变现渠道,降低企业合规研判及侵权风险成本,进而提升企业主动披露意愿与披露质量。
基于信息不对称理论,已有研究主要聚焦企业内部治理结构和外部监管对企业信息披露质量的影响。内部治理层面,企业管理层操纵降低了信息披露质量。第一,信息不对称使管理层倾向于隐藏企业的不利信息,导致披露内容失真或不完整(Verrecchia,2001);第二,股东与管理层之间存在委托代理关系,因信息获取能力差异而产生代理成本,难以有效监督管理层,加剧其机会主义倾向,进一步损害信息披露质量(吕长江和张海平,2011)。外部监督层面,企业外部监督在缓解信息不对称、提升信息披露质量方面发挥重要作用。第一,媒体作为独立的外部治理力量,能够通过舆论监督约束管理者的信息管理行为,进而提升信息披露质量(罗进辉和杜兴强,2014)。第二,税收部门通过税务稽查发挥外部治理作用,增加管理层的机会主义成本,缓解委托代理冲突,抑制盈余管理行为,进而提升信息披露质量(刘贯春等,2023)。此外,数据要素市场化的相关政策还涉及“智慧城市”和“宽带中国”试点建设,这两类政策侧重于基础设施建设和数据生产,旨在优化信息环境(韩君等,2024;刘会洪和张哲源,2024;王亮和张宇,2024)。相比之下,数据交易平台则聚焦数据的市场化配置,通过引入确权登记、合规审查和资产评估机制,将数据从原始的“资源”转化为可交易的“资产”(郭绍轩,2025)。
基于以上分析,企业内部治理结构和外部监督通过影响管理层机会主义行为和企业信息透明度,进而影响信息披露质量。数据交易平台的设立降低了企业信息披露专有成本,强化了企业外部监督约束,进而提升了企业信息披露意愿,有助于改善企业信息披露质量。
一方面,数据交易平台通过明确数据确权规则、规范数据定价机制、搭建交易渠道,有效降低了企业信息披露专有成本,提升了信息披露意愿与质量。第一,数据交易平台推动数据确权制度化,明确企业对自身经营数据、核心业务数据的所有权、使用权及收益权边界(郭绍轩,2025)。这一机制可有效规避企业信息披露引发的数据权益被侵占或滥用的风险,减轻企业对核心数据泄露的顾虑,降低信息披露背后的权益保护成本,进而激励企业主动披露更多有价值的信息。第二,数据交易平台构建了数据定价体系,量化了数据的经济价值,为企业披露数据信息提供了合理的价值衡量标准。企业在信息披露过程中,可借助平台定价精准评估披露信息的价值损耗,避免信息价值模糊而过度保守披露,同时通过数据交易实现披露信息的价值变现,以交易收益对冲相关信息披露专有成本,形成良性循环。第三,数据交易平台搭建了专业化、规范化的交易场景,通过脱敏处理、分级披露、安全传输等技术与制度设计,在保障数据安全的前提下实现数据流通。这不仅有效降低了企业为保护核心信息而投入的防护成本、合规审核成本,还避免了自行披露信息引发的格式不统一、标准不一致等问题,从而降低了企业信息披露的边际成本,提升了企业主动披露信息的积极性。
另一方面,数据交易平台促使市场更加规范化、透明化,有助于增强企业外部主体、市场各类个体及组织的监督能力,激励企业获取更多竞争机会,进而提升企业信息披露意愿。第一,投资者可借助开放式的信息平台,降低自身信息搜集成本,提高企业外部监督能力,抑制管理者的非理性决策、自利行为及寻租动机,促使其提高决策与治理水平,进而提升信息披露质量。第二,数据交易平台汇聚海量市场数据,能够助力管理层整合、挖掘、分析经营数据,提升企业信息处理能力,有效降低内外部信息不确定性与信息不对称程度。在高信息透明度的市场环境下,管理层的治理优化动机进一步增强,使得企业对外传递的内部信息更贴近实际经营状况,进而提升信息披露质量。第三,数据交易平台的设立推动了市场的规范化与透明化。同时,平台中的企业数据与上市公司信息披露内容具有同质性,从而为外部信息使用者提供了可比、可验证的信息来源。这不仅增强了信息披露的外部约束,也强化了企业主动披露信息的动机,激励企业通过高质量信息披露积累声誉资本,从而获取更多融资机会与市场竞争优势(郑国强等,2024)。
综上所述,数据交易平台设立通过降低信息披露专有成本、强化外部监督,提升了企业信息披露的意愿与能力。据此,本文提出研究假说:数据交易平台设立提高了企业信息披露质量。
-
本文以2007−2022年深交所A股上市公司为研究样本,考察数据交易平台设立对企业信息披露质量的影响。数据交易平台数据基于《大数据白皮书(2021年)》手工整理获得,企业层面数据来自国泰安(CSMAR)数据库。本文将所在城市设立数据交易平台的上市公司纳入实验组,未设立数据交易平台城市的上市公司纳入对照组。样本期内,全国共有23个省份的29个城市设立了数据交易平台,这些平台均由地方政府发起、指导或批准设立。为保证研究结果可靠,本文对样本进行如下筛选:(1)剔除金融与保险行业公司;(2)剔除ST、*ST、PT公司;(3)剔除数据缺失公司;(4)为缓解极端值对回归结果的干扰,对所有连续变量在1%分位上进行缩尾(Winsorize)处理。经过上述筛选程序,本文最终得到26597个“公司−年度”观测值。
-
本文从信息透明度与财务合规性两个维度衡量企业信息披露质量。第一,在信息透明度层面,本文采用深交所发布的上市公司年度信息披露考核结果衡量。该考核体系主要依据五项核心指标对年度信息披露情况进行综合评定:(1)上市公司信息披露的真实性、准确性、完整性、及时性、合法合规性和公平性;(2)上市公司受到处罚、处分及各类监管情况;(3)上市公司与交易所配合情况(如是否在规定期限内如实回复交易所问询);(4)上市公司信息披露事务管理情况(如是否按照有关规定制定信息披露事务管理制度);(5)交易所认定的其他情况(如上市公司董事、监事和高级管理人员职责履行情况)。本文选取深交所公布的上市公司信息披露质量评级作为信息透明度(Grade)的代理变量,评级结果包括“不合格”“合格”“良好”“优秀”四个等级。第二,在财务合规性层面,本文以企业当年发生的财务违规次数作为财务合规性(Wgnum)的代理变量。
-
本文将城市试点数据交易平台设立视为一项外生政策冲击,构建事件虚拟变量Did。若公司所在城市当年及之后年度设立数据交易平台,则取值为1(实验组),否则为0(对照组)。
-
为控制其他企业层面因素的干扰,本文引入如下控制变量:企业规模(Size)、企业年龄(Age)、资产负债率(Lev)、资产收益率(Roa)、现金流(Cashflow)、企业成长性(Growth)、董事会规模(Board)、独立董事占比(Indep)、两职合一(Dual)、前五大股东持股比例(Top5)、企业市场价值(Tobinq)、是否“四大”审计(Big4)、市场竞争程度(HHI)。
具体变量定义见表3。
表 3 变量定义
名称 变量 定义 信息透明度 Grade 根据深交所公布的上市公司信息披露评级结果赋值:4=优秀;3=良好;2=合格;1=不合格 财务合规性 Wgnum 企业当年财务违规次数 数据交易平台设立 Did 企业所在城市设立数据交易平台当年及之后年份,取值为1,否则为0 企业规模 Size 企业总资产的自然对数 企业年龄 Firmage 企业上市年限的自然对数 资产负债率 Lev 总负债/总资产 资产收益率 Roa 净利润/总资产 现金流 Cashflow 经营活动产生的现金流量净额/总资产 企业成长性 Growth 企业营业收入同比增速 董事会规模 Board 董事会总人数 独立董事占比 Indep 独立董事人数/董事会总人数 两职合一 Dual 董事长和总经理为同一人,取值为1,否则为0 前五大股东持股比例 Top5 前五大股东持股数/总股数 企业市场价值 Tobinq 托宾Q值 是否“四大”审计 Big4 “四大”会计师事务所审计,取值为1,否则为0 市场竞争程度 HHI 所在行业赫芬达尔指数 -
为检验数据交易平台设立对企业信息披露质量的影响,本文参考Beck等(2010)的研究,采用渐进DID方法构建如下模型:
$$ {Y}_{i,t}=\alpha +\beta {Did}_{i,t}+\gamma {Controls}_{i,t}+Yea{r}_{t}+{Firm}_{i}+{\varepsilon }_{i,t} $$ (1) 其中,i和t分别代表企业和年份。$ {Y}_{i,t} $表示企业i在t年的信息披露质量。$ {Did}_{i,t} $为核心解释变量,若企业i所在城市t年设立数据交易平台,则在当年及之后年份,取值为1,否则为0。若$ {Did}_{i,t} $的系数$\;\beta $显著大于0,则表明数据交易平台设立能够提升企业信息披露质量。$ {Controls}_{i,t} $为一组控制变量;$ Yea{r}_{t} $为时间固定效应,$ {Firm}_{i}$为企业固定效应;$ {\varepsilon }_{i,t} $为残差项。
-
图1展示了样本企业的时间分布情况。自2014年数据交易平台试点政策启动以来,政策覆盖的企业数量在2015年迅速增长,至2020年已有近1500家样本企业被纳入政策覆盖范围。

图 1 样本分布
表4报告了主要变量的描述性统计结果。信息透明度(Grade)的均值为3.082,取值范围为2−4,表明企业整体信息披露质量较高。财务合规性(Wgnum)的均值为0.300,取值范围为0−20,表明大多数企业无违规记录,仅少数企业存在违规行为。数据交易平台设立(Did)的均值为0.296,表明29.6%的企业所在城市已设立数据交易平台。
表 4 描述性统计
变量 样本量 均值 标准差 最小值 最大值 Grade 26597 3.082 0.570 2 4 Wgnum 26597 0.300 0.796 0 20 Did 26597 0.296 0.457 0 1 Size 26597 22.110 1.285 19.880 26.140 Lev 26597 0.408 0.204 0.048 0.886 Roa 26597 0.043 0.066 −0.247 0.224 Cashflow 26597 0.048 0.069 −0.158 0.241 Growth 26597 0.168 0.368 −0.557 2.136 Board 26597 2.115 0.194 1.609 2.639 Indep 26597 0.377 0.054 0.333 0.571 Dual 26597 0.302 0.459 0 1 Top5 26597 0.540 0.150 0.208 0.877 Tobinq 26597 2.033 1.299 0.836 8.496 Firmage 26597 2.887 0.368 1.609 3.526 HHI 26597 0.119 0.122 0.017 0.710 Big4 26597 0.049 0.215 0 1 -
本文首先通过比较数据交易平台设立前后企业核心变量的均值差异,初步考察数据交易平台设立与企业信息披露质量之间的关系,结果如表5所示。平台设立前,信息透明度(Grade)的均值为3.060;平台设立后,该指标提升至3.133,两者差异在1%的水平上显著。上述结果表明,数据交易平台设立与企业信息披露质量存在正向关联,但组间均值差异分析未控制其他相关变量,亦未充分考虑行业差异和时间效应,因此该结论仍有待实证检验。
表 5 数据交易平台设立前后企业关键指标对比
变量 平台设立前 平台设立后 均值差 样本量 均值 样本量 均值 Grade 18711 3.060 7886 3.133 −0.073*** Wgnum 18711 0.296 7886 0.308 −0.012 Size 18711 21.970 7886 22.440 −0.465*** Lev 18711 0.398 7886 0.430 −0.032*** Roa 18711 0.045 7886 0.038 0.007*** Firmage 18711 2.844 7886 2.990 −0.147*** Cashflow 18711 0.048 7886 0.046 0.002* Growth 18711 0.173 7886 0.156 0.017*** Board 18711 2.119 7886 2.105 0.015*** Indep 18711 0.375 7886 0.381 −0.006*** Dual 18711 0.297 7886 0.314 −0.017*** Top5 18711 0.539 7886 0.543 −0.004** Tobinq 18711 2.020 7886 2.063 −0.044** Big4 18711 0.034 7886 0.083 −0.049*** HHI 18711 0.117 7886 0.124 −0.007*** 注:*、**、***分别表示10%、5%、1%的显著性水平。 本文进一步考察数据交易平台设立对企业信息披露透明度及财务合规性的影响。为缓解潜在的遗漏变量问题,本文同时控制企业固定效应(Firm)和年份固定效应(Year),并将标准误聚类至城市层面。基准回归结果如表6所示。表6列(2)考察数据交易平台设立对企业信息透明度的影响。结果显示,在控制相关变量后,Did的系数为0.028,且在5%的水平上显著,表明数据交易平台设立对当地上市公司信息披露评级具有显著提升作用,有助于提升企业信息披露的整体质量。表6列(4)考察数据交易平台对企业财务合规性的影响。结果显示,Did的系数为−0.046,且在5%的水平上显著,表明受数据交易平台政策覆盖的企业,其年均财务违规次数显著减少,即数据交易平台通过优化信息环境、强化外部监督,有效抑制了企业违规行为。
表 6 数据交易平台设立与企业信息披露质量的基准回归结果
变量 (1)
Grade(2)
Grade(3)
Wgnum(4)
WgnumDid 0.031** 0.028** −0.037* −0.046** (2.183) (2.011) (−1.769) (−2.163) Size 0.072*** −0.050*** (7.107) (−2.928) Lev −0.039 0.476*** (−0.974) (6.559) Roa 1.080*** −1.162*** (12.826) (−7.081) Firmage −0.031 −0.021 (−0.553) (−0.223) Cashflow −0.136** 0.347*** (−2.266) (3.529) Growth −0.004 −0.016 (−0.365) (−0.912) Board −0.012 0.046 (−0.292) (0.702) Indep −0.045 0.193 (−0.370) (0.986) Dual −0.007 0.007 (−0.617) (0.362) Top5 0.311*** −0.483*** (5.815) (−5.350) Tobinq 0.014*** 0.022*** (3.388) (3.542) Big4 0.056 −0.059 (1.598) (−1.105) HHI −0.020 0.126 (−0.389) (1.495) Constant 3.073*** 1.386*** 0.312*** 1.343*** (602.924) (4.832) (40.051) (2.633) Firm 控制 控制 控制 控制 Year 控制 控制 控制 控制 N 26597 26597 26597 26597 R2 0.423 0.436 0.250 0.263 注:*、**、***分别表示10%、5%、1%的显著性水平,括号内为t值。 综上所述,数据交易平台设立能够显著提升企业信息披露质量,具体表现为企业信息披露评级提升与企业财务违规行为减少,本文研究假说得到验证。
-
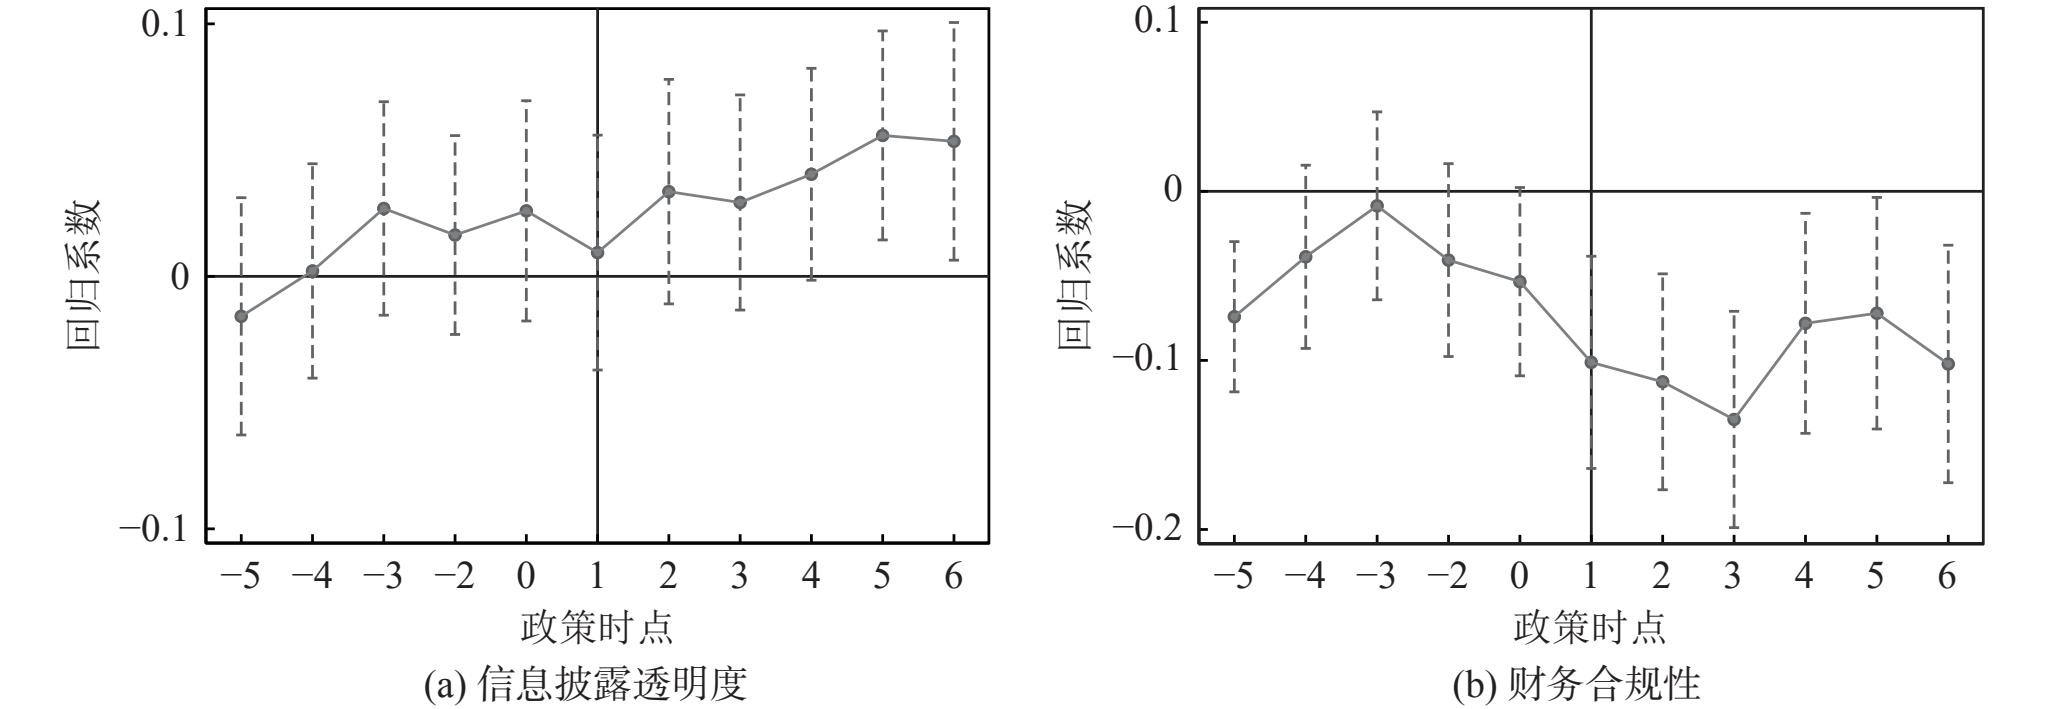
保证双重差分(DID)模型估计结果无偏的前提是满足平行趋势假设,即在数据交易平台设立前,实验组和对照组企业信息披露质量变化趋势不存在显著差异。若实验组和对照组在事件发生前存在时间趋势差异,则本文观测到的信息披露质量变化可能源自事前时间趋势差异,而非数据交易平台设立所致。因此,为检验数据交易平台设立作为外生冲击的有效性,本文采用事件研究法进行平行趋势检验。具体而言,本文以企业信息披露质量对数据交易平台设立前后各期虚拟变量(pre5−pre1、current、post1−post6)进行回归,其中pre5−pre2表示平台设立前第5至第2期,pre1为平台设立前1期(为避免多重共线性,本文将pre1设定为基准组),current为当期,post1−post6表示平台设立后第1至第6期。各期回归系数能够有效反映数据交易平台设立在不同时期对企业信息披露质量的动态处理效应。图2呈现了政策时点前后各期的系数变化。结果显示,在企业所在城市数据交易平台设立之前(pre5−pre2),各期系数均与0无显著差异(95%的置信区间包含0值),表明实验组和对照组在政策实施前不存在显著差异,即本文采用的DID模型符合平行趋势假设。

图 2 平行趋势检验
-
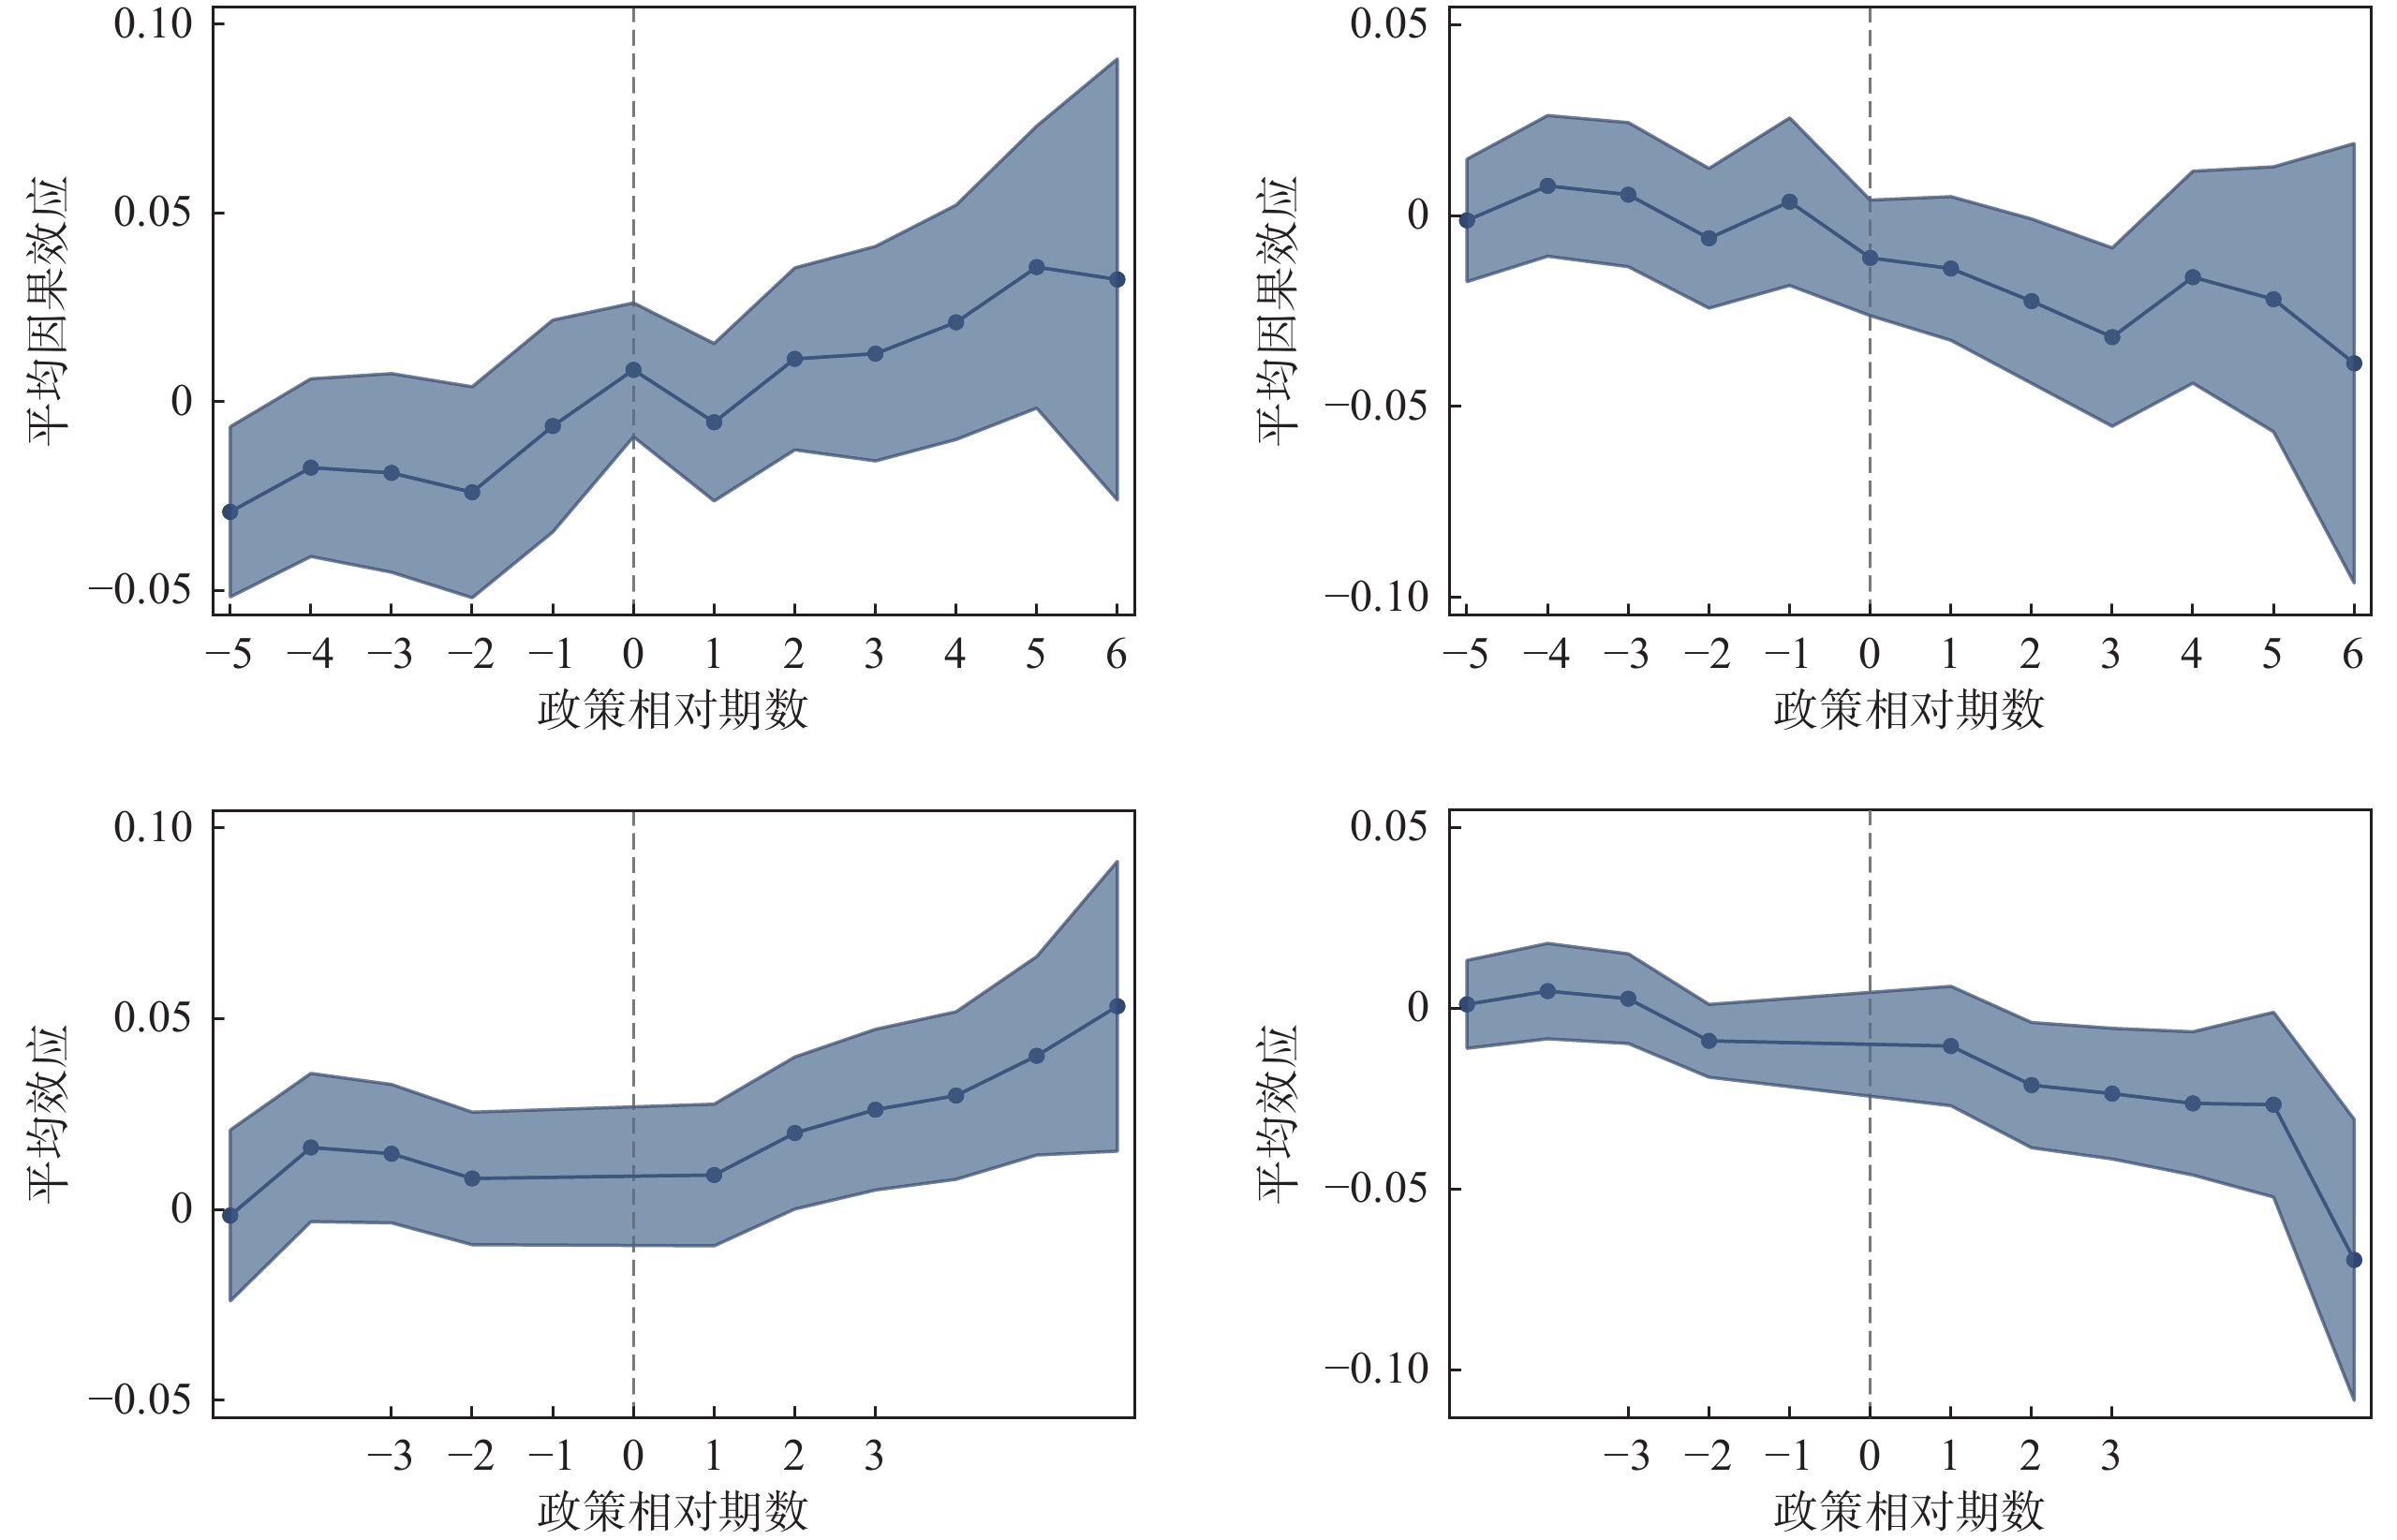
在多时点双重差分模型中,若处理效应存在随时间或个体变化的异质性,传统双向固定效应(TWFE)的估计量可能因“负权重”问题而产生偏误。为缓解这一潜在问题,首先,参考Sun和Abraham(2021)的做法,本文采用交互加权估计量。该方法通过构建处理组群组与相对时间周期的交互项,允许不同群组具有不同的处理效应路径;在构建对照组时,本文选取“从未受到数据交易平台覆盖的城市”作为纯净对照组,并将处理前的最后一期设定为基准期。其次,参考Callaway和Sant’ Anna(2021)的做法,本文计算特定群组在特定时间的平均处理效应,并依据各群组样本量的权重进行加权聚合,从而得到全样本的平均处理效应。
此外,本文采用插值法估计量作为补充。该方法基于未受处理的观测值估计潜在结果的反事实模型,进而推断处理组的平均处理效应,能够有效避免TWFE模型中因早期处理组作为后期对照组而引发的偏误。
图3展示了基于上述两种异质性稳健估计量的动态效应检验结果。由图3可知,在剔除处理效应异质性带来的潜在偏误后,政策实施当期及之后各期的系数依然显著为正,且置信区间未包含0(针对变量Grade)。结果表明,数据交易平台设立提升企业信息披露质量并非模型设定偏误驱动,本文基准回归结果稳健。

图 3 替代性估计方法检验
-
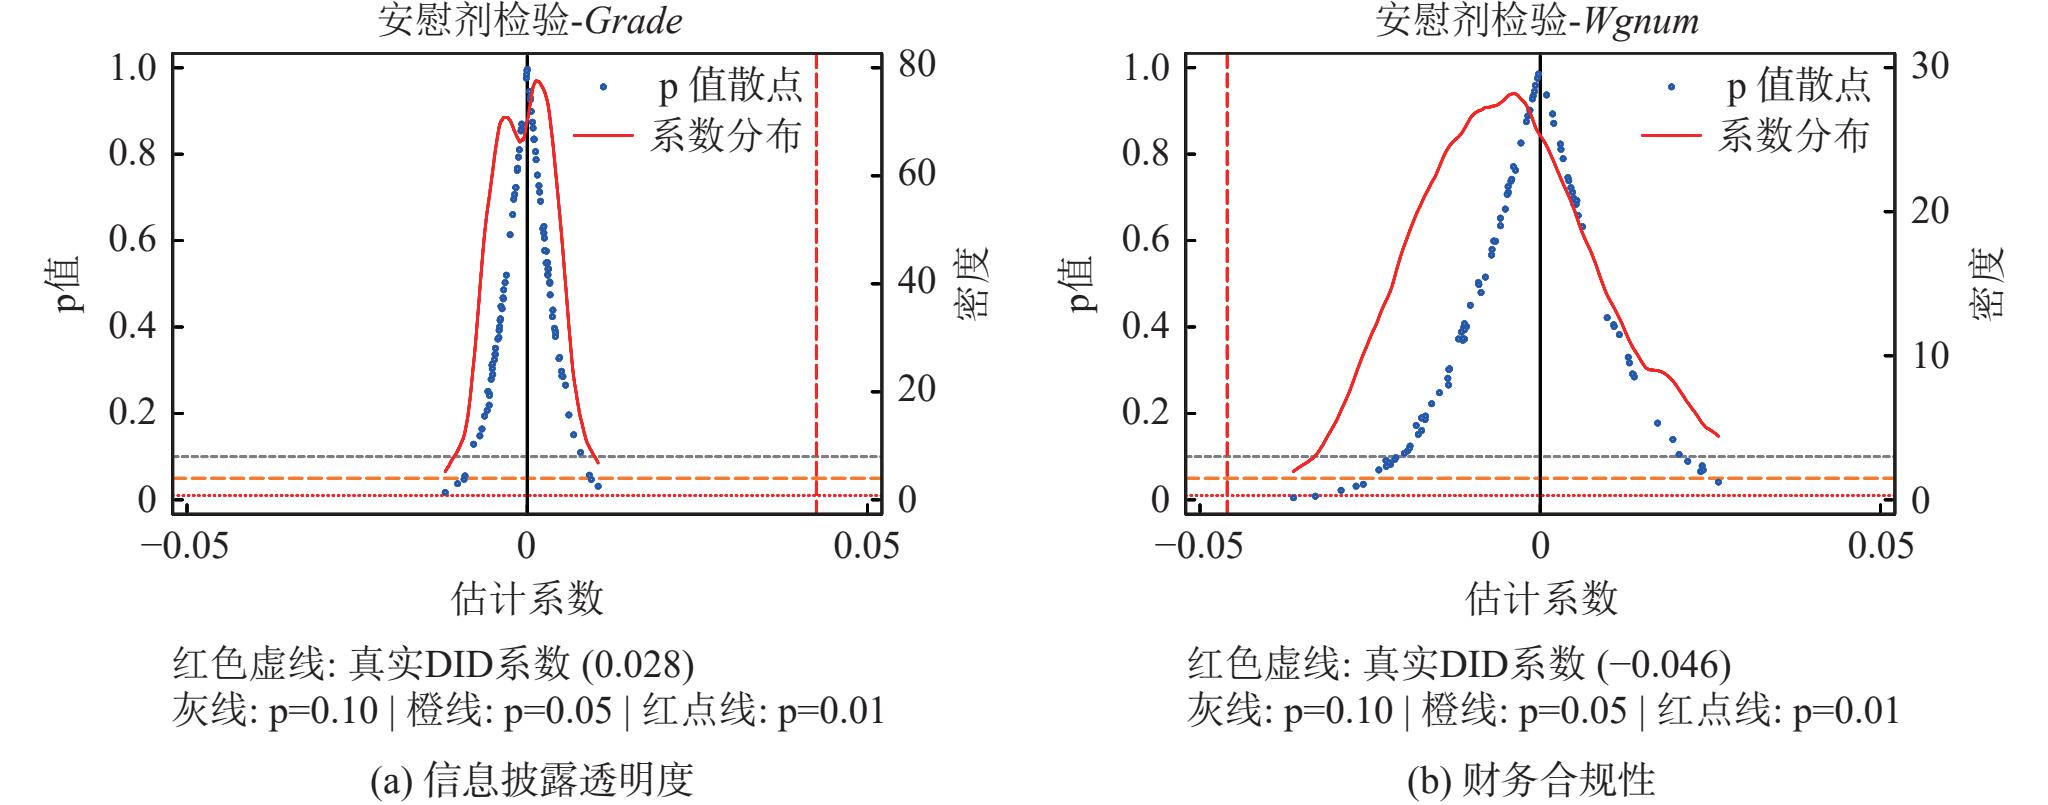
为进一步排除不可观测的遗漏变量对实证结果的干扰,本文构建非参数置换检验。具体而言,考虑到数据交易平台设立属于城市层面的政策冲击,本文保持实验组城市数量与真实情况一致,在所有样本城市中随机抽取部分城市作为“伪实验组”,并在样本期间为其随机指派“伪设立年份”,据此生成一组反事实政策处理变量代入基准回归模型进行检验。
本文将上述随机抽样与回归过程重复进行500次,以获取虚假政策冲击系数的经验分布。图4的核密度估计结果显示,500次模拟回归得到的系数分布呈现以0为中心的类正态分布,且绝大多数模拟系数的p值大于0.1,未能通过显著性检验。与之相比,基准回归中的真实估计系数(0.028、−0.046)显著位于随机分布的左侧以及右侧长尾区域,且远离模拟系数的累积概率分布核心区间。结果表明,安慰剂检验结果排除了常规随机因素或遗漏变量对结果的干扰,进一步证实了数据交易平台设立对企业信息披露质量具有提升作用,研究结论稳健。

图 4 安慰剂检验
-
(1)倾向得分匹配(PSM-DID)
考虑到设立数据交易平台的城市可能在经济基础、信息化水平等方面具有非随机的选择性特征,本文进一步采用PSM-DID方法缓解样本选择偏差。具体而言,本文采用企业规模、资产负债率、盈利能力、GDP、人均GDP、数字经济指数、互联网普及率、财政透明度、营商环境等控制变量作为协变量,采用近邻匹配法(1比1)进行逐年匹配,剔除未匹配成功的样本后重新进行回归。表7列(1)和列(2)的结果显示,在采用PSM样本后,Did的系数依然显著,表明在控制样本自选择偏差后,本文研究结论依然稳健。
表 7 其他稳健性检验
变量 PSM-DID 排除同期并行政策干扰 (1)
Grade(2)
Wgnum(3)
Grade(4)
WgnumDid 0.049* −0.072** 0.029* −0.046** (1.749) (−2.173) (1.945) (−2.012) 公共数据开放平台上线 0.007 −0.022 (0.563) (−1.119) 智慧城市与智能建造试点 −0.019 0.022 (−0.975) (0.814) 宽带中国试点 −0.001 0.011 (−0.042) (0.426) Controls 控制 控制 控制 控制 Firm 控制 控制 控制 控制 Year 控制 控制 控制 控制 N 10776 10801 23637 23637 R2 0.544 0.103 0.441 0.261 注:主回归样本量为26597,考虑到同时控制三项政策虚拟变量,部分样本存在信息缺失,故实际样本量有所减少;限于篇幅,未报告控制变量回归结果,资料备索;*、**、***分别表示10%、5%、1%的显著性水平,括号内为t值。 (2)排除同期并行政策干扰
数据交易平台设立通常与智慧城市、大数据综合试验区等政策同步推进,基准结果可能混淆其他并行政策的治理效应。为识别数据交易平台设立的净效应,本文在模型中进一步加入“公共数据开放平台上线”“智慧城市与智能建造试点”以及“宽带中国试点”三个政策虚拟变量。表7列(3)和列(4)的结果显示,在控制上述并行政策后,Did的系数依然显著。值得注意的是,三项同期数字经济政策虚拟变量的系数均不显著。这一结果表明,数据交易平台通过特定的确权与交易机制对企业信息披露产生了独特的治理效应,而非城市数字化水平提升的衍生结果。
-
外部监督是规范企业信息披露行为、提升信息披露质量的重要治理机制。独立审计作为资本市场核心的正式外部监督手段,具有权威的鉴证与约束功能。分析师关注则属于典型的市场化非正式监督,能够形成持续的外部监督压力。基于此,本文选取是否“四大”会计师事务所审计与分析师关注度两个指标进行分组检验,分别从第三方审计鉴证、市场中介监督两个维度衡量企业外部监督水平。其中,“四大”审计代表依托制度规范形成的强制性权威监督,分析师关注则体现市场机制主导下的自发性长效监督。
-
外部审计师是资本市场的“看门人”,高质量审计通常意味着更严格的外部监督和更高质量的信息披露。根据制度互补理论,当企业原有外部监督机制较弱时,数据交易平台作为一种新兴市场化监督力量,其边际治理作用应更显著。
表8报告了按照是否由“四大”会计师事务所审计的分组回归结果。在信息披露透明度(Grade)方面,列(1)的结果显示,对于非“四大”审计的企业,Did的系数为0.030,且在5%的水平上显著;列(2)的结果显示,对于“四大”审计的企业,Did的系数为0.005,且在统计上不显著。在财务合规性(Wgnum)方面,列(3)的结果显示,对于非“四大”审计的企业,Did的系数为−0.079,且在1%的水平上显著,表明数据交易平台的设立显著减少了企业财务违规次数;列(4)的结果显示,对于“四大”审计的企业,Did的系数并不显著。上述结果表明,数据交易平台与高质量外部审计监督之间存在替代效应。对于缺乏高质量审计监督(非“四大”审计)的企业,数据交易平台通过公开披露数据要素交易信息、提高市场透明度,有效弥补了企业外部监督的不足,发挥了较为积极的治理作用。而接受“四大”审计的企业,由于其本身已面临严格的审计约束与外部监管,信息披露质量通常处于较高水平,数据交易平台所带来的边际治理改善空间相对有限。
表 8 外部监督异质性:是否“四大”审计
变量 (1)
Grade
非“四大”审计(2)
Grade
“四大”审计(3)
Wgnum
非“四大”审计(4)
Wgnum
“四大”审计Did 0.030** 0.005 −0.079*** 0.125 (2.143) (0.066) (−4.158) (1.214) Controls 控制 控制 控制 控制 Firm 控制 控制 控制 控制 Year 控制 控制 控制 控制 N 24216 1233 24216 1233 R2 0.160 0.419 0.085 0.134 注:主回归样本量为26597,本表涉及“四大”会计师事务所数据,部分样本存在信息缺失,故实际样本量有所减少;限于篇幅,未报告控制变量回归结果,资料备索;*、**、***分别表示10%、5%、1%的显著性水平,括号内为t值。 -
分析师作为资本市场重要的信息中介,能够通过持续跟踪企业经营状况、解读信息披露内容、传播企业相关信息,形成对企业管理层的持续性监督压力,进而倒逼企业提升信息披露质量。分析师关注度越高,企业面临的市场监督压力越大,信息披露的规范性与真实性要求也越高(Healy和Palepu,2001)。基于此,本文推测,数据交易平台设立对企业信息披露质量的治理作用在分析师关注度较低的企业中更显著,即数据交易平台与分析师关注存在替代效应。本文参考罗进辉和杜兴强(2014)、刘贯春等(2023)的研究,按照年度内跟踪企业的分析师团队数量中位数,将样本划分为高、低关注度两组,分别进行检验。
表9报告了按照分析师关注度高低分组的回归结果。在列(1)、列(3)低关注度组中,Did的系数均显著;在列(2)、列(4)高关注度组中,Did的系数均不显著。该结论与前文外部审计质量异质性检验结果相互印证,即当企业缺乏足够的分析师关注时,信息不对称程度更高,数据交易平台带来的信息披露透明度提升和外部监督强化能够产生更高的边际治理价值;而对于被大量分析师持续跟踪的企业,其信息环境较为完善,数据交易平台所带来的额外治理增益被稀释。上述结果再次证实数据交易平台与传统外部监督机制存在显著的替代效应。
表 9 外部监督异质性:分析师关注度
变量 (1)
Grade
低关注度(2)
Grade
高关注度(3)
Wgnum
低关注度(4)
Wgnum
高关注度Did 0.065*** 0.022 −0.068** −0.036 (2.938) (0.779) (−2.394) (−1.496) Controls 控制 控制 控制 控制 Firm 控制 控制 控制 控制 Year 控制 控制 控制 控制 N 8922 8427 8922 9020 R2 0.158 0.177 0.083 0.068 注:主回归样本量为26597,本表涉及分析师关注度数据,部分样本存在信息缺失,故实际样本量有所减少;限于篇幅,未报告控制变量回归结果,资料备索;*、**、***分别表示10%、5%、1%的显著性水平,括号内为t值。 -
信息披露专有成本是指企业公开披露经营、财务或技术等信息后,因竞争劣势加剧、核心资源泄露、谈判地位削弱等引发的经济损失,本质是信息披露与竞争优势保护之间的权衡。市场竞争强度是影响企业信息披露专有成本的关键外部因素,而研发强度则直接反映企业内部技术壁垒与创新能力。本文从外部市场环境与内部技术属性两个维度,分别选取市场竞争强度(以赫芬达尔指数HHI衡量)和研发强度作为代理变量,并进行分组检验。
-
信息披露专有成本过高是阻碍企业高质量信息披露的重要因素之一。根据Verrecchia(2001)的理论,在竞争激烈的产品市场中,高质量的信息披露可能导致竞争对手模仿或采取针对性策略,从而削弱企业自身竞争优势。因此,处于高竞争强度、高专有成本情境下的企业,通常倾向于隐藏关键信息。数据交易平台通过构建确权、脱敏和合规流通机制,有效降低企业数据要素流通和信息披露专有成本。本文采用赫芬达尔指数(HHI)作为专有成本的代理变量,HHI越低,表明竞争越激烈,信息披露专有成本越高。本文将样本分为高、低市场竞争强度两组,分别进行检验。
表10报告了基于市场竞争强度的分组回归结果。在列(2)、列(4)高市场竞争强度组中,Did的系数均显著,说明数据交易平台设立提升了企业信息透明度、减少了企业违规行为;而在列(1)、列(3)低市场竞争强度组中,Did的系数均不显著。在竞争激烈的市场环境中,企业原本受制于高昂的专有成本而抑制了信息披露动机。数据交易平台设立通过提供安全、标准化的数据流通与披露机制,有效缓解了企业对商业机密泄露的担忧,降低了其对专有成本的敏感性,从而释放了被抑制的信息披露潜力。相比之下,竞争强度较低的企业本身面临的专有成本压力较小,信息披露的约束较弱,因此平台所带来的边际改善效应相对有限,统计上亦不显著。
表 10 专有成本异质性:市场竞争强度
变量 (1)
Grade
低市场竞争强度(2)
Grade
高市场竞争强度(3)
Wgnum
低市场竞争强度(4)
Wgnum
高市场竞争强度Did 0.003 0.069*** −0.044 −0.069*** (0.181) (3.375) (−1.375) (−2.579) Controls 控制 控制 控制 控制 Firm 控制 控制 控制 控制 Year 控制 控制 控制 控制 N 13055 12380 12655 12380 R2 0.194 0.197 0.287 0.098 注:主回归样本量为26597,本表涉及赫芬达尔指数,部分样本存在信息缺失,故实际样本量有所减少;限于篇幅,未报告控制变量回归结果,资料备索;*、**、***分别表示10%、5%、1%的显著性水平,括号内为t值。 -
研发强度是企业信息披露专有成本的另一重要衡量指标。张娟和黄志忠(2020)指出,高研发强度企业通常掌握核心技术与商业机密,其信息披露所带来的被模仿风险更高,即信息披露专有成本更高。若数据交易平台确实通过安全、合规的数据流转机制降低信息披露风险,则其治理效应在高研发强度企业中应更显著。
表11报告了基于企业研发强度的分组回归结果。在列(2)、列(4)高研发强度组中,Did的系数均显著,表明数据交易平台设立显著提升了企业信息披露评级、抑制了企业财务违规行为;而在列(1)、列(3)低研发强度组中,Did的系数均不显著。结果表明,数据交易平台的治理效应主要集中在高研发强度组。
表 11 专有成本异质性:企业研发强度
变量 (1)
Grade
低研发强度(2)
Grade
高研发强度(3)
Wgnum
低研发强度(4)
Wgnum
高研发强度Did 0.019 0.033* −0.051 −0.090*** (1.268) (1.828) (−1.605) (−3.717) Controls 控制 控制 控制 控制 Firm 控制 控制 控制 控制 Year 控制 控制 控制 控制 N 12929 11873 12929 11873 R2 0.213 0.167 0.101 0.090 注:主回归样本量为26597,本表涉及企业研发强度数据,部分样本存在信息缺失,故实际样本量有所减少;限于篇幅,未报告控制变量回归结果,资料备索;*、**、***分别表示10%、5%、1%的显著性水平,括号内为t值。 -
数据交易平台对企业信息披露质量的治理效果,可能受到企业自身数字化基础水平的制约。本文参考吴非等(2021)的方法,采用企业年报中数字化转型相关词汇的词频构建数字化程度指标,将样本分为高、低数字化程度两组,分别进行检验。
表12报告了基于企业数字化程度的分组回归结果。在列(1)、列(3)低数字化程度组中,Did的系数均显著,表明数据交易平台设立显著提升了企业信息披露评级、减少了企业财务违规次数。然而,在列(2)、列(4)高数字化程度组中,Did的系数均不显著。上述结果表明,对于数字化基础较薄弱的企业,数据交易平台作为一项新型数据要素基础设施,能够有效降低数据处理和数据流通的技术门槛,弥补其在信息系统建设与数据治理能力方面的短板,从而进一步发挥良好的治理作用。而对于数字化程度较高的企业,其本身已具备较强的信息处理能力和披露水平,数据交易平台所带来的边际改善空间有限。
表 12 企业数字化程度异质性
变量 (1)
Grade
低数字化程度(2)
Grade
高数字化程度(3)
Wgnum
低数字化程度(4)
Wgnum
高数字化程度Did 0.057*** 0.014 −0.091*** −0.014 (2.924) (0.687) (−3.362) (−0.435) Controls 控制 控制 控制 控制 Firm 控制 控制 控制 控制 Year 控制 控制 控制 控制 N 12478 12924 12478 12924 R2 0.170 0.213 0.095 0.330 注:主回归样本量为26597,本表涉及企业数字化转型数据,部分样本存在信息缺失,故实际样本量有所减少;限于篇幅,未报告控制变量的回归结果,资料备索;*、**、***分别表示10%、5%、1%的显著性水平,括号内为t值。 -
前文已证实,数据交易平台设立显著提升了企业信息披露质量。为进一步厘清“数据交易平台设立−信息披露质量提升−企业经济表现改善”的内在传导机制与因果路径,本文构建中介效应模型进行系统检验。
具体检验逻辑如下:首先,前文已验证数据交易平台对企业信息披露质量的正向影响;其次,从以下三个维度重点考察信息披露质量提升对企业的影响:(1)参考陈霄等(2018)的研究,采用文本复杂度指标衡量年报文本可读性(Readability),该指标值越大,表明年报文本可读性越强,信息不对称程度越低。(2)融资约束(|SA|、KZ),分别采用SA指数的绝对值与KZ指数衡量企业面临的外部融资约束程度。(3)创新产出(Lninv),采用企业当年发明专利申请数的自然对数衡量创新数量,并辅以专利总被引次数及专利他引次数衡量创新质量,以增强结果的稳健性。
表13报告了经济后果的检验结果。列(1)中,信息透明度(Grade)的系数显著为正,表明数据交易平台设立不仅能够提升企业信息披露评级这一硬性披露质量,还可优化年报文本信息披露的软性质量,有效降低外部投资者的信息解读成本与信息甄别难度。列(2)中,信息透明度(Grade)的系数显著为正;列(3)中,信息透明度(Grade)的系数显著为负,表明高质量的信息披露显著缓解了企业融资约束。列(4)、列(5)、列(6)中,信息透明度(Grade)的系数均显著为正,表明数据交易平台设立带来的信息环境改善,有助于企业更有效地获取创新资源,从而提升实质性技术创新产出。
表 13 经济后果检验
变量 (1)
Readability(2)
|SA|(3)
KZ(4)
Lninv(5)
Cite1(6)
Cite2Grade 0.230*** 0.007*** −0.103*** 0.120*** 0.027** 0.027** (2.911) (3.500) (−5.150) (4.800) (2.455) (2.133) Controls 控制 控制 控制 控制 控制 控制 Firm 控制 控制 控制 控制 控制 控制 Year 控制 控制 控制 控制 控制 控制 N 26597 26597 26597 26597 26597 26597 R2 0.164 0.790 0.749 0.228 0.155 0.148 注:主回归样本量为26597,本表涉及企业文本可读性、融资约束与创新产出等数据,部分样本存在信息缺失,故实际样本量有所减少;限于篇幅,未报告控制变量回归结果,资料备索;*、**、***分别表示10%、5%和1%的显著性水平,括号内为t值。 综上所述,数据交易平台通过进一步提升企业信息披露质量,改善了企业信息环境,缓解了企业融资约束,进而促进了企业技术创新与高质量发展,最终产生了积极的经济后果。
-
本文以2007−2022年深交所A股上市公司作为研究对象,以城市层面数据交易平台设立为准自然实验,采用多期双重差分模型,考察数据交易平台设立对企业信息披露质量的影响及其异质性特征与经济后果。研究发现,数据交易平台设立显著提升了企业信息披露质量,该结论经一系列稳健性检验后依然成立。异质性分析表明,数据交易平台设立对企业信息披露质量的治理作用在非“四大”审计、低分析师关注度、高市场竞争强度、高研发强度以及数字化基础薄弱的企业中更显著。经济后果分析表明,数据交易平台通过提升企业信息披露质量,优化企业信息环境,缓解融资约束,进而推动企业创新产出,助力企业高质量发展。本文证实了数据交易平台在优化资本市场生态、赋能企业治理方面的积极作用,为数据要素市场与资本市场高质量协同发展提供了经验证据与政策启示。
-
根据上述研究结论,本文提出如下政策建议:
第一,持续深化数据要素市场化改革,利用平台经济高效释放企业数据要素价值,赋能新质生产力。本文研究表明,数据交易平台设立具有优化资本市场生态和提升企业治理质量的双重作用,且能够通过提升信息披露质量推动企业技术创新。据此,相关部门应进一步深化数据要素市场化改革,筑牢数据交易平台的核心载体地位,高效释放企业数据要素价值,为新质生产力发展注入新动能。其一,立足数据交易平台对数据要素的聚合与流转功能,完善数据确权、定价、交易等核心环节的制度设计,破除数据要素流动的体制机制障碍,引导企业通过平台实现数据资源的合规交易与高效配置,充分发挥平台经济在要素匹配中的效率优势。其二,推动数据交易平台与企业创新场景的深度融合,鼓励平台整合产业链上下游数据资源,为企业决策提供数据支撑,帮助企业精准把握行业发展趋势、聚焦创新方向,从而降低创新试错成本,推动企业技术创新能力与创新质量提升。
第二,依托数据交易平台实施差异化赋能,强化对不同类型企业的精准治理,提升政策适配性与实施效能。数据交易平台设立能够显著提升企业信息披露质量,且该效应在不同企业特征中存在明显异质性。其一,聚焦非“四大”审计、低分析师关注度企业,重点引导此类企业借助平台数据流转高效、透明的优势,弥补其外部监督不足的短板,规范信息披露流程,强化信息披露的真实性与完整性。其二,针对高市场竞争强度、高研发强度企业,推动数据交易平台与企业研发、经营场景深度绑定,优化平台数据服务模式,整合行业内核心数据资源,为企业提供适配其竞争与研发需求的数据支持,进一步放大平台对此类企业信息披露质量的提升效应,助力企业在竞争中通过规范披露增强核心竞争力。其三,重点关注数字化基础薄弱的企业,依托数据交易平台开展定向赋能,通过简化信息披露操作流程、提供针对性指导服务、降低平台接入与使用成本等方式,帮助此类企业突破数字化瓶颈,补齐信息披露短板,稳步提升信息披露质量,推动各类企业信息披露水平趋向均衡。
第三,以数据交易平台为纽带,推动信息披露质量提升向企业技术创新、高质量发展传导,充分释放平台的经济赋能价值。经济后果检验表明,数据交易平台能够通过提升企业信息披露质量,优化企业信息环境,缓解融资约束,进而推动企业技术创新能力与质量提升,助力高质量发展。其一,强化数据交易平台的信息传导功能,推动平台规范整合企业披露的信息,优化企业信息环境,减少信息不对称,为投资者、金融机构提供精准、可靠的企业信息,助力企业缓解融资约束,为企业技术创新提供充足的资金保障。其二,建立“信息披露提升−融资约束缓解−技术创新赋能”协同机制,引导企业依托数据交易平台规范信息披露,主动对接资本市场融资需求,将缓解的融资压力重点投入研发创新领域,形成良性循环;同时鼓励平台联合金融机构与科研机构,为企业提供“数据+融资+技术”一体化服务,进一步放大平台的经济赋能效应。其三,强化政策协同保障,结合数据要素市场化改革要求,完善配套政策体系,引导企业、平台、金融机构协同发力,推动数据交易平台提升企业信息披露质量的效应持续向技术创新、高质量发展传导,充分发挥平台在优化资本市场生态、赋能企业高质量发展中的枢纽作用。
-
摘要: 数据交易平台设立作为数据要素市场化的核心举措,对资本市场信息环境的优化效应亟需系统检验与深入剖析。本文以2007−2022年深交所A股上市公司作为研究样本,考察数据交易平台设立对企业信息披露质量的影响。研究发现,数据交易平台设立显著提升了企业信息披露质量。异质性检验表明:在外部监督层面,数据交易平台与高质量外部审计、分析师关注存在替代效应,其治理作用在非“四大”审计、分析师关注度低的企业中更显著;在信息披露专有成本层面,数据交易平台的治理效应在市场竞争强度高、研发强度高的企业中更显著;在企业自身特征层面,数据交易平台对数字化基础薄弱企业的信息披露质量提升效果更显著。经济后果检验表明,数据交易平台通过提升企业信息披露质量进一步优化企业信息环境、缓解融资约束,进而推动企业技术创新,助力企业高质量发展。研究结论不仅揭示了数据交易平台影响企业信息披露质量的异质性边界条件,证实了其在优化资本市场生态、赋能企业内部治理中的积极作用,也为我国数据要素市场建设与资本市场高质量发展的协同推进提供了经验证据与政策启示。
The Impact of Data Element Marketization on Corporate Information Disclosure Quality: A Quasi-natural Experiment Based on the Establishment of Data Trading Platforms
Abstract: As a core initiative for the marketization of data elements, the establishment of data trading platforms exerts an optimizing effect on the information environment of capital markets, which deserves systematic examination and in-depth analysis. Taking A-share listed companies on the Shenzhen Stock Exchange from 2007 to 2022 as research samples, this paper investigates the impacts of the launch of data trading platforms on corporate information disclosure quality. The results show that the establishment of data trading platforms significantly improves corporate information disclosure quality, and this conclusion remains valid after a battery of robustness tests. Heterogeneity tests reveal a substitution effect between data trading platforms and high-quality external auditing as well as analyst coverage from the perspective of external supervision, and the governance effect is more pronounced for firms audited by non-Big Four accounting firms and firms with low analyst coverage. From the perspective of proprietary costs of information disclosure, the governance effect of data trading platforms is concentrated in firms with fierce market competition and high R&D intensity. In terms of corporate intrinsic attributes, data trading platforms deliver a more prominent improvement in information disclosure quality for firms with weak digital foundations. The economic consequence test demonstrates that data trading platforms can improve corporate information disclosure quality, optimize corporate information environment, alleviate corporate financing constraints, and further boost the quantity and quality of corporate technological innovation, thereby promoting high-quality development of enterprises. This research not only identifies the heterogeneous boundary conditions for the impact of data trading platforms on corporate information disclosure quality, but also verifies their positive functions in optimizing capital market ecology and empowering internal corporate governance. It also provides empirical evidence and policy implications for the coordinated advancement of data element market construction and high-quality development of capital markets in China. -
表 1 我国数据要素相关重要政策
政策发布时间及名称 政策关注点 潜在影响 2020年4月:《关于构建更加完善的要素市场化配置体制机制的意见》 数据要素明确被列为第五大生产要素 激励企业挖掘提炼自身数据价值 2021年6月:《中华人民共和国数据安全法》 为规范数据处理活动,保障数据安全,促进数据开发利用,保护个人、组织的合法权益,维护国家主权、安全和发展利益,制定本法 从法律层面鼓励企业开发、挖掘自身数据要素 2022年1月:《要素市场化配置综合改革试点总体方案》 从完善公共数据开放共享机制、建立健全数据流通交易规则、拓展规范化数据开发利用场景、加强数据安全保护四个方面探索建立数据要素流通规则 企业数据要素价值活力得到释放 2022年12月:《关于构建数据基础制度更好发挥数据要素作用的意见》 建立公共数据、企业数据、个人数据的分类分级确权授权制度 企业数据正式确权,数据交易体系开始建立,拓展企业运营方式 2023年8月:《企业数据资源相关会计处理暂行规定》 企业应当按照企业会计准则相关规定对数据资源相关交易和事项进行会计确认、计量和报告 拓宽企业融资渠道,降低融资成本,促进企业可持续发展 2023年12月:《“数据要素×”三年行动计划(2024−2026年)》 打造至少300个示范性强、显示度高、带动性广的应用场景,涌现一批成效显著的数据要素应用示范地区 鼓励企业创造数据要素应用场景,提高生产要素配置效率,发挥乘数效应 注:根据官网文件资料整理。  下载: 导出CSV
表 2 国内大数据交易平台比较
平台类型 平台数据来源 产品类型 定价模式 交易模式 贵阳大数据交易所(设立主体:贵州省大数据发展管理局、贵阳大数据交易所有限责任公司、云上贵州大数据产业发展有限公司等) 综合数据服务平台 政府公开数据、企业内部数据、网页爬虫数据等 数据产品、算法工具、算力资源 直接定价、协议定价、拍卖定价 大数据分析结果交易模式、交易中介模式 上海数据交易所(设立主体:上海市经济和信息化委员会、市场监督管理部门、上海数据交易中心有限公司等) 综合数据服务平台 数据供应方提供的数据 数据产品、数字资产 按需定价、协议定价 数据产品交易模式、交易中介模式 北京国际大数据交易所(设立主体:北京市经济和信息化局、北京金控集团、北京国际数据交易联盟等) 综合数据服务平台 政府公开数据、企业内部数据、网页爬虫数据等 数据服务、数据API、数据包、数据报告 直接定价、协议定价、拍卖定价 大数据分析结果交易模式、数据产品交易模式、交易中介模式 深圳数据交易所(设立主体:深圳市人民政府国有资产监督管理委员会、深圳市投控资本有限公司) 综合数据服务平台 企业内部数据、数据供应方提供的数据 API、数据集、加密数据、数据分析报告、其他数据产品 协议定价 大数据分析结果交易模式、数据产品交易模式、交易中介模式 海南省数据产品超市(设立主体:海南省大数据发展中心) 综合数据服务平台 政府公开数据、企业内部数据 数据包、API接口以及加工提炼后的增值数据 资源型定价法、调用型定价法、多方议价法以及贡献度型定价法 大数据分析结果交易模式、数据产品交易模式、交易中介模式 中关村数海大数据交易平台(设立主体:中关村大数据交易产业联盟) 第三方数据交易平台 个人、企事业单位、社会团体等主体所持有或拥有的数据 API、数据包 直接定价、按需定价 在线交易、离线交易、托管交易 华中大数据交易所(设立主体:东华光普大数据技术有限公司、东华软件股份公司) 第三方数据交易平台 数据供应方提供的数据 API、数据包 直接定价 在线交易 注:根据各平台官网资料整理。
下载: 导出CSV
表 3 变量定义
名称 变量 定义 信息透明度 Grade 根据深交所公布的上市公司信息披露评级结果赋值:4=优秀;3=良好;2=合格;1=不合格 财务合规性 Wgnum 企业当年财务违规次数 数据交易平台设立 Did 企业所在城市设立数据交易平台当年及之后年份,取值为1,否则为0 企业规模 Size 企业总资产的自然对数 企业年龄 Firmage 企业上市年限的自然对数 资产负债率 Lev 总负债/总资产 资产收益率 Roa 净利润/总资产 现金流 Cashflow 经营活动产生的现金流量净额/总资产 企业成长性 Growth 企业营业收入同比增速 董事会规模 Board 董事会总人数 独立董事占比 Indep 独立董事人数/董事会总人数 两职合一 Dual 董事长和总经理为同一人,取值为1,否则为0 前五大股东持股比例 Top5 前五大股东持股数/总股数 企业市场价值 Tobinq 托宾Q值 是否“四大”审计 Big4 “四大”会计师事务所审计,取值为1,否则为0 市场竞争程度 HHI 所在行业赫芬达尔指数
下载: 导出CSV
表 4 描述性统计
变量 样本量 均值 标准差 最小值 最大值 Grade 26597 3.082 0.570 2 4 Wgnum 26597 0.300 0.796 0 20 Did 26597 0.296 0.457 0 1 Size 26597 22.110 1.285 19.880 26.140 Lev 26597 0.408 0.204 0.048 0.886 Roa 26597 0.043 0.066 −0.247 0.224 Cashflow 26597 0.048 0.069 −0.158 0.241 Growth 26597 0.168 0.368 −0.557 2.136 Board 26597 2.115 0.194 1.609 2.639 Indep 26597 0.377 0.054 0.333 0.571 Dual 26597 0.302 0.459 0 1 Top5 26597 0.540 0.150 0.208 0.877 Tobinq 26597 2.033 1.299 0.836 8.496 Firmage 26597 2.887 0.368 1.609 3.526 HHI 26597 0.119 0.122 0.017 0.710 Big4 26597 0.049 0.215 0 1
下载: 导出CSV
表 5 数据交易平台设立前后企业关键指标对比
变量 平台设立前 平台设立后 均值差 样本量 均值 样本量 均值 Grade 18711 3.060 7886 3.133 −0.073*** Wgnum 18711 0.296 7886 0.308 −0.012 Size 18711 21.970 7886 22.440 −0.465*** Lev 18711 0.398 7886 0.430 −0.032*** Roa 18711 0.045 7886 0.038 0.007*** Firmage 18711 2.844 7886 2.990 −0.147*** Cashflow 18711 0.048 7886 0.046 0.002* Growth 18711 0.173 7886 0.156 0.017*** Board 18711 2.119 7886 2.105 0.015*** Indep 18711 0.375 7886 0.381 −0.006*** Dual 18711 0.297 7886 0.314 −0.017*** Top5 18711 0.539 7886 0.543 −0.004** Tobinq 18711 2.020 7886 2.063 −0.044** Big4 18711 0.034 7886 0.083 −0.049*** HHI 18711 0.117 7886 0.124 −0.007*** 注:*、**、***分别表示10%、5%、1%的显著性水平。
下载: 导出CSV
表 6 数据交易平台设立与企业信息披露质量的基准回归结果
变量 (1)
Grade(2)
Grade(3)
Wgnum(4)
WgnumDid 0.031** 0.028** −0.037* −0.046** (2.183) (2.011) (−1.769) (−2.163) Size 0.072*** −0.050*** (7.107) (−2.928) Lev −0.039 0.476*** (−0.974) (6.559) Roa 1.080*** −1.162*** (12.826) (−7.081) Firmage −0.031 −0.021 (−0.553) (−0.223) Cashflow −0.136** 0.347*** (−2.266) (3.529) Growth −0.004 −0.016 (−0.365) (−0.912) Board −0.012 0.046 (−0.292) (0.702) Indep −0.045 0.193 (−0.370) (0.986) Dual −0.007 0.007 (−0.617) (0.362) Top5 0.311*** −0.483*** (5.815) (−5.350) Tobinq 0.014*** 0.022*** (3.388) (3.542) Big4 0.056 −0.059 (1.598) (−1.105) HHI −0.020 0.126 (−0.389) (1.495) Constant 3.073*** 1.386*** 0.312*** 1.343*** (602.924) (4.832) (40.051) (2.633) Firm 控制 控制 控制 控制 Year 控制 控制 控制 控制 N 26597 26597 26597 26597 R2 0.423 0.436 0.250 0.263 注:*、**、***分别表示10%、5%、1%的显著性水平,括号内为t值。
下载: 导出CSV
表 7 其他稳健性检验
变量 PSM-DID 排除同期并行政策干扰 (1)
Grade(2)
Wgnum(3)
Grade(4)
WgnumDid 0.049* −0.072** 0.029* −0.046** (1.749) (−2.173) (1.945) (−2.012) 公共数据开放平台上线 0.007 −0.022 (0.563) (−1.119) 智慧城市与智能建造试点 −0.019 0.022 (−0.975) (0.814) 宽带中国试点 −0.001 0.011 (−0.042) (0.426) Controls 控制 控制 控制 控制 Firm 控制 控制 控制 控制 Year 控制 控制 控制 控制 N 10776 10801 23637 23637 R2 0.544 0.103 0.441 0.261 注:主回归样本量为26597,考虑到同时控制三项政策虚拟变量,部分样本存在信息缺失,故实际样本量有所减少;限于篇幅,未报告控制变量回归结果,资料备索;*、**、***分别表示10%、5%、1%的显著性水平,括号内为t值。
下载: 导出CSV
表 8 外部监督异质性:是否“四大”审计
变量 (1)
Grade
非“四大”审计(2)
Grade
“四大”审计(3)
Wgnum
非“四大”审计(4)
Wgnum
“四大”审计Did 0.030** 0.005 −0.079*** 0.125 (2.143) (0.066) (−4.158) (1.214) Controls 控制 控制 控制 控制 Firm 控制 控制 控制 控制 Year 控制 控制 控制 控制 N 24216 1233 24216 1233 R2 0.160 0.419 0.085 0.134 注:主回归样本量为26597,本表涉及“四大”会计师事务所数据,部分样本存在信息缺失,故实际样本量有所减少;限于篇幅,未报告控制变量回归结果,资料备索;*、**、***分别表示10%、5%、1%的显著性水平,括号内为t值。
下载: 导出CSV
表 9 外部监督异质性:分析师关注度
变量 (1)
Grade
低关注度(2)
Grade
高关注度(3)
Wgnum
低关注度(4)
Wgnum
高关注度Did 0.065*** 0.022 −0.068** −0.036 (2.938) (0.779) (−2.394) (−1.496) Controls 控制 控制 控制 控制 Firm 控制 控制 控制 控制 Year 控制 控制 控制 控制 N 8922 8427 8922 9020 R2 0.158 0.177 0.083 0.068 注:主回归样本量为26597,本表涉及分析师关注度数据,部分样本存在信息缺失,故实际样本量有所减少;限于篇幅,未报告控制变量回归结果,资料备索;*、**、***分别表示10%、5%、1%的显著性水平,括号内为t值。
下载: 导出CSV
表 10 专有成本异质性:市场竞争强度
变量 (1)
Grade
低市场竞争强度(2)
Grade
高市场竞争强度(3)
Wgnum
低市场竞争强度(4)
Wgnum
高市场竞争强度Did 0.003 0.069*** −0.044 −0.069*** (0.181) (3.375) (−1.375) (−2.579) Controls 控制 控制 控制 控制 Firm 控制 控制 控制 控制 Year 控制 控制 控制 控制 N 13055 12380 12655 12380 R2 0.194 0.197 0.287 0.098 注:主回归样本量为26597,本表涉及赫芬达尔指数,部分样本存在信息缺失,故实际样本量有所减少;限于篇幅,未报告控制变量回归结果,资料备索;*、**、***分别表示10%、5%、1%的显著性水平,括号内为t值。
下载: 导出CSV
表 11 专有成本异质性:企业研发强度
变量 (1)
Grade
低研发强度(2)
Grade
高研发强度(3)
Wgnum
低研发强度(4)
Wgnum
高研发强度Did 0.019 0.033* −0.051 −0.090*** (1.268) (1.828) (−1.605) (−3.717) Controls 控制 控制 控制 控制 Firm 控制 控制 控制 控制 Year 控制 控制 控制 控制 N 12929 11873 12929 11873 R2 0.213 0.167 0.101 0.090 注:主回归样本量为26597,本表涉及企业研发强度数据,部分样本存在信息缺失,故实际样本量有所减少;限于篇幅,未报告控制变量回归结果,资料备索;*、**、***分别表示10%、5%、1%的显著性水平,括号内为t值。
下载: 导出CSV
表 12 企业数字化程度异质性
变量 (1)
Grade
低数字化程度(2)
Grade
高数字化程度(3)
Wgnum
低数字化程度(4)
Wgnum
高数字化程度Did 0.057*** 0.014 −0.091*** −0.014 (2.924) (0.687) (−3.362) (−0.435) Controls 控制 控制 控制 控制 Firm 控制 控制 控制 控制 Year 控制 控制 控制 控制 N 12478 12924 12478 12924 R2 0.170 0.213 0.095 0.330 注:主回归样本量为26597,本表涉及企业数字化转型数据,部分样本存在信息缺失,故实际样本量有所减少;限于篇幅,未报告控制变量的回归结果,资料备索;*、**、***分别表示10%、5%、1%的显著性水平,括号内为t值。
下载: 导出CSV
表 13 经济后果检验
变量 (1)
Readability(2)
|SA|(3)
KZ(4)
Lninv(5)
Cite1(6)
Cite2Grade 0.230*** 0.007*** −0.103*** 0.120*** 0.027** 0.027** (2.911) (3.500) (−5.150) (4.800) (2.455) (2.133) Controls 控制 控制 控制 控制 控制 控制 Firm 控制 控制 控制 控制 控制 控制 Year 控制 控制 控制 控制 控制 控制 N 26597 26597 26597 26597 26597 26597 R2 0.164 0.790 0.749 0.228 0.155 0.148 注:主回归样本量为26597,本表涉及企业文本可读性、融资约束与创新产出等数据,部分样本存在信息缺失,故实际样本量有所减少;限于篇幅,未报告控制变量回归结果,资料备索;*、**、***分别表示10%、5%和1%的显著性水平,括号内为t值。
下载: 导出CSV
-
[1] 陈寒钰, 赵紫凤, 刘超. 2024. 数据要素市场建设促进了产业数字化发展吗——基于数据交易平台的准自然实验. 宏观经济研究 (1): 61−74. doi: 10.16304/j.cnki.11-3952/f.2024.01.002 [2] 陈华, 崔锦枫, 杨晓旭. 2023. 董事高管责任保险与权益资本成本——基于信息披露质量与高管风险偏好渠道. 财经理论与实践 (6): 35−42. doi: 10.16339/j.cnki.hdxbcjb.2023.06.005 [3] 陈霄, 叶德珠, 邓洁. 2018. 借款描述的可读性能够提高网络借款成功率吗. 中国工业经济 (3): 174−192. [4] 陈舟, 郑强, 吴智崧. 2022. 我国数据交易平台建设的现实困境与破解之道. 改革 (2): 76−87. [5] 戴魁早, 王思曼, 黄姿. 2023. 数据交易平台建设如何影响企业全要素生产率. 经济学动态 (12): 58−75. [6] 郭绍轩. 2025. 数据要素市场化背景下的数据资产定价机制与交易模式研究. 情报理论与实践 (S1): 44−47. [7] 韩君, 赵甜甜, 尉昊. 2024. 网络基础设施能否驱动数据资产信息披露. 产业经济评论 (6): 107−125. doi: 10.19313/j.cnki.cn10-1223/f.20241018.002 [8] 李小玲, 崔淑琳, 赖晓冰. 2020. 数字金融能否提升上市企业价值? ——理论机制分析与实证检验. 现代财经(天津财经大学学报) (9): 83−95. [9] 李晓龙, 魏启帆. 2024. 数据要素市场建设提升新质生产力研究——基于城市数据交易平台设立的准自然实验. 重庆大学学报(社会科学版) (6): 72−87. [10] 刘贯春, 叶永卫, 张军. 2023. 税收征管独立性与企业信息披露质量——基于国地税合并的准自然实验. 管理世界 (6): 156−174. doi: 10.19744/j.cnki.11-1235/f.2023.0072 [11] 刘会洪, 张哲源. 2024. 智慧城市试点政策能否提高ESG信息披露质量? ——基于准自然实验的实证研究. 南京财经大学学报 (4): 56−66. doi: 10.20211/j.cnki.jnufe.2024.04.006 [12] 罗进辉, 杜兴强. 2014. 媒体报道、制度环境与股价崩盘风险. 会计研究 (9): 53−59. doi: 10.3969/j.issn.1003-2886.2014.09.007 [13] 吕长江, 张海平. 2011. 股权激励计划对公司投资行为的影响. 管理世界 (11): 118−126, 188. doi: 10.3969/j.issn.1007-3825.2018.04.006 [14] 马连福, 纪安琪. 2025. 票据数字化能改善企业信息披露质量吗? ——基于上海票据交易所成立的准自然实验. 外国经济与管理 (2): 38−52. [15] 任宏达, 王琨. 2018. 社会关系与企业信息披露质量——基于中国上市公司年报的文本分析. 南开管理评论 (5): 128−138. doi: 10.3969/j.issn.1008-3448.2018.05.014 [16] 阮睿, 孙宇辰, 唐悦, 聂辉华. 2021. 资本市场开放能否提高企业信息披露质量? ——基于“沪港通”和年报文本挖掘的分析. 金融研究 (2): 188−206. [17] 万清清, 孙光国. 2023. 数字化转型能改善企业信息披露质量吗? ——基于管理层业绩预告视角的经验证据. 运筹与管理 (11): 206−211. doi: 10.12005/orms.2023.0373 [18] 王亮, 张宇. 2024. 信息化冲击与企业信息披露质量——来自年报文本挖掘和智慧城市建设试点的经验证据. 产经评论 (1): 34−47. [19] 王晓丹, 石玉堂, 刘达. 2024. 公共数据开放能促进数字经济与实体经济融合吗? ——来自政府数据平台上线的准自然实验. 南方经济 (9): 25−44. [20] 吴非, 胡慧芷, 林慧妍, 任晓怡. 2021. 企业数字化转型与资本市场表现——来自股票流动性的经验证据. 管理世界 (7): 10, 130−144. doi: 10.3969/j.issn.1002-5502.2021.07.010 [21] 熊巧琴, 汤珂. 2021. 数据要素的界权、交易和定价研究进展. 经济学动态 (2): 143−158. [22] 徐良果, 王勇军, 汪丽. 2012. 管理层权力与信息披露质量关系的实证研究. 西藏大学学报(社会科学版) (4): 182−189. [23] 徐晔, 王志超. 2024. 数据要素市场化建设与企业数字化转型——基于数据交易平台的准自然实验. 软科学 (9): 24−29, 39. [24] 叶永卫, 余田田, 陶云清, 陈建兴. 2025. 政府数据要素共享的稳投资效应: 来自公共数据开放平台的证据. 数量经济技术经济研究 (1): 136−156. doi: 10.13653/j.cnki.jqte.20241118.002 [25] 张娟, 黄志忠. 2020. 公司盈余、研发文本信息披露与市场反应——基于我国创业板上市公司的实证分析. 山西财经大学学报 (6): 112−126. [26] 郑国强, 张馨元, 赵新宇. 2024. 数据要素市场化能否促进企业绿色创新? ——基于城市数据交易平台设立的准自然实验. 上海财经大学学报 (3): 33−48. doi: 10.16538/j.cnki.jsufe.2024.03.003 [27] Akcigit, U., and Q. Liu. 2016. The role of information in innovation and competition. Journal of the European Economic Association 14(4): 828−870. doi: 10.1111/jeea.12153 [28] Beck, T., Levine, R. and A. Levkov. 2010. Big bad banks? The winners and losers from bank deregulation in the United States. The Journal of Finance 65(5): 1637−1667. [29] Callaway, B., and P. H. C. Sant’ Anna. 2021. Difference-in-differences with multiple time periods. Journal of Econometrics 225(2): 200−230. doi: 10.1016/j.jeconom.2020.12.001 [30] Healy, P. M., and K. G. Palepu. 2001. Information asymmetry, corporate disclosure, and the capital markets: A review of the empirical disclosure literature. Journal of Accounting and Economics 31(1-3): 405−440. doi: 10.2139/ssrn.258514 [31] Ouyang, Y., and M. Hu. 2024. The impact of data elements marketization on corporate financing constraints: Quasi-experimental evidence from the establishment of data trading platforms in China. Finance Research Letters 69, 106132. [32] Sun, L., and S. Abraham. 2021. Estimating dynamic treatment effects in event studies with heterogeneous treatment effects. Journal of Econometrics 225(2): 175−199. doi: 10.1016/j.jeconom.2020.09.006 [33] Verrecchia, R. E. 2001. Essays on disclosure. Journal of Accounting and Economics 32(1-3): 97−180. doi: 10.1016/S0165-4101(01)00025-8
 点击查看大图

计量
- 文章访问数: 36
- HTML全文浏览量: 11
- PDF下载量: 14
- 被引次数: 0
