




-
中国自古以来就有重视教育的传统,文官选拔体制与儒学相结合的科举制度更是强化了这一倾向。在明代,由于建立了较为完善的多层级教育体系以及与之相结合的官员选拔制度,科举成为普通民众阶层跃升的重要渠道。由于竞争加剧,教育成本也逐渐高涨。为筹措教育资金,许多商人家庭将经商所得投入子弟教育,由此形成贾儒互动的局面。商人及其子弟也逐渐成为科举参与群体中不可忽视的组成部分,其中一部分商人虽未取得科举功名,却兼具商业成就与较高的儒学素养,通常被称为儒商。这种贾儒互动在家庭内部的延续,推动了儒商家族的形成。
关于明清科举费用问题,已有较多学者展开研究。李琳琦(2005)在研究明清徽州教育时,提及徽商等社会人士捐建考棚、试院和试馆、会馆,为应考士子提供考试场所或寓所,并对中举者予以褒奖;
1 李世愉和胡平(2015)梳理了清代科场经费的类别;2 刘明鑫(2018)探讨了明代官方科举费用的种类、来源与管理,同时从考生视角分析了考试费用的构成与来源;3 丁修真(2022)在研究清代宾兴组织时,亦论及科举费用的上升,65 并对“科场之款”的嬗变进行了深入探讨。4 尽管关于明清教育投入或科举费用的研究方兴未艾,但基于家庭账簿材料研究民间教育投入的成果仍付之阙如。明代万历年间吴文奎家庭遗存的《万历收支银两册》,以明确、详细的收支记录呈现了该家庭教育投入与分配以及教育资金资本化等诸多细节,展示了明代一个商人家庭的教育资金管理方法及理念,揭示了资金管理与儒商家庭形成的内在逻辑关系。吴文奎(1552−1604),明徽州府休宁临溪荪圻人,著有《荪堂集》存世并收入《四库全书存目丛书》。
5 王裕明(2023)以《万历收支银两册》等史料为中心,对吴文奎家庭的财产结构进行了深入研究。7 孙丽和王世华(2024)进一步指出,该文书属于一种特殊的“商业−家庭型”账簿。6 事实上,《万历收支银两册》还具有其他文书所不具备的独特价值:除记录商业收益、家庭开支及商业资本等信息外,还载有不少有关该家庭对子弟的资本分拨、读书补贴与奖励等内容。这些具有特殊意义的信息大多以较小字体加注于相关事项之后或《万历收支银两册》正文内容之外的空白处(本文称之为附注信息),使其史料更加珍贵。本文所用史料主要来自其中与教育有关的附注记录。本文所探讨的教育资金资本化,是指商人家庭通过账户管理和会计核算,将教育经费纳入家庭资本运作体系,使部分未支取的教育资金能够持续计息、结转和滚存,形成具有自我积累和增值功能的资金运作机制。在吴文奎家庭的账簿中,这一过程具体表现为教育经费的专项分拨、独立设账、利息计提与余额滚存,使部分本用于教育支出的资金转化为可持续积累的家庭资本。与此相似,传统社会中的学田、文会田等助学制度,则通过将能够持续产生收益的土地固定为共有资产,并借助专门账户、宗谱章程等制度安排,将其收益长期化并专门用于子弟教育,从而为教育支出提供稳定的资金来源。尽管两者在产权组织和运作方式上存在差异,但均体现了通过持续性资金或资产收益支持教育投入的管理智慧。
本文所探讨的会计逻辑,并不是一般意义上的记账和核算方法,而是指家庭借助账簿、规则和数字计算来安排经济事务、维系伦理秩序的一种治理方式。在吴文奎家庭的实践中,会计并非单纯用于计算成本和利润,也被用来规划子弟教育。家庭通过设立专门账户、持续积累资金并规定收益用途,将教育投入纳入资本管理与家业安排。由此可见,吴氏家族并未将儒与贾截然分开,而是将商业经营中的理性计算引入家庭教育与伦理传承,使经商所得能够稳定地反哺儒业。正是在这个意义上,会计逻辑得以体现——既是对经济资源的理性安排,也是对家族伦理目标的制度化落实。
为避免混淆,本文区分“教育资金”与“教育费用”两个概念:前者强调具有保值增值功能的资金池及其会计运作,后者指在具体年度内实际发生的各项教育支出。吴文奎家庭的创新之处在于,通过设立专门的教育资金账户,将未来较长时期内所需的教育经费支出预先资本化处理。
需要说明的是,本文主要依据《万历收支银两册》中吴文奎家庭一代人的教育资金记录,重构其会计安排。受材料所限,本文重点揭示儒商家族形塑过程中某一具体历史阶段的会计逻辑,而非其完整的多代演进过程。关于这一逻辑在清代乃至更长时段中的延续、变形与断裂,本文将在结论部分结合现有文献与零散史料做初步讨论,以待未来在更多账簿材料得到系统整理后进一步深化。
-
明代大儒汪道昆曾用“不万钟则千驷”
8 概括明代中后期徽州人的理想,其中“万钟”是指民众对举业、做官的追求,“千驷”则对应经商致富的目标。民众的最高理想是入仕为官,次之则经商致富,这与明代完备的科举制度有关。明中期以后,科举制度日臻成熟,形成了完善的五级考试体系以及完备的功名序列,每级功名均与一定的资格、社会地位与待遇相关联,举人、监生也有选官的资格,最低等级的生员虽不能直接选官,但其所着服装规制已在平民之上,而至明末,监生更成为中下层官员的主要来源。9 有学者认为,与贾相比,徽人更好儒、崇儒。10 然而,追求儒业必须以丰厚的经济基础为支撑,吴文奎家族在儒贾并举方面的实践印证了这一点。根据现有史料,本文梳理了吴氏家族七代人在贾儒方面的努力,如表1所示:
世代 姓名 儒业 贾业 临溪十八世 吴重兴 喜读书,尤熟史鉴;善论古今国家成败、人物臧否、事机得失,恒用以警策人,而自亦益增智③ 尝客吴越徐梁之间,所殖不赀,赀益雄阜④ 临溪十九世 吴德振 不详 正德十二年,仪真(扬州)盐本六人共15012.41两,其中吴德振资本5306.5两⑤ 临溪二十世 吴应大 常手一编,意所会处,必反复观理。……归而老于家,卜居泉湖书院,乐业其中,且以课其子若孙,故称之曰“泉湖处士”云⑥ 正德十二年,仪真盐业的资本2506.35两。经营盐业,为盐筴祭酒⑦ 临溪二十一世 吴宗浩 受业于宋大武、程辰州,“拥素封而敦诗书之好”“入粟助边,拜迪功郎”⑧ 为淮南盐筴祭酒垂四十年⑨ 临溪二十二世 吴文奎 太学生,著《荪堂集》十卷,收录于《四库全书存目丛书》⑩ 万历十五年至十六年,账簿载总原本8094.312两,万历三十二年去世之时,原本为21965.609两⑪ 世代 姓名 儒业 贾业 临溪二十三世 吴可中、吴可镜、吴可晋、吴可奇、吴可献、吴可随、吴可驯① 吴可中为儒士,吴可晋为廪生,吴可奇为太学生,吴可献为太学生,吴可随为儒士,吴可驯为太学生② 万历三十九年至四十年,除已故次子外,其他诸子原本依次为:3436.044两、3142.568两、2698.798两、2389.702两、2703.301两、1610.078两③ 临溪二十四世 吴良彦、吴良誉、吴良嗣、吴良芬、吴良畴 待进一步研究 吴良彦,吴可晋之子,万历三十九至四十年原本为79.603两④ 资料来源:根据《仁峰集·明故处士吴公墓表》《吴氏本枝墓谱·泉湖处士吴君墓志铭》《吴氏本枝墓谱·明迪功郎慕泉吴长公暨配程孺人合葬墓志铭》《吴氏本枝墓谱·迪功吴次公传》《尚贤公分书》《万历收支银两册》等资料整理。 从临溪十八世至二十四世共七代人,就贾业而言,吴重兴为开创者。至吴德振时,其家庭商业规模已相当可观。正德十二年春,仪真(扬州)盐本六人共15012.41两,其中吴德振资本为5306.5两,吴应大盐业资本为2506.35两。
24 至吴文奎一代,据《万历收支银两册》记载,万历十五年时总原本为8094.312两,万历三十二年吴文奎去世之时,原本增至21965.609两,可见经营状况良好。再到吴可中兄弟这一代,万历三十九年至四十年财季,除已去世的次子,其余诸子原本如表1所示。儒业同样是该家族世代追求的目标。吴文奎的祖父吴应大年轻时外出经商,年老归乡。他非常重视对两个儿子宗望和宗浩的教育,不仅创办“泉湖书院”亲自教授,还延请名师。宗望“生而颖敏,受业于浙进士宋公大武,啧啧以文名,群谓取青紫如拾芥”,但父亲去世后,“家政任长”“奈何从事呫哔,冀不可必之功名乎?因弃儒服贾,赀益骎骎厚。”
25 据此可推测,吴宗望本有望获取功名,但为了家族生计与发展,不得不弃儒服贾。吴宗浩对吴文奎的教育更是用心,《母氏冯状》载:“时(文)奎、(文)章举于家,年齿相若,先君携之仪真,同席授经,斥旁舍为塾。先君早业儒,壮用贾,废,发愤教奎等”“隆庆改元,先君筑明经堂,成时,进士盛公稔、文学程公廷用、进士汪公以时,递在函丈,隆礼有加。”
26 由此可知,吴文奎除父亲亲自教授外,还师从程廷用、盛稔、汪以时27 三位饱学之士。吴文奎年轻时与密友程巨源屡次参加科考,均以失败告终,后赴湖北兴国经营商业。28 吴文奎虽被迫放弃科举,却并未放弃儒学追求。他一边经商,一边拜名师求学,钻研古文辞,留下十卷著作。吴文奎诸子一代在科举方面取得了一定成就。其七个儿子中,长子可中为儒士,三子可晋为廪生,四子可奇为太学生,五子可献为太学生,六子可随为儒士,七子可驯为太学生。其中吴可晋儒业成就最高,关于他幼年读书,还有一段趣事:“可晋幼而跅弛,负狂简,不耐学,余携之商于楚。黄梅瞿睿夫先生过而奇之,曰:‘此彬彬者,胡弃之持筹握算间?’,乃深劝之归,亲迎就学。”
29 吴可晋幼年贪玩,不喜读书,吴文奎带他至楚地经商,后经友人劝说,认为其资质出众,不应埋没于商贾之事,于是被送回家中重新就学,最终他在诸子中科举成就最高。从临溪十八世至二十四世,吴氏家族的儒业成就越来越高,尤以吴文奎父子两代为甚。尽管从科举入仕的标准来看,该家族或许不算非常成功,但他们凭借雄厚的商业资本和利润,不惜重金投入子弟教育,世代积累,至吴文奎一代,其著作《荪堂集》能以商人之作入选《四库全书存目丛书》,足见其家族在儒业方面的成就已颇为不凡。
吴氏儒商家族的形成,固然是数代人孜孜以求的结果,亦得益于其对教育资金的合理安排与运用。《万历收支银两册》中记载的部分数据及批注,为研究儒商家庭的形成过程提供了可量化的微观史料。
-
民众对通过科举“亢宗”抱有强烈期待,而科举之路竞争日益激烈,导致家庭在科举方面的投入也日趋高涨。科举功名并非易得,除少数天资出众者外,大多数人需要投入大量时间与金钱。在素有“东南邹鲁”“儒风独茂”之称的徽州,此风尤甚,吴文奎家庭也不例外。
-
关于明代家庭教育经费的直接证据存世极少,而《万历收支银两册》中的部分附注为此提供了极其珍贵的直接史料。尽管这些记录未能涵盖全部费用,但仍可从中窥知一二:
万历18−19季:
30 仲兄(仲穆)贴书用2两4钱。万历19−20季:仲兄贴书费2两4钱。
万历22−23季:仲兄贴读书费4两;康(侯)贴书费8钱,明季照计久长账议。
万历26−27季:仲兄贴书费10两;康(侯)贴书费9两;季(常)贴纸笔1两。
万历27−28季:康(侯)贴书费9两;季(常)贴书费1两。
万历28−29季:康(侯)贴书费9两;季(常)贴书费8两。
万历29−30季:康(侯)贴书费9两;季(常)贴读书费8两;自(荪倩)坐监支用72.771两。
万历30−31季:康(侯)贴书费9两,除浮费外赏银200两;季(常)贴书费8两;自(荪倩)坐监支用115.397两。是季予(可献)在京,康兄(可晋)入学即遗才科举。
万历31−32季:康(侯)贴书费9两,明季再照议约;季(常)贴坐监29两,书费3两;自(荪倩)照该贴坐监57两;贞甫纳儒士30两。
万历32−33季:康(侯)贴书费10两。
万历33−34季:康(侯)贴书费10两,是季兄考未遂,真州娶妾王氏并明季共费300两;季(常)贴读书费8两。
万历34−35季:多种补贴合并记录,如有“季兄原本并利贴除支净37.542”的表述。
万历35−36季:多种补贴合并记录。
万历36−37季:多种补贴合并记录。予(可献)下南京都察院,历满挂选给引。
万历37−38季:康(侯)贴读书费10两,季(常)贴读书费8两。
万历38−39季:贴康(侯)书费10两。
万历39−40季:贴康(侯)补廪科举100两,贴书费10两;贴季(常)科举15两。
31 家庭商业资本对诸子的教育补贴(贴读书、纸笔、坐监、科举等)总额为599.6两,吴可献从自己资本账户中支出坐监费用两笔(188.168两)。与教育、科举相关的资金共计787.768两。
除上述记录外,该家庭商业资本对诸子还有其他形式的支持,且这类支持力度更大,制度更为成熟。《万历收支银两册》中有诸多记录,如25岁可“例得千金 ”,15岁可得500两,34岁可得400两。此外,还有诸多用于经营商业或管理家庭事务的补贴,不一而足。这些资金虽未必全部用于科举,但同样转化为资本,为诸子的家庭发展提供了重要支持,进一步减轻其儒业负担。
32 值得注意的是,附注中有一笔罚款记录发生在万历37−38季:“是季下雉看书,过祈耍子,故伯兄罚五两,以为为兄不正”。该笔罚款说明,长兄对弟弟们的读书课业负有监督之责。
-
为更清晰地分析不同教育资金的用途与来源,本文将上述记录进行分类归纳,具体如表2所示。
表 2 万历十五年至四十一年吴文奎诸子获得的教育补贴及支出(货币:白银 单位:两)
姓名 书费 科举补贴
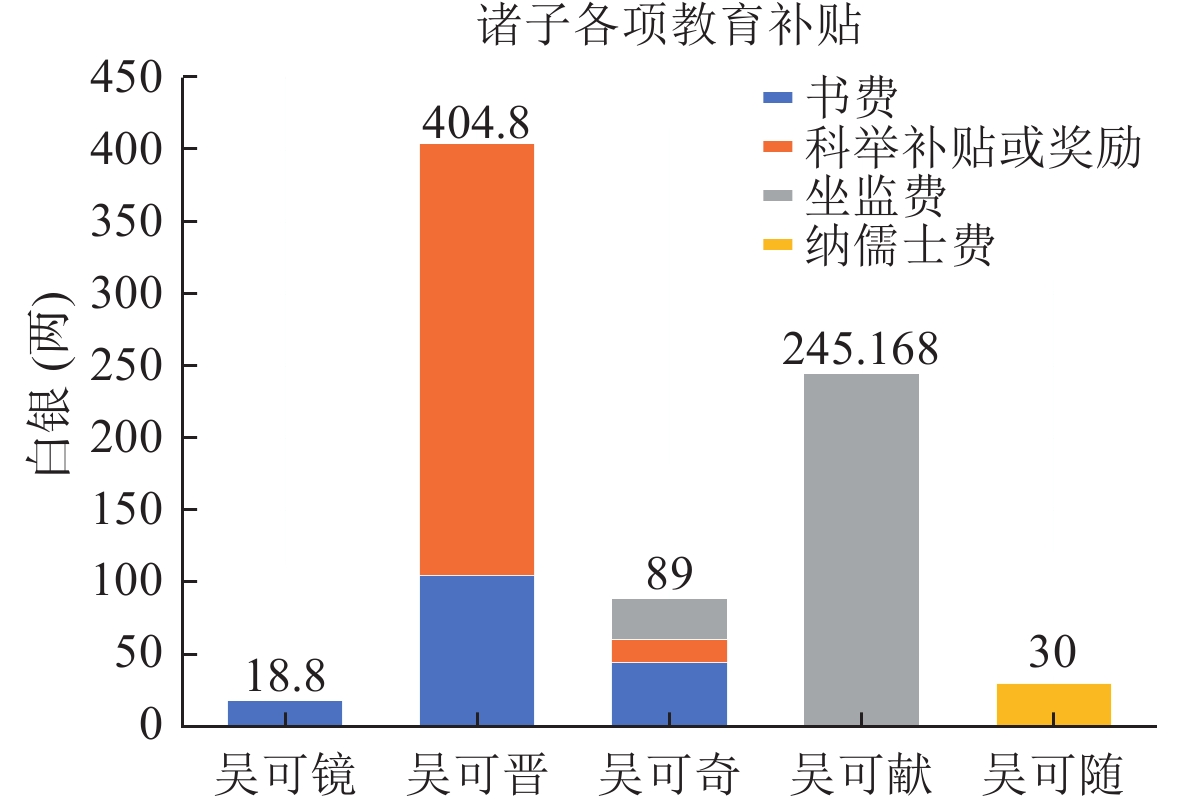
或奖励坐监费 纳儒士费 合计 资金来源 儒业成就 吴可中 儒士 吴可镜 18.8 18.8 商业资本 试童子科第一人 吴可晋 104.8 300 404.8 商业资本 万历39−40季补为廪生 吴可奇 45 15 29 89 商业资本 吴可献 245.168 245.168 其中,188.168两从自己资本账户中扣除,57两来自家庭商业资本 南京都察院,历满挂选给引 吴可随 30 30 商业资本 儒士 吴可驯 合计 168.6 315 274.168 30 787.768 资料来源:根据《万历收支银两册》统计整理。 表2可知,长子吴可中(伯时)并未获得家庭商业资本在教育方面的补贴,其个人资本账户也没有相关记录,可推知他的儒士身份可能是通过捐纳所得。作为大家庭及家庭商业的主要经营者,吴可中所获补贴多与经营管理职责相关,体现了家庭对其经营管理投入给予的相应报酬。
次子吴可镜自万历18−19季起至万历27−28季之前,均有教育补贴。而在万历二十八年四月去世后,不仅没有教育补贴,资本分拨及其他补贴也不再有。原因在于他这一支此时已绝嗣,继承人尚未安排好。吴文奎在《仲儿可镜墓志铭》中提到:“儿生颇聪慧,叩其诵读,即易岁月不忘。问刺经史,提衡长短,亦十不失六七。当未授室时,日手一编,口经书不绝声。余朝昏临视,劳其勤,抶其惰,肥晢跅弛犹故也。”
33 由此可知,吴可镜年少时聪颖勤学,但体质较弱。《万历收支银两册》在万历二十七年十月至二十八年庚辰十月的记录中亦提到:“是年四月仲兄不幸,子良冶先殁,遂至绝祀!痛哉!后父批长久账云:不论诸子中,先举第二子者继之,名良嗣,年至十五援例入太学。”64 据此可知,他于万历二十八年四月离世,自此以后,《万历收支银两册》不再出现与吴可镜相关的资本记录。吴可晋获得各类教育资金最多,仅“读书”补贴即达104.8两。此外,万历30−31季,“是季进学,照父批帖,除浮费外赏银200两”;万历39−40季,“贴康(侯)补廪科举100两”,个人补贴总额达404.8两,是诸子中获得家庭商业资本支持最多的一位。通过这两个财季的附注记录,可以合理推测,在万历三十年(或三十一年),吴可晋通过乡试,获得生员资格;万历三十九年(或四十年),因考试成绩优异且遇补额机会,增补为“廪生”,父本又另拨100两。万历中后期增补廪生的机会极为难得,但他没有坐监或捐纳记录,可能家族希望他通过举监、贡监等正途获得选官资格。
吴可奇和吴可献均有坐监费用。万历31−32季,“季(常)贴坐监29两,书费3两;自(可献)照该贴坐监57两”。此外,吴可献在万历29−30季“自坐监支用72.771两”,在万历30−31季“自坐监支用115.397两”,前后共计三笔坐监费用。对于吴可奇,《万历收支银两册》中还有读书、科举补贴等记录,其监生资格的性质较难断定。而吴可献没有读书补贴和科举奖励,坐监费用较高且支出集中于“坐监”名目,说明其监生身份可能源自一次性或阶段性的身份取得投入,而非长期科举培养体系下的持续性资助。由此推断,其可能属于“援例监生”,这是明代中后期较为普遍的监生种类。
34 吴可献为《万历收支银两册》的抄录者,七岁入学,十五岁赴湖北武穴协助长兄打理生意,主要负责会计核算,因此享有管理家庭商业的补贴“贴客外18两”,另获管家补贴4两。从他的坐监费用到万历36−37季的“予下南京都察院历满,挂选给引”记录,可推测其通过捐纳获得监生资格,随后在南京都察院“历事”,期满后“挂选”,即取得吏部选官资格,“给引”则表明他实际获得某种级别的官职。
35 同样,吴可随也没有读书补贴、科举奖励等,万历31−32季,有“纳儒士30两”记录,可见其儒士资格可能为捐纳所得。表2和图1、图2可知,诸子获得的教育补贴并非均等,而是根据诸子的读书天赋以及职责进行分配,这进一步提高了教育补贴的效率。

图 1 不同教育费用占比

图 2 吴文奎诸子各项教育补贴情况
上文分析表明,吴可中和吴可随的儒士资格、吴可献的监生资格可能为捐纳所得。吴文奎家庭凭借较为殷实的经济条件,通过捐纳为子弟铺设科举仕途捷径。此外,万历27−28季批注中有“至十五援例入太学”、万历37−38季批注中有“永明继子十五岁上例五百”的记录,说明吴文奎家庭曾在子弟十五岁时即安排其援例入太学,并提供500两资助。这一年龄远低于当时入太学读国子监的通常年龄,因此具有显著的竞争优势。这些记录表明,吴文奎家庭早已对子弟的儒业发展做出规划,同时也体现了商业资本在支持子弟教育、科举身份获取方面所发挥的作用。
-
从会计视角来看,吴文奎家庭将教育支出从“年度费用”转换为“可持续经营的教育资本”,通过专户积累和定向收益的方式,为子嗣教育建立了一套资金保障机制。这一机制背后蕴含的正是一种将“贾”的理性运算引入“儒”的长期投资,从而实现二者共济的资金管理制度。
-
需要说明的是,总计约787两的教育投入包含两种性质的资金:一是来自家庭商业资本的分拨,这是主要来源,诸子得到后仍保留于个人账户中,每季扣除实际支出后,余额继续留存,并作为下一季的原本继续生息。因此,若读书费、科举奖励等未被全部支取,则留存可持续产生收益。二是从个人账户中支取,如吴可献两次的坐监费用,这会减少其原本金额。
以吴可晋、吴可奇、吴可献三人教育资金为例:
万历30−31季
万历三十年十月起至三十一年癸卯十月止(是季予在京,康兄入学,即遗才科举。冬,父白下携予归,十二月葬祖)
一收三典并仪(真)利2961.412两
除支2375.847两
仍利585.565两
原本21286.464两
共本21872.029两
伯兄(略)
康(侯)本250.465两,贴书费9两
135
36 该利60.813两是季进学,照父批帖,除浮费外,赏银200两
除支87.269两
仍在433.009两
千金硬利2年
季(常)本418.565两,贴书费8两
135 该利56.506两
除支114.173两
仍在368.898两
自(吴可献)原本312.229两
135 该利42.151两
除坐监支用115.397两
仍在238.984两
37 该季,吴可晋(康侯)的资本最多。其上一季原本为250.465两,年收益率为13.5%,资本收益约为33.813两,而本季收益为60.813两。因该季有200两赏银,该笔资金也获得利息,具体计算如下:(250.465+200)×0.135≈60.813两。
因此,吴可晋季末原本计算如下:250.465+9+60.813+200−87.269=433.009两。
吴可晋在兄弟中拥有的资本最多,因其有200两赏银。
下一季吴可晋、吴可奇、吴可献的资本变化如下:
康(侯)原本433.009两,贴书费9两,明季再照议约
1分该利43.3两,除支80.616两,仍在404.693两
季(常)原本368.898两,照议约贴管家7个月,3.5两
1分该利36.89两,贴坐监29两,书费3两
除支120.24两
仍在321.048两
自(荪倩)原本238.984两,照该贴坐监57两
1 分该利23.898两
共319.882两,除支66.839两,仍在253.043两
38 以吴可晋为例,资本收益为:(250.465+9+60.813+200−87.269)×0.1=433.009×0.1≈43.3两。
其中,上一季200两赏银与9两读书费及资本收益在本季作为计息基础,在计算资本收益时,与没有获得补贴或赏银的兄弟相比,此部分额外资金会增加期末原本,补贴与奖励由此转化为资本积累的一部分,形成“利上起利、逐年滚存”的资本化过程,详见表3。
表 3 吴可晋教育资金资本化过程(货币:白银 单位:两)
项目 万历30−31季 万历31−32季 季初原本 250.465 433.009 赏银 200 其中:赏银收益 27 原本收益 33.813 43.3 资本收益合计 60.813 43.3 书费补贴 9 9 合计 520.278 485.309 本季支出 87.269 80.616 季末原本 433.009 404.693 结转关系 结转为下一季原本 结转为下一季原本 注:万历30−31季,200两进学赏银纳入当季计息基础,按13.5%计息产生27两收益;原有250.465两本金按同一利率产生33.813两收益,二者合计60.813两;季末原本433.009两全部结转为万历31−32季季初原本,并按10%计息产生43.3两收益。 吴可晋、吴可奇的教育资金以及吴可献的部分教育资金从家庭商业资本中拨款而来,与原本收益共同构成当季总收益,扣除个人开支后,余额为季末原本。例如,吴可晋万历30−31季末原本为433.009两,该余额成为万历31−32季初原本,再加上资本收益43.3两以及本季教育补贴,由此形成较高的资本额。因此,对诸子的教育补贴若未被全部支取,便会产生资本收益,且具有复利效应。如此,教育资金便由一般支出转变成可以“生殖不息”的资本。由此可见,教育投入虽增加了家庭经济负担,但教育资金资本化为诸子的学业及其他事业发展提供了重要助力。吴可晋等教育补贴与资本账户变动情况见表4。
表 4 万历30−32季吴可晋等教育补贴与资本账户变动(货币:白银 单位:两)
姓名 财季(万历) 季初原本 资本收益 教育补贴 当季支出 季末原本 吴可晋 30−31 250.465 60.813 209 87.269 433.009 31−32 433.009 43.3 9 80.616 404.693 吴可奇 30−31 418.565 56.506 8 114.173 368.898 31−32 368.898 36.89 32 120.240 321.048a 吴可献 30−31 312.229 42.151 0b 115.397 238.984c 31−32 238.984 23.898 57 66.839 253.043 注:a吴可奇万历31−32季另有管家补贴3.5两,属非教育性质,故未列入“教育补贴”,但应计入其季末资本结转;b吴可献万历30−31季坐监支出115.397两,系由其个人资本账户承担,故不作为家庭教育补贴;c吴可献万历30−31季期末原本应为238.983两,账簿记录为238.984两,本文以账簿原始记载为据。 -
综上可知,吴文奎诸子均有各自独立的资本账户,每季各种补贴扣除开支后,余额按季结转滚存。诸子获得补贴与奖励均有明确规则,表明该制度具有稳健性和延续性。此外,教育资金在诸子间的分配并非平均,而是根据职责、天赋进行差异化安排。长子吴可中负有家庭商业管理之责,因此在读书方面没有补贴。吴可随、吴可驯可能没有读书天赋,因此也没有读书补贴。吴可献通过支付较高的坐监费用,仕途较为成功。吴可晋在读书、科举方面成就最为突出,因此获得家庭商业资本的支持也最多。可见,家庭商业资本的分配并非遵循诸子均分的原则,而是根据子弟读书、科举等实际表现与需求进行合理配置,旨在集中资源培养一两名具有潜力的子弟步入仕途,从而为家族获取政治资源,为商业活动保驾护航,尤其在应对商业纠纷时,此类背景尤为重要。
这种资金管理制度效率较高,家庭内部形成“儒”与“贾”的分工。例如,长子和两个幼弟专职商业经营,为家庭创造更多收益;吴可晋专攻儒业,力图走科举仕途。甚至在同一人身上体现“亦儒亦贾”特征,如吴可奇、吴可献,尤其是后者在科举、财务管理及家族事务管理方面均有补贴记录,表明他是一位能力全面的家庭事业接班人。经过家庭内部的合理分工和资源配置,儒商家族就此诞生。
从会计制度视角来看,吴文奎家庭的教育投资并非偶然的文化选择,而是源自其较为成熟的账簿体系与财务管理传统。徽商账簿兼具经济核算与伦理规范功能,商号的利润分配、祭祀支出、助学拨款等,均以“账”为核心媒介,形成了家族资本与文化资本的统一体系。可见,会计逻辑不仅是徽商经济理性的体现,更是实现教育资金资本化的制度基础。通过严谨的账簿体系,徽商家族得以在“利润核算−教育投资−伦理再生产”之间建立起稳定的结构性循环,使教育投入转化为可计量、可传承的家族资本形态。其会计逻辑如表5所示:
表 5 吴文奎家庭教育资金资本化的会计逻辑
维度 教育资金资本化操作 逻辑要素 典型效果 对应会计原则 资金来源 从家庭商业资本账户划拨 专户运作、原本分立 教育投入不依赖年度现金流 账户划分原则 资金管理 子账户循环积累并计息 滚存复利、定向使用 形成稳定资金池 时间价值原则 资金使用 用于教育、科举、坐监、捐纳等 按子嗣职责和天赋分配 最优资源配置 效率优先原则 收益运算 教育补贴计入原本,形成利息 资本化收益再投入 扩大子账户实力 资本运作逻辑 制度保障 通过银两册附注记录与监督 可追踪、可核查 规范性与可继承性 会计记录与核算原则 在这一体系中,家庭内部以“账户−收益−补贴−滚存”为核心的会计运作逻辑,不仅保障了教育投入的可持续性,更通过精细化的资源分配,实现了对子嗣教育路径的战略安排,形成“以贾济儒、以儒护贾”的良性循环。从更广义的会计逻辑角度看,该机制体现三重功能:(1)结构上,通过账户分割与资金池积累,实现教育支出的资本化转化;(2)功能上,通过利息复利回流与个体绩效评估,提升家庭资源配置效率;(3)制度上,借助账簿附注等记录方式构建长期、可追踪、具有传承性的财务信息体系。
这一会计逻辑并非孤立运作,而是嵌入吴文奎家庭的教育、家业与伦理实践之中;不仅是资金流动管理的工具,更是通过教育资源配置将商业资本与儒业发展相联系,从而在家族秩序维系与儒商家族形塑过程中发挥作用。
-
本文以吴文奎家庭为中心,重点揭示了以家庭为主体、以账簿为载体的教育资金安排及其内在会计逻辑。至于这一逻辑在徽州及其他区域的家族、宗族教育实践中是否具有更广泛的历史呼应,由于目前存世的同类家庭账簿史料较为稀缺,本文仅就其与其他教育资金资本化方式作比较性探讨。
明清时期对科举功名的追求及其带来的教育费用高涨是普遍的社会现象,民众势必采取各种方式对教育资金进行筹措和运作。这一点在徽州宗谱中多有记载,如徽州《黟县鹤山李氏宗谱》便有如下记录:“然方其入学也,有修脯执贽之仪,有礼傅膳供之费。及其长而能文也,则有笔札之资、图籍之用、膏火之需;其出而应试也,则有行李往来之供;其从师访友也,则有旦夕薪水之给、朋友庆吊酬酢之情,故欲教之使之有所成就,尤必先有以资其养,使之有所藉赖而卒其业。是故得所养则所谓修脯执贽、礼傅膳供、笔札膏火、行李往来、旦夕薪水、庆吊酬酢之费,皆有所出。”
40 可见,如此名目繁多的开支,需要依靠制度化安排方能应对。事实上,宗族素来重视教育资金的筹集,诸多宗谱对此有专门记载,其主要形式体现为家(宗)族学田、文会田等制度安排。这些制度不仅为族内教育活动提供了稳定的经济来源,也体现了传统宗族社会教育资金长期化、制度化运作的特点。
-
陈瑞(2007)曾对明清时期徽州宗族的内部救济进行深入研究,认为徽州地区广泛存在设置学田对族内子弟进行教育救济的现象。
41 冯尔康(2009)认为,清代宗族为维护和提高其社会地位,创造条件设立祠塾兴学,明定学规,以期培养众多人才;同时依托学田和其他公产的专门拨款,采取多种形式助学。42 以上研究表明,这一制度在明清时期广泛存在,并非徽州独有现象。这表明,宗族在教育资金管理上通过设立学田等形式,将部分宗族财产转化为专属教育资本。这些制度的核心,在于将教育支出从“消费”转化为“投资”,形成长期稳定的收益流,用以支持子弟读书、应试、延师与奖学。事实上,宗族学田不仅是一种救济机制,更是教育资金资本化的深层制度安排。学田作为宗族为支持教育而设立的专项田产,其本质是将土地资源转化为教育资本,并通过租佃收益实现资金的持续增值与循环。具体理由如下:首先,与一次性的教育捐输不同,学田是对宗族财产进行的一次结构性调整,即以可持续收益的田产为本金,将其年租专门用于子弟的教育经费,实质上是将教育支出“资本化”为长期投资。
其次,从族谱所列“膏火、笔札、礼仪、师访”等诸项费用来看,宗族对子弟的教育成本具有相当清晰的预估与预算安排。这表明,在宗族经济决策中,教育已被视为值得持续投入的项目,而非偶发性的消费。
最后,学田制度将田产收益与子弟文化资本、人力资本的积累紧密绑定,为宗族在物质资本与人力资本之间建立起一套内在可循环的转化机制。
不过,学田制度与吴文奎家庭个案之间仍存在明显差异。前者以宗族共有财产为基础,管理依托祠产、公产及相应规条,重点在于通过共有资源维系教育支持;后者则是在家庭资本运作框架下,将教育资金从一般商业收益中分拨出来,并纳入原本、收益与结转的会计流程。两者虽同样体现了教育投入的长期性,但在产权主体、运作载体与管理方式上有所不同。
-
明清时期,徽州还广泛存在另一种助学形式——文会田,专为筹措文会经费而设,相关记载多见于徽州的宗谱、家谱。以下是曹振远、施道合家族的相关记录:
曹振远,字钦邻,一名应试,旺川人,县学生。与堂弟应星倡建时思堂以奉先,修曹氏族谱。捐赀置田,立成教文会。子光绍,庠名晟,有隐德,著《医家指南》十余卷。
43 施道合,字扶局,贡生,敕封儒林郎,赠奉政大夫,诗春人。少孤,年十二趁吴楚,得圭撮资寄奉母养。母寿九十五,白首就养,依依如孺子慕。兄客死白下,多积逋,毅然引为己任。贷资经营,先赎积券,抚孤侄,教之贸易,始析居。房叔某没江北,孤在襁褓,经纪其家,岁给孤孀,衣食无所乏。先是祖遗振德文会年远费繁,因扩大之,并输己田益之为后学计深远。他如墁祠地、除道路、恤灾赈荒,可推以例。邑侯唐、侍读陈、藩宪陈并嘉以额。子四,长栾,理问;次仁,次干,贡生;季彰,进士,中书。
44 以上案例不胜枚举,可知文会田是徽州地区助学的一种普遍形式。冯尔康(2024)指出:“文会田,与学田属于同一类型的族产,都是为培养宗族人才而设,然其来源比学田的单一捐献性要复杂一点,还有入会人必须交纳的入会费,如安徽绩溪周氏之文会,由周士暹偕其伯仲叔季及诸同人各捐己资生利置产为基金建立的,定立规条。”
45 由此可见,文会田在功能上与学田“以族产供子弟读书”的宗旨一致,不过在资金组织方式和制度设计上完成了从一次性捐输向“基金化经营”的转变。从制度形态看,文会田更突出宗族内部的共同筹资与组织管理。其资金来源、用途分配、管理责任乃至账目核查,均更依赖制度化安排。这进一步说明,明清时期教育投入并非临时起意,而是常常借助专门财产及规则加以保障。
但同样应当看到,文会田与吴文奎家庭账簿中所见教育资金安排,仍分属两种不同层面的机制。文会田主要体现的是宗族公产基础上的集体性助学制度,而吴文奎个案所展示的则是家庭内部借助账簿记录、原本分拨与收益核算,对教育投入进行持续安排的做法。前者有助于理解传统社会中教育投入的制度环境,后者则更具体地呈现了家庭资本账户内部如何实际运作教育资金。
-
已有研究表明,学田、文会田并非徽州所独有,而是传统社会中较为常见的助学安排。
46 66 67 这说明传统社会对教育投入的重视具有广泛的制度与文化基础,也表明教育经费的长期化、制度化并非孤立现象。就此而言,吴文奎家庭个案并非凭空出现,而是植根于普遍重教的社会文化背景之中。然而,本文的重点并不在于泛泛指出传统社会重视教育,也不在于将吴文奎家庭个案直接等同于宗族学田、文会田等制度,而是更希望强调从《万历收支银两册》这一罕见家庭账簿中,可以清晰地看到教育资金如何从家庭资本运作中被专门分拨出来,又如何借助账簿附注、原本记录与收益结转而实现持续性的制度安排,进而呈现出较为清晰的家庭会计机制。与宗族层面的学田、文会田相比,这一机制更直接关联家族事业传承、财产延续与子弟培养之间的互动关系,也更能凸显家族作为经济与文化共同体的运作特征。
因此,本文对学田与文会田的讨论旨在提供一个比较性的历史参照,以说明吴文奎家庭并非处于孤立的历史环境中,但这并不能替代该个案本身的独特意义。值得注意的是,吴文奎家庭以账簿为载体,将教育投入纳入家庭资本管理,使教育经费不再只是日常消费性支出,而成为与商业收益、财产安排和家族延续相关联的长期事项。此即本文所揭示的核心史料价值与问题意识所在。
-
《万历收支银两册》以详密的账目记录与附注信息,为观察明代商人家庭内部的资金安排提供了珍贵史料。考察吴文奎家庭的相关记录可知,其未将子弟教育单纯视为一般性日常开支,而是通过原本分拨、专项补贴、收益结转等方式,使教育经费在家庭资本运作中获得相对持续且稳定的安排。由此,教育投入被纳入家庭理财与子弟培养的统一框架,呈现出兼具经济理性与伦理取向的会计逻辑。
与同时期其他商帮或宗族相比,徽商家族的特色在于将会计理性与儒家伦理相结合。已有研究指出,晋商治理重契约、信用和商人信仰;
47 有关华南宗族的研究则表明,福建、广东等地宗族常以祠产、族产等公共或准公共财产为基础,支持祭祀、修祠、助学、应试及地方秩序维系等事务。48 49 50 至于其他商帮或宗族是否存在类似吴文奎家庭的商业资本循环与教育投入机制,以及这种机制在不同地域社会中的具体表现,则有待更多账簿类史料的发掘与验证。 -
吴文奎家庭的教育资金资本化案例,也为现代家族治理与传承、儒家伦理中的理性因素探讨以及同时期中西方商业文明比较与“大分流”问题等带来进一步思考。
-
上文可知,吴文奎家庭的教育资金安排体现出较强的差异化配置特征。诸子所获教育补贴并不平均,而与其读书能力、科举前景、家业职责和家庭分工密切相关。这种差异化配置并不完全符合诸子均分的财产继承原则,而更接近于一种基于家庭整体目标的资源调度。这种资金配置已超越一般家庭开支记录,成为观察家族治理和代际传承的重要窗口。
正因如此,这一历史个案对于理解现代家族企业接班人的培养具有参照意义。现代家族企业传承并非单纯的股权、职位或财产转移,更包含能力、责任、价值观与组织身份的长期养成。已有研究指出,继任不是一次性事件,而是一个持续展开的过程。
51 同时,家族企业也不能仅从企业组织本身来理解,而应置于家族、所有权和企业三者互动的结构中加以考察。52 这一研究视角与吴文奎家庭的账簿实践形成了可比较的关系。吴氏家族对子弟的培养,并非等到家业交接时才临时安排,而是较早便通过读书补贴、科举资助、商业历练、账务管理和家庭职责分派等方式,形成了持续性的培养过程。尽管其目标服务于明代科举制度、商人身份转化与家族延续,不能直接等同于现代企业治理,但其在长期投入、过程管理和角色分化等方面所体现的逻辑,仍可与现代家族企业继任理论形成对话。进一步地,吴文奎家庭的做法也表明接班人培养不能仅以身份次序为依据。研究表明,接班人的能力、承诺、诚信、与在任领导者之间的关系以及对企业目标的认同,往往比出生顺序或性别等因素更具解释力。
53 吴氏家族虽处于明代宗法秩序之中,但账簿所见的资源分配并非仅按长幼顺序展开,而是明显考虑到诸子的资质、职责和发展路径。吴可晋因读书和科举表现突出而得到重点资助,吴可献因具备账务和管家能力而获得相应补贴,吴可中则更多承担家业经营责任。由此可见,在传统家族内部,身份秩序与能力评价并非截然分离,因为家族延续既需要名分结构,也需要实际能力;既需要伦理约束,也需要财务制度支撑。对于现代家族企业而言,这一历史启示意味着接班人教育不宜仅局限于学历教育或身份继承,而应在较长周期内通过岗位历练、责任分派、绩效观察和价值观塑造,形成制度化的培养路径。 -
从思想文化层面看,吴文奎家庭账簿所呈现的并不是一个简单的“重教”故事,其更引人思考之处在于,明代商人家庭中的经济计算,并不意味着必然与儒家伦理相分离,而可能被纳入家族教育、名分秩序和代际责任之中。马克斯·韦伯(2010)曾从比较宗教社会学角度,讨论中国的社会结构、儒教伦理与近代资本主义理性之间的关系;
54 余英时(2014)则从中国近世宗教伦理、明清商人精神和新儒家价值意识出发,分析传统商人与儒家伦理之间的复杂关联。55 本文无意以吴文奎家庭个案直接回应韦伯命题,而是希望借这一微观史料说明:至少在明代徽商家庭内部,账簿、账户和利息核算已经可以用来安排教育投入。就吴文奎家庭而言,“儒”并未排斥“贾”,“义”也并非脱离“利”而存在,因为读书、科举、身份取得和家族声望,恰恰需要这样的教育投入安排提供持续支持。因此,账簿中的数字计算不是儒家伦理的对立面,而是伦理目标得以落实的一种制度工具。当然,这种计算方式并不等同于近代资本主义意义上的资本核算,也不能简单理解为利润最大化逻辑,而是深深嵌入家庭关系、身份秩序与代际责任的脉络之中。杜维明(1992)关于儒家传统现代转化的论述,有助于理解儒家自我修养、人格养成与社会实践之间的关联;
56 陈来(1996)关于古代宗教与伦理的研究,则从礼乐文化、德行秩序和社会共同体角度揭示了儒家伦理形成的历史基础。57 将这些研究视角与吴文奎家庭账簿相结合,可以看出,吴氏家族的会计计算并非孤立的经济技术,其所服务的目标也不只是商业利润的增长,而是子弟教育、身份提升、家族声望和代际延续。吴文奎家庭借助数字记录和资金安排,将伦理目标转化为持续实践,在这一过程中,账簿记录使教育投入具有清晰的资金来源,利息计算使未支取的补贴余额能够继续增值,附注则载录了家庭成员的职责、奖惩和教育路径等信息。由此形成的会计实践,既体现了商业经营中的计算能力,也体现了儒家家庭伦理中的长期责任。所谓“以贾济儒”,在这里并非抽象观念,而是通过一笔笔账目、一次次分拨与结转具体实现的。
由此观之,吴文奎家庭账簿作为微观史料,更宜作为一个观察窗口,从中可见:在一个具体的徽商家庭中,子弟教育、身份取得和家族延续等伦理目标,可以通过账簿记录、资金分拨和利息核算等安排获得持续支持。在这个意义上,吴氏个案可视为儒家伦理中理性因素的一个实证缩影。
-
吴文奎家庭账簿所体现的教育资金资本化现象,还蕴含一个值得拓展的比较研究方向。其所处的明代中后期,恰与欧洲文艺复兴晚期及商业账簿、复式簿记进一步发展的时期大体重叠。同时期意大利等地的商人账簿和家庭财产管理,同样体现出数字核算与理性计算向社会生活渗透的趋势。韦伯在探讨近代资本主义兴起时,曾将资本核算、账簿体系与理性经营联系起来。
58 后续的会计史与社会学研究进一步指出,复式簿记与账簿实践不仅是经济计算工具,更深度参与了经济理性、社会关系与制度秩序的建构。59 60 与之相比,吴文奎家庭账簿中的理性计算并非单纯指向商业利润最大化,而是深嵌于儒业培养、伦理秩序与家族延续之中,教育投入被纳入商业资本循环,成为维系家族文化再生产的重要机制。未来若能系统比较徽商家庭账簿与同时期欧洲商人家庭的账簿实践、教育支出及财产传承安排,
61 62 将有助于进一步考察明代中后期中国与欧洲社会中理性计算的不同制度归宿,亦可能为理解中西商业文明发展路径及“大分流”问题提供新的微观视角。63
-
摘要: 明清时期,许多商人家族在经商致富的同时重视子弟儒业,逐渐形成兼具儒、贾特征的儒商家族,其形成机制值得关注。明代徽商吴文奎家庭遗存的《万历收支银两册》中与教育相关的记载,为研究这一问题提供了重要史料。研究发现,吴文奎家庭并未将子弟教育费用简单视为日常开支,而是通过专项分拨、利息计提、余额滚存等方式,将教育经费纳入家庭资本循环,进而转化为可持续积累的教育资本,形成“账户−收益−补贴−滚存”的持续运作机制,体现了教育资金资本化的过程。教育资源的分配也并非平均展开,而是与诸子的学业能力、科举前景及家庭分工等相联系,以此优化家庭内部的贾儒分工与资源配置,形成贾儒互济的良性局面。与宗族学田、文会田等助学制度相比,吴氏个案更清晰地呈现了商人家庭内部借助账簿记录与资金核算安排教育投入的具体过程,体现了明代徽商将商业收益、教育投资与家族治理相结合的会计逻辑。该案例不仅有助于理解儒商家族的形塑过程,也可为现代家族治理与传承、儒家伦理中的理性因素探讨以及同时期中西商人家庭账簿实践的比较提供微观视角。
The Accounting Logic Behind the Formation of Confucian Merchant Families: A Perspective on the Capitalization of Educational Funds in the Wu Wenkui Household, a Huizhou Merchant in the Ming Dynasty
Abstract: During the Ming and Qing dynasties, many merchant families not only pursued commercial success but also emphasized Confucian education for their descendants, gradually evolving into Confucian merchant families. The formation mechanisms of such families warrant attention. The education-related records preserved in the Wanli Income and Expenditure Ledger of the Wu Wenkui household, a Huizhou merchant in the Ming dynasty provide valuable historical material for examining this issue. The study finds that the Wu Wenkui household did not simply treat educational expenses for descendants as daily costs. Instead, through dedicated allocations, interest accruals, and balance rollovers, they incorporated educational funds into the family’s capital cycle, transformed them into sustainable and accumulative educational capital, and formed a sustained operating mechanism of “account-returns-allowance-rollover”, reflecting the capitalization of educational funds. The distribution of educational resources was not evenly applied but was closely linked to the academic abilities, examination prospects, and family roles, thereby facilitating the internal division between scholarly and commercial pursuits and the allocation of resources, and creating a mutually supportive relationship between commerce and scholarship. Compared with educational support arrangements such as lineage school lands and literary association lands, the Wu family case more clearly reveals how merchant households utilized accounting records and financial management to plan educational investments, reflecting the accounting logic through which Ming Dynasty Huizhou merchants integrated commercial returns, educational investment, and family governance. This case not only helps to explain the formation process of Confucian merchant families, but also provides a micro-level perspective for research on modern family governance and succession, rational elements in Confucian ethics, and comparative studies of accounting practices in Chinese and Western merchant households during the same period. -
世代 姓名 儒业 贾业 临溪十八世 吴重兴 喜读书,尤熟史鉴;善论古今国家成败、人物臧否、事机得失,恒用以警策人,而自亦益增智③ 尝客吴越徐梁之间,所殖不赀,赀益雄阜④ 临溪十九世 吴德振 不详 正德十二年,仪真(扬州)盐本六人共15012.41两,其中吴德振资本5306.5两⑤ 临溪二十世 吴应大 常手一编,意所会处,必反复观理。……归而老于家,卜居泉湖书院,乐业其中,且以课其子若孙,故称之曰“泉湖处士”云⑥ 正德十二年,仪真盐业的资本2506.35两。经营盐业,为盐筴祭酒⑦ 临溪二十一世 吴宗浩 受业于宋大武、程辰州,“拥素封而敦诗书之好”“入粟助边,拜迪功郎”⑧ 为淮南盐筴祭酒垂四十年⑨ 临溪二十二世 吴文奎 太学生,著《荪堂集》十卷,收录于《四库全书存目丛书》⑩ 万历十五年至十六年,账簿载总原本8094.312两,万历三十二年去世之时,原本为21965.609两⑪  下载: 导出CSV
世代 姓名 儒业 贾业 临溪二十三世 吴可中、吴可镜、吴可晋、吴可奇、吴可献、吴可随、吴可驯① 吴可中为儒士,吴可晋为廪生,吴可奇为太学生,吴可献为太学生,吴可随为儒士,吴可驯为太学生② 万历三十九年至四十年,除已故次子外,其他诸子原本依次为:3436.044两、3142.568两、2698.798两、2389.702两、2703.301两、1610.078两③ 临溪二十四世 吴良彦、吴良誉、吴良嗣、吴良芬、吴良畴 待进一步研究 吴良彦,吴可晋之子,万历三十九至四十年原本为79.603两④ 资料来源:根据《仁峰集·明故处士吴公墓表》《吴氏本枝墓谱·泉湖处士吴君墓志铭》《吴氏本枝墓谱·明迪功郎慕泉吴长公暨配程孺人合葬墓志铭》《吴氏本枝墓谱·迪功吴次公传》《尚贤公分书》《万历收支银两册》等资料整理。
下载: 导出CSV
表 2 万历十五年至四十一年吴文奎诸子获得的教育补贴及支出(货币:白银 单位:两)
姓名 书费 科举补贴
或奖励坐监费 纳儒士费 合计 资金来源 儒业成就 吴可中 儒士 吴可镜 18.8 18.8 商业资本 试童子科第一人 吴可晋 104.8 300 404.8 商业资本 万历39−40季补为廪生 吴可奇 45 15 29 89 商业资本 吴可献 245.168 245.168 其中,188.168两从自己资本账户中扣除,57两来自家庭商业资本 南京都察院,历满挂选给引 吴可随 30 30 商业资本 儒士 吴可驯 合计 168.6 315 274.168 30 787.768 资料来源:根据《万历收支银两册》统计整理。
下载: 导出CSV
表 3 吴可晋教育资金资本化过程(货币:白银 单位:两)
项目 万历30−31季 万历31−32季 季初原本 250.465 433.009 赏银 200 其中:赏银收益 27 原本收益 33.813 43.3 资本收益合计 60.813 43.3 书费补贴 9 9 合计 520.278 485.309 本季支出 87.269 80.616 季末原本 433.009 404.693 结转关系 结转为下一季原本 结转为下一季原本 注:万历30−31季,200两进学赏银纳入当季计息基础,按13.5%计息产生27两收益;原有250.465两本金按同一利率产生33.813两收益,二者合计60.813两;季末原本433.009两全部结转为万历31−32季季初原本,并按10%计息产生43.3两收益。
下载: 导出CSV
表 4 万历30−32季吴可晋等教育补贴与资本账户变动(货币:白银 单位:两)
姓名 财季(万历) 季初原本 资本收益 教育补贴 当季支出 季末原本 吴可晋 30−31 250.465 60.813 209 87.269 433.009 31−32 433.009 43.3 9 80.616 404.693 吴可奇 30−31 418.565 56.506 8 114.173 368.898 31−32 368.898 36.89 32 120.240 321.048a 吴可献 30−31 312.229 42.151 0b 115.397 238.984c 31−32 238.984 23.898 57 66.839 253.043 注:a吴可奇万历31−32季另有管家补贴3.5两,属非教育性质,故未列入“教育补贴”,但应计入其季末资本结转;b吴可献万历30−31季坐监支出115.397两,系由其个人资本账户承担,故不作为家庭教育补贴;c吴可献万历30−31季期末原本应为238.983两,账簿记录为238.984两,本文以账簿原始记载为据。
下载: 导出CSV
表 5 吴文奎家庭教育资金资本化的会计逻辑
维度 教育资金资本化操作 逻辑要素 典型效果 对应会计原则 资金来源 从家庭商业资本账户划拨 专户运作、原本分立 教育投入不依赖年度现金流 账户划分原则 资金管理 子账户循环积累并计息 滚存复利、定向使用 形成稳定资金池 时间价值原则 资金使用 用于教育、科举、坐监、捐纳等 按子嗣职责和天赋分配 最优资源配置 效率优先原则 收益运算 教育补贴计入原本,形成利息 资本化收益再投入 扩大子账户实力 资本运作逻辑 制度保障 通过银两册附注记录与监督 可追踪、可核查 规范性与可继承性 会计记录与核算原则
下载: 导出CSV
 点击查看大图

图(2) / 表(6)
计量
- 文章访问数: 11
- HTML全文浏览量: 12
- PDF下载量: 2
- 被引次数: 0
